Simulasi Pembiayaan Hartanah di Itajaí 2026
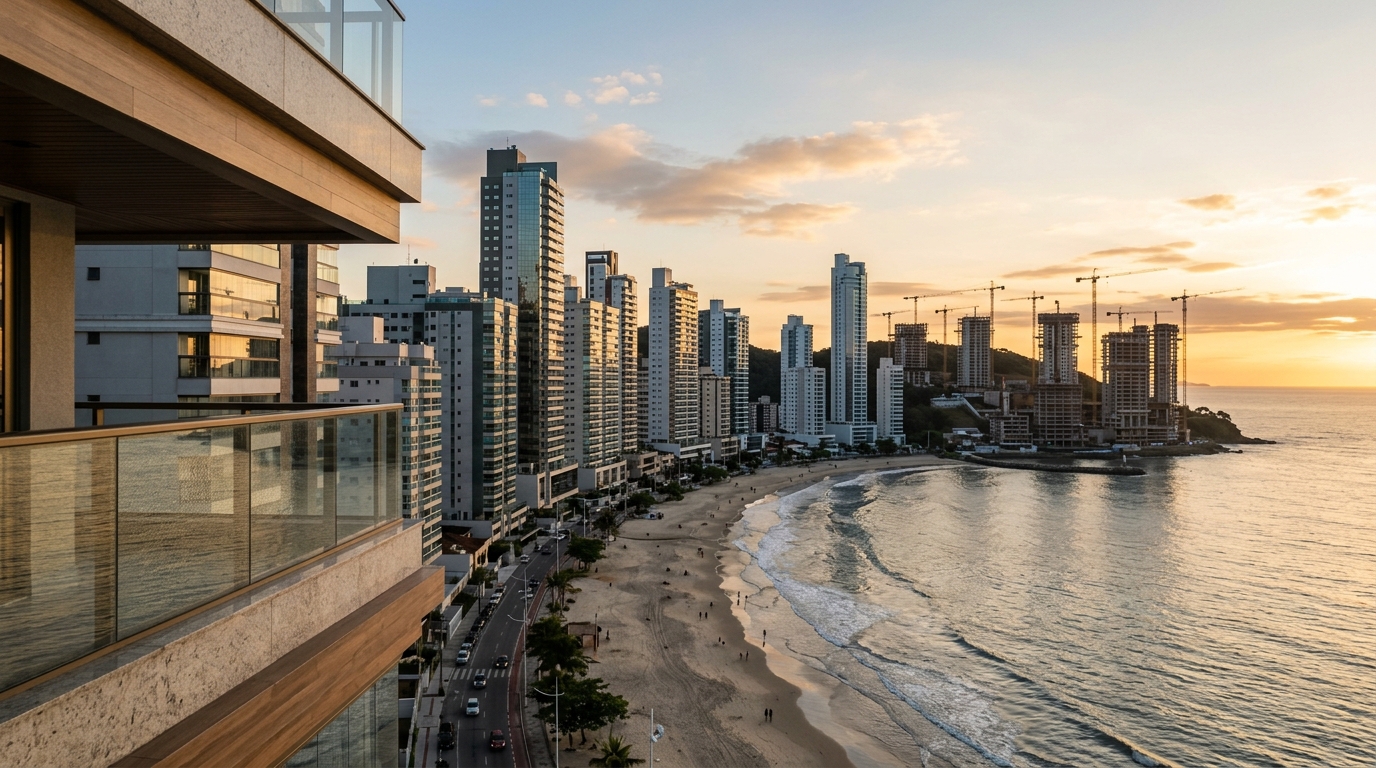
Ansuran pertama bagi sebuah pembiayaan hartanah di Itajaí, pada Jun 2026, kini berharga secara purata 23% lebih tinggi berbanding harga yang sama dua tahun lalu untuk hartanah yang sama — walaupun Selic (kadar faedah asas Brazil yang ditetapkan oleh bank pusat) sudah berada dalam trajektori penurunan sejak separuh kedua tahun 2025. Sebabnya bukan sekadar pada kadar nominal: ia terletak pada gabungan TR (kadar rujukan kewangan Brazil) yang masih positif, premium insurans MIP (kematian dan hilang upaya kekal) serta DFI (kerosakan fizikal hartanah) yang menjadi lebih mahal selepas semakan aktuari oleh bank-bank besar, dan nilai pasaran setiap meter persegi di Itajaí yang, menurut indeks FipeZap, telah meningkat lebih tinggi daripada purata bandar-bandar utama Brazil dalam tempoh 18 bulan terakhir. Itulah sebabnya menjalankan simulasi pembiayaan hari ini bukan lagi sekadar urusan hujung minggu: ia telah menjadi disiplin wajib bagi pelabur sebelum menandatangani sebarang tawaran.
Masalahnya ialah kebanyakan simulasi bermula dengan salah. Pembaca masuk ke laman web Caixa Econômica, Itaú, Bradesco atau Santander, mengisi nilai hartanah, tempoh pembiayaan dan pendapatan — lalu menerima angka yang muncul sebagai kebenaran mutlak. Ia bukan begitu. Simulasi hanyalah gambaran senario ideal: skor kredit tinggi, hubungan perbankan yang erat, insurans piawai, indeks tetap. Mengubah mana-mana pemboleh ubah ini akan mengubah ansuran sebanyak ratusan real sebulan, dan CET (Kos Efektif Total atau jumlah kos sebenar pembiayaan) sebanyak beberapa mata peratusan sepanjang 30 tahun. Analisis ini menerangkan, langkah demi langkah, apa yang dikira oleh pelabur berdisiplin sebelum membuka kalkulator simulasi — dan apa yang dilakukan selepas itu untuk memperoleh keputusan terbaik di pasaran Itajaí pada tahun 2026, terutamanya bagi pelabur antarabangsa yang sedang meninjau pantai Santa Catarina sebagai destinasi pelaburan hartanah.
Lima nombor yang mendahului sebarang simulasi
Sebelum memasukkan walau satu data pun di laman web bank, pelabur berdisiplin sudah mempunyai lima nombor di hujung jari. Tanpa nombor-nombor ini, simulasi hanyalah lakonan.
Yang pertama ialah kadar komitmen pendapatan bulanan. Peraturan 30% — ansuran pembiayaan tidak boleh melebihi 30% pendapatan kasar isi rumah — bukan sekadar cadangan bank: ia merupakan had peraturan yang dikenakan oleh Caixa dan diikuti, dengan sedikit variasi, oleh institusi lain. Bagi pendapatan gabungan (suami isteri, penjamin bersama), pendapatan dijumlahkan, tetapi Caixa menuntut bukti formal sekurang-kurangnya 70% daripada pendapatan yang dilaporkan. Sesiapa yang berpendapatan R$ 10,000 hanya boleh komited maksimum R$ 3,000 sebulan — dan jumlah ini sudah termasuk insurans dan yuran pentadbiran. Jika ansuran pertama dalam simulasi muncul pada R$ 3,200, sistem akan menolaknya secara automatik.
Yang kedua ialah nilai pasaran hartanah sasaran di Itajaí. Di sinilah kesilapan paling lazim berlaku: mengelirukan harga senarai pemaju dengan penilaian bank. Indeks FipeZap mencatatkan pada Mei 2026 nilai purata R$ 9,870 setiap meter persegi di Itajaí (purata perbandaran), dengan kawasan Praia Brava melepasi R$ 16,500/m² dalam beberapa pelancaran kelas atasan. Bank membiayai berdasarkan nilai yang lebih rendah antara dua angka: nilai dalam surat hak milik atau penilaian oleh jurutera yang dilantik oleh bank itu sendiri. Jika pemaju menjual pada R$ 13,000/m² dan penilaian pulang pada R$ 11,500/m², pembiayaan dikira atas R$ 11,500 — dan perbezaan itu mesti dibayar daripada poket sendiri, melalui pendahuluan atau sumber dana peribadi.
Nombor ketiga ialah bayaran pendahuluan. Melalui SBPE (Sistem Brazil Simpanan dan Pinjaman), bank-bank membiayai sehingga 80% nilai hartanah terpakai dan sehingga 90% bagi hartanah yang masih dalam pembinaan dengan Caixa. Tetapi LTV (loan-to-value, nisbah pinjaman kepada nilai) berkesan menurun mengikut risiko: hartanah di tepi laut, di zon banjir atau di kondominium berisiko tunggakan tinggi mengalami pemotongan automatik. Bagi hartanah bernilai R$ 600,000 di Itajaí, merancang 20% pendahuluan (R$ 120,000) merupakan paras selamat minimum; sesiapa yang datang dengan 30% (R$ 180,000) berjaya mengurangkan ansuran sehingga R$ 700 sebulan dan membuka ruang untuk merundingkan kadar.
Yang keempat ialah FGTS yang layak digunakan. FGTS (Tabung Jaminan Tempoh Perkhidmatan) ialah dana wajib pekerja Brazil. Untuk menggunakan baki FGTS dalam pembiayaan, pekerja perlu mempunyai sekurang-kurangnya tiga tahun dalam pekerjaan formal (jumlah semua kontrak), tidak boleh memiliki hartanah kediaman lain di perbandaran yang sama atau perbandaran bersempadan — yang di Itajaí merangkumi Balneário Camboriú, Navegantes, Itapema dan Camboriú — dan hartanah perlu mempunyai nilai yang serasi dengan siling SFH (Sistem Kewangan Perumahan), yang pada 2026 ditetapkan pada R$ 1.5 juta di semua wilayah. Adalah baik untuk menyemak penyata dalam aplikasi FGTS sebelum simulasi: sistem bank menarik baki secara automatik, dan jika ada percanggahan tempoh, kelulusan akan tergendala.
Nombor kelima ialah skor kredit. Caixa, Itaú, Bradesco dan Santander tidak mendedahkan ambang rasmi, tetapi amalan pasaran pada 2026 menunjukkan bahawa skor di bawah 500 (Serasa Score 2.0, sistem skor kredit utama Brazil) jarang melepasi pra-kelulusan. Antara 500 dan 700, kredit diluluskan, namun pada kadar yang lebih tinggi — perbezaan boleh mencapai 1.2 mata peratusan setahun berbanding pelanggan terbaik. Melebihi 800, pelabur memasuki zon rundingan sebenar, terutamanya jika sudah mempunyai akaun semasa, pelaburan dan insurans di bank tersebut.
Empat keputusan besar: SAC lawan Price, indeks dan pembacaan CET
Setelah lima nombor itu ditetapkan, simulasi memasuki tahap baru. Ia bukan lagi sekadar mengisi borang — ia adalah berhadapan dengan empat tawaran yang kelihatan sama tetapi sebenarnya berbeza. Pada Jun 2026, dengan Selic pada 10.75% setahun (selepas kitaran pemotongan oleh Copom, jawatankuasa dasar monetari Brazil, yang bermula pada Ogos 2025), spread bank-bank masih mengekalkan jurang yang signifikan antara institusi.
Pilihan pertama ialah sistem pelunasan. Dalam SAC (Sistem Pelunasan Tetap), ansuran bermula tinggi dan menurun bulan demi bulan kerana pelunasan adalah tetap manakala faedah dikenakan ke atas baki yang semakin berkurang. Dalam Price (Jadual Price), ansuran adalah tetap, tetapi pelunasan bertambah seiring waktu — bermakna pada tahun-tahun awal pelabur hampir hanya membayar faedah sahaja. Bagi hartanah yang dibiayai selama 30 tahun, SAC membayar antara 15% hingga 25% kurang faedah berbanding Price dalam jumlah terkumpul. Ansuran pertama SAC mungkin lebih tinggi R$ 800 hingga R$ 1,200, dan inilah sebabnya ramai pembeli memilih Price tanpa berfikir panjang — lebih banyak hartanah muat dalam pendapatan mereka. Bagi pelabur yang berhasrat menjual semula atau melunaskan awal, SAC hampir selalu lebih unggul dari segi matematik.
Pilihan kedua ialah indeks pelarasan. Terdapat tiga jenis pada 2026: TR (Kadar Rujukan), IPCA (indeks inflasi rasmi Brazil) dan poupança+ (terkait dengan akaun simpanan). TR bertahun-tahun berada pada sifar, tetapi kembali positif pada 2024 dan menyeberangi 2025 berayun antara 0.12% hingga 0.21% sebulan — secara tahunan, antara 1.5% hingga 2.5%. Indeks IPCA mengurangkan ansuran awal, tetapi melemparkan inflasi ke dalam baki hutang; ia berisiko dalam persekitaran inflasi tinggi dan hanya memberi kejutan baik pada tahun-tahun IPCA terkawal. Poupança+, ditawarkan oleh Caixa, mengaitkan sebahagian kadar dengan pulangan simpanan — menarik apabila Selic tinggi, hilang daya tarikan apabila Copom memotong kadar. Peraturan praktikal: bagi jangka masa panjang dan profil konservatif, TR; bagi yang mempertaruhkan disinflasi struktural, IPCA; poupança+ memerlukan pemantauan bulanan.
Saringan ketiga ialah CET (Kos Efektif Total). Kadar nominal yang diiklankan di tingkap kedai ("mulai daripada 9.99% setahun + TR") hanyalah sebahagian kecil. CET menjumlahkan faedah, TR, yuran, insurans MIP (Kematian dan Hilang Upaya Kekal) dan DFI (Kerosakan Fizikal Hartanah), penilaian jaminan dan kos notari yang diserapkan. Pada 2026, lazim kadar nominal 11.49% setahun menjadi CET 12.8% hingga 13.4% — hampir 1.5 mata lebih tinggi. Membandingkan bank melalui CET, dan bukan kadar nominal, adalah perbezaan antara memilih dengan baik dan memilih dengan buruk. Jadual di bawah merumuskan senario Jun 2026 bagi hartanah bernilai R$ 600,000, tempoh 360 bulan, sistem SAC dengan indeks TR.
| Bank | Kadar nominal setahun | CET anggaran setahun | Ansuran ke-1 anggaran | Catatan |
|---|---|---|---|---|
| Caixa Econômica | 11.49% + TR | 12.9% | R$ 5,420 | Terima FGTS, MCMV, LTV terbaik untuk hartanah baharu |
| Itaú | 11.79% + TR | 13.2% | R$ 5,510 | Baik untuk pemindahan dan hartanah mewah |
| Bradesco | 11.69% + TR | 13.1% | R$ 5,480 | Hubungan rapat boleh kurangkan kadar hingga 0.8 m.p. |
| Santander | 11.99% + TR | 13.4% | R$ 5,560 | Pilihan IPCA lebih agresif |
Insurans MIP dan DFI adalah wajib mengikut undang-undang SFH, tetapi bank perlu menyediakan sekurang-kurangnya dua pilihan syarikat insurans — dan pelanggan boleh memilih syarikat lain, selagi polisi memenuhi perlindungan minimum yang ditetapkan. Dalam praktiknya, hampir tiada siapa yang menukar; tetapi perbezaan antara insurans piawai bank dan syarikat insurans luaran boleh mencapai R$ 150 sebulan sepanjang 30 tahun, iaitu hampir R$ 54,000 penjimatan. Berbaloi untuk membuat panggilan telefon.
Hartanah dalam pembinaan di Itajaí: pembiayaan bersekutu, INCC dan pemindahan pada habite-se
Itajaí kini merupakan salah satu pasaran Brazil paling aktif untuk pelancaran kelas mewah dan pertengahan — dan ini mengubah keseluruhan logik pembiayaan. Pembeli hartanah dalam pembinaan tidak membiayai terus dengan bank pada masa tandatangan: dia memasuki pembiayaan bersekutu dengan pemaju, membayar deposit dan ansuran bulanan sepanjang pembinaan (biasanya 24 hingga 42 bulan) dan hanya membuat pemindahan ke bank pada saat habite-se (sijil layak diduduki yang dikeluarkan oleh pihak berkuasa tempatan, setara dengan CCC di Malaysia).
Sepanjang tempoh pembinaan, baki akan dilaraskan menggunakan INCC (Indeks Kebangsaan Kos Pembinaan), yang dihitung oleh Fundação Getulio Vargas. Pada 2025, INCC ditutup pada 6.8% terkumpul, dan unjuran Sinduscon-SC (kesatuan pembina di Santa Catarina) untuk 2026 berada antara 5.9% hingga 6.5%. Ini bermakna ansuran yang dibayar pada bulan ke-1 tidak sama dengan ansuran bulan ke-24: ia meningkat dengan INCC, dan baki hutang juga sama. Bagi hartanah bernilai R$ 800,000 yang disiapkan dalam 36 bulan, baki akhir boleh mencecah R$ 950,000 hanya dengan pelarasan — dan pemindahan ke bank dikira atas nilai yang lebih tinggi ini.
Pemindahan pada habite-se ialah momen kritikal kedua. Bank menjalankan semula analisis kredit penuh — pendapatan, skor, FGTS, penilaian hartanah siap — dan menawarkan syarat yang berkuat kuasa pada masa itu. Jika Selic naik antara tandatangan kontrak dengan pemaju dan penyerahan kunci, kadar pemindahan juga naik. Jika pelanggan kehilangan pendapatan, pemindahan mungkin ditolak, dan dia terperangkap dalam jerangkap klasik: sudah membayar 30% hingga 40% nilai hartanah kepada pemaju dan terpaksa melunaskan baki secara tunai atau menjual kontrak dengan diskaun.
Terdapat keunikan pantai Santa Catarina yang mempengaruhi penilaian. Hartanah di barisan pertama pantai mengalami pemotongan LTV kerana terdedah kepada angin laut, garam dan peraturan zon pantai; hartanah di Itajaí, di kawasan dekat sungai atau pelabuhan, mungkin mempunyai sekatan kerana risiko banjir yang direkodkan dalam peta Pertahanan Awam perbandaran. Pembeli yang teliti meminta peta zon daripada ejen sebelum simulasi, kerana sistem bank menyilang poskod dengan pangkalan data risiko dan mengembalikan LTV yang lebih rendah tanpa menyatakan sebabnya.
Minha Casa Minha Vida di Itajaí: kategori 2026, subsidi dan had geografi
Minha Casa Minha Vida (MCMV, program perumahan persekutuan Brazil yang setara dengan PR1MA di Malaysia) telah dikalibrasi semula untuk 2026 dan mengekalkan struktur tiga kategori berdasarkan pendapatan bulanan isi rumah. Kategori 1 menampung keluarga berpendapatan sehingga R$ 2,850, Kategori 2 sehingga R$ 4,700 dan Kategori 3 meliputi pendapatan sehingga R$ 8,600. Di Itajaí, Kategori 3 paling relevan untuk pelabur dan profesional bebas — gabungan subsidi kerajaan persekutuan dengan FGTS sebagai pendahuluan dan pembiayaan Caixa menjatuhkan CET ke bawah 10% setahun dalam banyak kontrak.
Subsidi ialah titik kunci. Bagi Kategori 1, ia boleh mencapai R$ 55,000 di perbandaran bersaiz sederhana seperti Itajaí; bagi Kategori 2, ia berkisar antara R$ 8,000 hingga R$ 25,000; bagi Kategori 3, ia bersifat simbolik atau tidak wujud, tetapi manfaatnya terletak pada kadar bersubsidi (sekitar 8.16% setahun bagi tingkat terendah Kategori 3 dan sehingga 9.16% bagi tingkat tertinggi). Hartanah mestilah berada dalam siling nilai — pada 2026, R$ 350,000 di ibu kota dan kawasan metropolitan, nilai yang di Itajaí mengehadkan pilihan kepada projek ekonomi di luar paksi Praia Brava.
Gabungan sumber dana itulah yang mengubah permainan. Sepasang suami isteri dengan pendapatan gabungan R$ 7,500 dan R$ 38,000 FGTS terkumpul boleh memasuki hartanah bernilai R$ 340,000 di Itajaí dengan: R$ 38,000 FGTS sebagai pendahuluan, R$ 15,000 subsidi persekutuan, R$ 27,000 sumber peribadi dan R$ 260,000 pembiayaan Caixa dalam SAC TR pada 9.16% setahun — ansuran awal sekitar R$ 2,080, dalam peraturan 30%. Tanpa MCMV, pasangan yang sama akan membeli hartanah yang sama dengan ansuran R$ 2,450 bulanan dan membayar R$ 80,000 pendahuluan daripada poket sendiri.
Had geografi MCMV adalah kurang ketara. Itajaí, yang dikelaskan sebagai perbandaran sederhana dalam program, menawarkan siling penuh; sementara di Balneário Camboriú siling tersebut mungkin ditafsirkan sebagai "ibu kota wilayah", yang mempengaruhi subsidi maksimum. Wajar untuk menyemak pengelasan terkini di portal Kementerian Bandar sebelum merancang pembelian.
Perspektif pelabur: CET, pelunasan dengan FGTS, pemindahan dan cap rate
Bagi pembeli yang ingin mendiami sendiri, simulasi ialah cara. Bagi pelabur, ia merupakan asas perniagaan. Pelabur hartanah di Itajaí — terutamanya di Praia Brava dan kawasan dengan penyewaan bermusim — perlu membaca simulasi sebagaimana penganalisis kredit membaca: melalui CET, lengkung pelunasan dan pulangan berbanding kos modal.
Instrumen pertama ialah pelunasan dengan FGTS setiap dua tahun. Undang-undang membenarkan penggunaan baki FGTS untuk mengurangkan baki hutang pembiayaan setiap 24 bulan, dan strategi terbaik ialah mengurangkan tempoh, bukan ansuran. Mengurangkan tempoh menghapuskan bulan-bulan paling mahal kontrak (yang akhir, dalam SAC; yang awal, dalam Price). Dalam pembiayaan R$ 500,000 dalam SAC TR 30 tahun, tiga pelunasan R$ 30,000 sepanjang enam tahun boleh memendekkan kontrak lebih daripada lapan tahun dan menjana penjimatan melebihi R$ 180,000 dalam faedah.
Yang kedua ialah pemindahan kredit (portabilidade). Dikawal selia oleh Bank Pusat Brazil, pemindahan membenarkan pemindahan pembiayaan dari satu bank ke bank lain dengan mengekalkan jaminan dan tanpa kos langsung kepada pelanggan. Dalam kitaran penurunan Selic — seperti yang sedang berlaku sekarang, bermula pada 2025 dan masih berjalan — memindahkan setiap 18 hingga 24 bulan boleh mengurangkan kadar sebanyak 1 hingga 2 mata peratusan. Petua: penjimatan tahunan dalam faedah perlu melebihi kos notari dan penilaian sekurang-kurangnya tiga kali ganda untuk pemindahan menjadi berbaloi.
Instrumen ketiga ialah penggunaan leveraj untuk penyewaan. Pengiraan adalah mudah dan tidak berbelas kasihan: cap rate (sewa tahunan bersih dibahagikan dengan nilai hartanah) perlu lebih tinggi daripada kos modal (CET pembiayaan). Di Itajaí, cap rate purata hartanah sewa tahunan berada antara 4.8% hingga 6.2%, bergantung pada kawasan kejiranan; untuk sewa bermusim di Praia Brava, ia boleh mencapai 8% atau 9% pada musim puncak, tetapi dengan kebermusiman yang ketara dan kekosongan purata tahunan 35% hingga 45%. Membandingkan cap rate dengan CET 12.9% mendedahkan kebenaran yang tidak selesa: membeli hartanah berpembiayaan untuk disewa hanya memberi pulangan positif jika pelabur masuk dengan 40% atau lebih pendahuluan, atau jika mempertaruhkan kenaikan nilai aset dalam jangka sederhana.
"Hartanah yang dibiayai untuk disewa bukanlah pendapatan pasif — ia ialah pendapatan pasif yang ditolak dengan CET. Di Itajaí, dengan cap rate purata sekitar 5.5% dan CET pembiayaan menghampiri 13%, tesis pelaburan disokong oleh kenaikan nilai meter persegi, bukan oleh sewa. Sesiapa yang mengabaikan matematik ini menukar hartanah yang baik kepada liabiliti bulanan." — analisis pasaran, Jun 2026.
Kenaikan nilai harta ialah, sememangnya, enjin utama. Itajaí mencatatkan kenaikan terkumpul lebih daripada 70% dalam harga purata meter persegi sepanjang lima tahun terakhir, menurut siri data yang disilang antara FipeZap dan pangkalan data perbandaran. Walaupun CET melebihi cap rate, pelabur yang memegang hartanah selama lima hingga tujuh tahun dan membiayai semula apabila Selic turun mendapat keuntungan modal jauh lebih tinggi daripada kos pembiayaan — selagi mempunyai aliran tunai untuk merentasi 24 bulan pertama, yang paling memberatkan.
Bagi pelabur Malaysia yang sedang menilai destinasi pantai Brazil sebagai tambahan portfolio antarabangsa, terdapat pertimbangan tambahan: pertukaran mata wang Ringgit-Real bergerak secara berasingan daripada kitaran Selic, dan pelabur yang membayar pendahuluan dengan Real yang diperoleh ketika kadar pertukaran menguntungkan secara berkesan mengunci kos masukan yang lebih rendah dalam mata wang asal mereka. Sesetengah pelabur antarabangsa juga memilih untuk membiayai sebahagian pembelian di Brazil dan sebahagian lagi dengan sumber luar negara, bagi membahagikan risiko mata wang antara dua wilayah.
Kesilapan yang membebankan: ITBI, insurans, penilaian dan ilusi ansuran kecil
Walaupun pelabur berpengalaman tersandung pada kos-kos yang mengorbit pembiayaan dan hampir tidak pernah muncul dalam hasil simulasi. Empat daripadanya menumpukan sebahagian besar kejutan tidak menyenangkan.
Yang pertama ialah ITBI (Cukai Pemindahan Hartanah). Di Itajaí, kadarnya 3% atas nilai transaksi — antara yang tertinggi di negeri tersebut. Bagi hartanah bernilai R$ 700,000, ini bermakna R$ 21,000 dibayar kepada majlis perbandaran pada saat penyempurnaan surat hak milik, di luar pembiayaan. Terdapat pengurangan undang-undang untuk pembelian pertama melalui SFH (diskaun 50% pada bahagian yang dibiayai), tetapi pengurangan perlu diminta secara eksplisit, dengan dokumen yang betul, sebelum menjana invois.
Yang kedua ialah melupakan insurans dalam perbandingan antara tawaran. MIP bergantung pada usia peminjam dan tempoh — sesiapa yang menandatangani pada usia 50 membayar premium yang jauh lebih tinggi daripada yang menandatangani pada 30. DFI berkadaran dengan nilai gantian hartanah, bukan dengan nilai yang dibiayai. Pada sesetengah bank, dua insurans ini berjumlah 0.055% baki hutang sebulan; pada bank lain, 0.072%. Perbezaan ini, dalam pembiayaan R$ 600,000 selama 30 tahun, melepasi R$ 60,000 sepanjang kontrak.
Yang ketiga ialah mempercayai secara membuta tuli penilaian bank. Jurutera yang diupah oleh bank bekerja untuk bank, bukan untuk pelanggan. Di pasaran yang sedang melonjak seperti Itajaí, adalah biasa untuk penilaian berada 8% hingga 12% di bawah harga pembelian; di pasaran yang berlebihan bekalan (apartmen kecil di Itajaí Centro yang dilancarkan secara besar-besaran antara 2023 dan 2025), ia boleh mencapai 15%. Pembeli boleh mempertikaikan dengan laporan penilaian selari, tetapi perlu membayar untuk laporan kedua dan bank tidak diwajibkan menerimanya — walaupun majoriti membuka semula rundingan.
Yang keempat, dan paling biasa, ialah membandingkan ansuran tanpa membandingkan tempoh. Bank A menawarkan ansuran awal R$ 4,800 dalam 30 tahun, bank B menawarkan R$ 4,300 dalam 35 tahun. Pembaca yang kurang teliti akan memilih B. Tetapi CET terkumpul B, sepanjang lima tahun tambahan, boleh menjadi R$ 150,000 lebih tinggi. Simulasi yang betul menormalisasi semuanya kepada tempoh yang sama — biasanya 360 bulan — sebelum membandingkan nilai semasa bersih. Pembeli hartanah selalunya tidak pakar dalam matematik kewangan, dan bank menyedari hakikat ini.
Apa yang sudah berubah dan apa lagi yang boleh berubah sehingga penghujung 2026
Kitaran makroekonomi semasa memihak kepada pembeli berdisiplin. Selic, yang mencecah 15% pada awal 2025, telah menurun kepada 10.75% pada Jun 2026 dan keluk DI menjangka paras minimum hampir 9.5% menjelang Disember. Kadar pembiayaan hartanah, yang lambat menyerap penurunan, dijangka menurun antara 0.8 hingga 1.4 mata peratusan sepanjang separuh kedua tahun — membuka semula tetingkap pemindahan bagi mereka yang menandatangani kontrak antara 2023 dan 2024.
Secara selari, INCC menunjukkan kesederhanaan: CBIC (Kamar Industri Pembinaan Brazil) menjangka penutupan 2026 dengan INCC terkumpul antara 5.9% hingga 6.5%, di bawah 8.9% pada 2023. Ini mengurangkan kesan indeks dalam fasa pembinaan, memperbaiki tesis pembelian dalam pembinaan. Dan daftar positif (rekod kredit positif yang dikongsi antara institusi), dalam versinya yang diperluas sejak 2024, memberi manfaat kepada pembeli dengan sejarah pembayaran yang baik walaupun tanpa hubungan perbankan yang kukuh — skor tinggi kini bernilai sama dengan akaun gaji di bank.
Risiko sisa ialah peraturan. Perbincangan di Kongres tentang perubahan peraturan penggunaan FGTS, kemungkinan penyesuaian siling SFH dan semakan metodologi CET boleh mengubah simulasi pada 2026. Sesiapa yang menandatangani kontrak sekarang perlu menyimpan semua syarat yang dipersetujui — kadar, indeks, insurans — dalam fail yang mudah dirujuk. Perubahan peraturan kecil mewujudkan hak untuk semakan kehakiman, tetapi hanya untuk mereka yang dapat membuktikan syarat asal dengan jelas.
Kesimpulan: simulasi ialah keputusan, bukan perundingan
Simulasi pembiayaan hartanah di Itajaí, pada 2026, telah berhenti menjadi langkah birokrasi dan menjadi keputusan utama pembelian. Pelabur yang tiba di bank tanpa lima nombor asas — pendapatan, nilai pasaran, pendahuluan, FGTS, skor — menerima tawaran piawai yang lebih buruk daripada yang sepatutnya. Pelabur yang memahami SAC berbanding Price, membaca CET berbanding kadar nominal, mengira kesan INCC dalam pembinaan, menjumlahkan subsidi MCMV apabila terpakai dan mengukur cap rate sewa berbanding kos modal, meninggalkan bank dengan kontrak yang menghormati poket sendiri. Perbezaan antara keduanya, sepanjang 30 tahun, mudah berada dalam susunan ratusan ribu real.
Untuk mengikuti analisis mingguan mengenai pasaran hartanah Itajaí dan pantai Santa Catarina — dengan pembacaan senario makro, keputusan Copom dan pergerakan pemaju besar — SIDE Empreendimentos menerbitkan buletin portal setiap Jumaat. Mereka yang ingin mengenali projek-projek baharu yang sedang dilancarkan di wilayah ini boleh melawati bahagian portfolio portal, di mana setiap projek datang dengan simulasi pembiayaan awal dan senario pulangan untuk pelabur.