Simulasyon ng Pautang Pampabahay sa Itajaí 2026
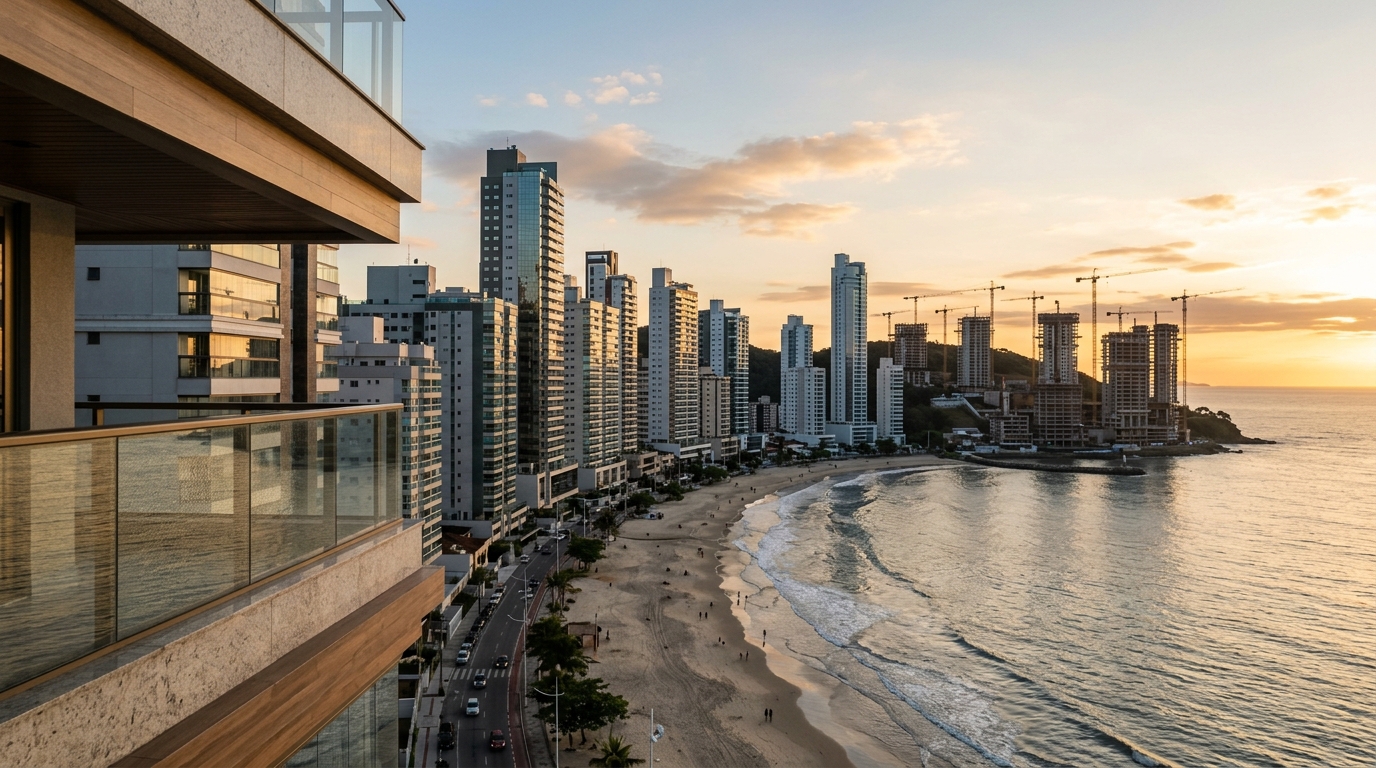
Ang unang hulog ng isang pautang pampabahay (financiamento imobiliário) sa Itajaí, noong Hunyo 2026, ay umaabot sa average na 23% na mas mataas kumpara sa magkakatulad na ari-arian noong dalawang taon na ang nakalilipas — kahit pa bumababa na ang Selic (ang base interest rate ng Brazil na itinatakda ng Banco Central) mula pa noong ikalawang kalahati ng 2025. Hindi lamang ang nominal na rate ang dahilan: ang pagsasama-sama ng TR (Taxa Referencial, ang opisyal na index ng pagsasaayos ng pautang) na nananatiling positibo, mas mataas na MIP at DFI insurance pagkatapos ng aktwaryal na rebisyon ng malalaking bangko, at ang halaga ng metro kuwadrado sa Itajaí na, ayon sa FipeZap (ang pangunahing real estate price index ng Brazil), tumaas nang mas mabilis kaysa sa karaniwan ng mga kabisera sa nakaraang 18 buwan. Kaya naman ang pagsisimula ng simulasyon ng pautang ngayon ay hindi na isang Linggo ng pag-uusisa: ito ang sapilitang disiplina ng investor bago lumagda sa anumang panukala.
Ang problema ay karamihan ng simulasyon ay nagsisimula nang mali. Pumapasok ang mambabasa sa website ng Caixa Econômica Federal (pampublikong bangko), Itaú, Bradesco o Santander, pinupunan ang halaga ng ari-arian, termino at kita — at tinatanggap ang lumalabas na numero na parang absolute truth. Hindi ito ganoon. Ang simulasyon ay isang larawan ng ideal na sitwasyon: mataas na score, ugnayan sa bangko, standard na insurance, fixed indexer. Ang pagbabago ng kahit isa sa mga variable na iyon ay nagbabago ng hulog ng daan-daang reais bawat buwan, at ang CET (Custo Efetivo Total, ang Total Effective Cost) ay nagbabago ng ilang porsyentong puntos sa loob ng 30 taon. Inilalarawan ng pagsusuring ito, hakbang-hakbang, kung ano ang kinukwenta ng investor bago pa man buksan ang simulator — at kung ano ang ginagawa pagkatapos para makakuha ng pinakamahusay na desisyon sa merkado ng Itajaí noong 2026.
Ang limang numerong nauuna sa anumang simulasyon
Bago magpasok ng isang datos sa website ng bangko, ang disiplinadong investor ay may limang numero nang nakahanda. Kung wala ang mga ito, teatro lamang ang simulasyon.
Ang una ay ang nakatuong buwanang kita. Ang patakaran ng 30% — ang hulog ng pautang ay hindi dapat lumampas sa 30% ng gross income ng pamilya — ay hindi suhestiyon ng mga bangko: ito ay regulatory ceiling na ipinatutupad ng Caixa at sinusunod, na may maliit na pagkakaiba, ng iba pa. Sa pinagsamang kita (mag-asawa, mga ko-obligado), pinagsasama ang mga kita, ngunit hinihingi ng Caixa ang pormal na patunay ng hindi bababa sa 70% ng ipinahayag na kita. Ang kumikita ng R$ 10,000 ay maaari lamang magtali ng pinakamataas na R$ 3,000 bawat buwan — at kasama na rito ang insurance at administration fee. Kung ang unang hulog ng simulasyon ay lumabas sa R$ 3,200, basta na lang itong tatanggihan ng sistema.
Ang pangalawa ay ang market value ng target na ari-arian sa Itajaí. Dito, ang pinakakaraniwang pagkakamali ay ang paglilito sa presyo ng katalogo ng developer at ng bank appraisal. Itinala ng FipeZap, noong Mayo 2026, ang average na halaga na R$ 9,870 bawat metro kuwadrado sa Itajaí (kabuuang average ng munisipalidad), na ang Praia Brava ay lumampas pa sa R$ 16,500/m² sa ilang high-end na proyekto. Ang bangko ay nagpapautang batay sa mas mababa sa dalawang numero: halaga sa eskritura o appraisal ng engineer na kinontrata ng mismong bangko. Kung ang developer ay nagbebenta sa R$ 13,000/m² at ang appraisal ay nagbalik ng R$ 11,500/m², ang pautang ay ibibigay sa R$ 11,500 — at ang pagkakaiba ay kailangang lumabas sa bulsa, bilang down payment o sariling pondo.
Ang pangatlong numero ay ang down payment. Sa pamamagitan ng SBPE (Sistema Brasileiro de Poupança e Empréstimo, ang sistema ng pagpopondo ng pabahay mula sa mga savings deposit), ang mga bangko ay nagpapautang, sa pangkalahatan, hanggang 80% ng ari-arian para sa mga used unit at hanggang 90% para sa mga ari-arian na binibili pa lamang sa plano kasama ang Caixa. Ngunit bumababa ang epektibong LTV (loan-to-value) ayon sa peligro: ang mga ari-arian sa tabing-dagat, sa flood zone o sa mga kondominyong may mataas na delinquency ay awtomatikong binabawasan. Para sa isang ari-arian na R$ 600,000 sa Itajaí, ang pagpaplano ng 20% na down payment (R$ 120,000) ay ang ligtas na minimum; ang dumarating na may 30% (R$ 180,000) ay nagpapababa ng hulog ng hanggang R$ 700 bawat buwan at nagbibigay ng espasyo para makipagnegosasyon sa rate.
Ang pang-apat ay ang eligible FGTS. Ang FGTS (Fundo de Garantia do Tempo de Serviço) ay isang sapilitang fund ng kawani, na pinopondohan ng employer (8% ng suweldo), at maaaring gamitin para sa pagbili ng pabahay. Para magamit ang balanse sa pautang, ang manggagawa ay kailangang may hindi bababa sa tatlong taon ng pormal na trabaho (pinagsama-sama ang lahat ng kontrata), hindi maaaring may iba pang residential property sa parehong munisipalidad o sa mga karatig na munisipalidad — na sa Itajaí ay kinabibilangan ng Balneário Camboriú, Navegantes, Itapema at Camboriú — at ang ari-arian ay kailangang may halagang naaayon sa SFH ceiling (Sistema Financeiro de Habitação, ang regulated na pabahay finance system), na sa 2026 ay nasa R$ 1.5 milyon sa lahat ng rehiyon. Sulit suriin ang statement sa FGTS app bago mag-simulate: kinukuha ng sistema ng bangko ang balanse nang awtomatiko, at kung may diskrepansya sa oras, hindi maaprubahan.
Ang panlimang numero ay ang credit score. Hindi inilalathala ng Caixa, Itaú, Bradesco at Santander ang opisyal na cut-off, ngunit ang pamilihan sa 2026 ay nagpapakita na ang score na mas mababa sa 500 (Serasa Score 2.0, ang pangunahing credit bureau ng Brazil) ay bihirang dumaan sa pre-approval. Sa pagitan ng 500 at 700, ang kredito ay aprubado, ngunit sa mas masamang rate — pagkakaibang maaaring umabot sa 1.2 porsyentong puntos kada taon kumpara sa pinakamahusay na kliyente. Higit sa 800, ang investor ay pumapasok sa tunay na hanay ng negosasyon, lalo na kung mayroon nang current account, investment at insurance sa bangko.
Ang apat na malalaki: SAC laban sa Price, indexer at ang pagbasa ng CET
Kapag natukoy na ang limang numero, ang simulasyon ay tumataas sa ibang antas. Hindi na ito pagpupunan lamang ng porma — ito ay paghaharap ng apat na panukala na mukhang magkapareho ngunit hindi. Noong Hunyo 2026, na ang Selic ay nasa 10.75% kada taon (matapos ang siklo ng pagbabawas ng Copom na nagsimula noong Agosto 2025), ang spreads ng mga bangko ay nananatiling makabuluhang naghihiwalay sa mga institusyon.
Ang unang pagpili ay ang sistema ng amortisasyon. Sa SAC (Sistema de Amortização Constante, o sistema ng patuloy na amortisasyon), ang hulog ay nagsisimula nang mataas at bumababa buwan-buwan dahil fixed ang amortisasyon at ang interes ay nasisingil sa bumababang balanse. Sa Price (Tabela Price), ang hulog ay patuloy, ngunit lumalaki ang amortisasyon sa paglipas ng panahon — ibig sabihin, sa mga unang taon, halos puro interes ang binabayaran ng investor. Para sa ari-arian na pinopondohan ng 30 taon, ang SAC ay nagbabayad, sa kabuuan, ng 15% hanggang 25% na mas kakaunting interes kaysa sa Price. Ang unang hulog ng SAC ay maaaring R$ 800 hanggang R$ 1,200 na mas mataas, at iyan mismo ang dahilan kung bakit maraming mamimili ang pumipili ng Price nang walang pag-iisip — mas maraming ari-arian ang kasya sa kita. Para sa investor na nag-iisip na ibenta o magbawas ng saldo, ang SAC ay halos palaging matematikal na nakahihigit.
Ang pangalawang pagpili ay ang indexer. Mayroong tatlong magagamit sa 2026: TR (Taxa Referencial), IPCA at poupança+. Ang TR ay nanatiling zero sa loob ng maraming taon, ngunit bumalik na positibo noong 2024 at sumailalim sa 2025 na nag-oscillate sa pagitan ng 0.12% at 0.21% bawat buwan — sa annual basis, halos 1.5% hanggang 2.5%. Ang IPCA (Índice Nacional de Preços ao Consumidor Amplo, ang opisyal na inflation index ng Brazil) ay nagbabawas ng unang hulog, ngunit ipinapasok ang inflation sa loob ng balanse — peligroso ito sa kapaligiran ng inflation at nag-alok lamang ng magagandang sorpresa sa mga taon ng kontroladong IPCA. Ang poupança+, na inaalok ng Caixa, ay nagtatali ng bahagi ng rate sa kita ng savings account — kaakit-akit kapag mataas ang Selic, nawawalan ng kintab sa pagbabawas ng Copom. Ang patakaran sa pagsasanay: para sa pangmatagalang horizon at konserbatibong profile, TR; para sa nagtataya sa structural disinflation, IPCA; ang poupança+ ay nangangailangan ng buwanang pagsubaybay.
Ang pangatlong filter ay ang CET (Custo Efetivo Total). Ang nominal rate na nakapaskil sa bintana ("simula sa 9.99% kada taon + TR") ay isang bahagi lamang. Pinagsasama ng CET ang interes, TR, mga fee, MIP insurance (Morte e Invalidez Permanente, na nagbabayad ng utang sa kaso ng kamatayan o permanenteng kapansanan ng nag-utang) at DFI insurance (Danos Físicos do Imóvel, na nagbabayad ng pisikal na pinsala sa ari-arian), pagtatasa ng garantiya at notarial cost na nakapaloob. Sa 2026, karaniwan nang makita ang nominal rate na 11.49% kada taon na nagiging CET na 12.8% hanggang 13.4% — halos 1.5 puntos na mas mataas. Ang paghahambing ng mga bangko sa CET, at hindi sa rate, ay ang pagkakaiba sa pagitan ng tamang pagpili at maling pagpili. Ang talahanayan sa ibaba ay nagsasaad ng sitwasyon sa Hunyo 2026 para sa isang ari-arian na R$ 600,000, terminong 360 buwan, sa SAC system na may TR indexer.
| Bangko | Nominal rate kada taon | Aprox. CET kada taon | Tantyang unang hulog | Komentaryo |
|---|---|---|---|---|
| Caixa Econômica | 11.49% + TR | 12.9% | R$ 5,420 | Tinatanggap ang FGTS, MCMV, pinakamahusay na LTV sa plano |
| Itaú | 11.79% + TR | 13.2% | R$ 5,510 | Maganda para sa portability at premium properties |
| Bradesco | 11.69% + TR | 13.1% | R$ 5,480 | Ang ugnayan ay nagpapababa ng rate ng hanggang 0.8 p.p. |
| Santander | 11.99% + TR | 13.4% | R$ 5,560 | Mas agresibong opsyon ng IPCA |
Ang MIP at DFI insurance ay sapilitan ayon sa batas ng SFH, ngunit kailangang magpresenta ang bangko ng hindi bababa sa dalawang opsyon ng kompanya ng insurance — at maaaring tanggapin ng kliyente ang iba, basta't ang polisiya ay tumutugma sa minimum coverage. Sa katotohanan, halos walang nagpapalit; ngunit ang pagkakaiba sa pagitan ng standard insurance ng bangko at panlabas na kompanya ng insurance ay maaaring umabot sa R$ 150 bawat buwan sa loob ng 30 taon, na halos R$ 54,000 ang matitipid. Sulit ang isang tawag sa telepono.
Ari-arian sa plano sa Itajaí: associative financing, INCC at ang turnover sa habite-se
Ang Itajaí ay, ngayon, isa sa mga pinakaaktibong merkado sa Brazil sa paglulunsad ng mga high at mid-end na proyekto — at ganap na nagbabago ito sa lohika ng pagpopondo. Ang mamimili ng ari-arian sa plano ay hindi direktang nagpopondo sa bangko sa oras ng paglagda: pumapasok siya sa associative financing kasama ang developer, nagbabayad ng down payment at buwanang hulog sa panahon ng konstruksyon (kadalasang 24 hanggang 42 buwan), at saka pa lamang gagawa ng bank transfer sa habite-se (ang opisyal na certificate of occupancy na inilalabas ng munisipalidad).
Sa panahon ng konstruksyon, ang balanse ay itinatama ng INCC (Índice Nacional de Custo da Construção, ang National Construction Cost Index), na kinokompyut ng Fundação Getulio Vargas. Sa 2025, isinara ang INCC sa 6.8% na pinagsama-samang inflation, at ang projection ng Sinduscon-SC (ang construction industry association ng Santa Catarina) para sa 2026 ay nasa pagitan ng 5.9% at 6.5%. Ibig sabihin nito, ang hulog na binayaran sa buwan 1 ay hindi pareho ng sa buwan 24: lumalaki ito kasama ang INCC, at gayundin ang balanse. Para sa isang ari-arian na R$ 800,000 na ihahatid sa 36 buwan, ang panghuling balanse ay maaaring umabot sa R$ 950,000 dahil lamang sa pagsasaayos — at sa mas malaking halaga na ito kakalkulahin ang bank transfer.
Ang turnover sa habite-se ang pangalawang kritikal na sandali. Ginagawa muli ng bangko ang buong credit analysis — kita, score, FGTS, appraisal ng natapos na ari-arian — at iminumungkahi ang kasalukuyang kondisyon noong panahong iyon. Kung tumaas ang Selic sa pagitan ng paglagda ng kontrata sa developer at paghahatid ng susi, tumataas din ang rate ng turnover. Kung nawalan ng kita ang kliyente, maaaring tanggihan ang turnover, at mahuhulog siya sa klasikong bitag: nakapagbayad na siya ng 30% hanggang 40% ng ari-arian sa developer at kailangan niyang bayaran ang natitira nang buo o ibenta ang kontrata na may diskwento.
May mga partikularidad sa baybayin ng Santa Catarina na nakakaapekto sa pagtatasa. Ang mga ari-arian sa unang block ng dagat ay sumasailalim sa pagbabawas ng LTV dahil sa eksposisyon sa hangin ng dagat, asin at coastal zone regulations; ang mga ari-arian sa Itajaí, sa mga lugar malapit sa ilog o pantalan, ay maaaring may paghihigpit dahil sa peligro ng pagbaha na nakatala sa mga mapa ng Defesa Civil ng munisipalidad. Ang masigasig na mamimili ay humihingi ng zoning map sa real estate agent bago mag-simulate, dahil ang sistema ng bangko ay nag-uugnay ng ZIP code sa risk base at nagbabalik ng mas mababang LTV nang hindi sinasabi ang dahilan.
Minha Casa Minha Vida sa Itajaí: 2026 brackets, subsidy at ang geographic limits
Ang Minha Casa Minha Vida (MCMV, ang flagship subsidized housing program ng pederal na pamahalaan ng Brazil) ay muling kinalibrate para sa 2026 at pinananatili ang istruktura ng tatlong bracket ayon sa buwanang gross family income. Ang Bracket 1 ay tumutugon sa mga pamilyang may kita hanggang R$ 2,850, ang Bracket 2 hanggang R$ 4,700 at ang Bracket 3 ay sumasaklaw sa kita hanggang R$ 8,600. Sa Itajaí, ang Bracket 3 ang pinakarelevant para sa mga investor at propesyonal — ang kombinasyon ng pederal na subsidy sa FGTS sa down payment at Caixa financing ay nagpapababa ng CET sa ilalim ng 10% kada taon sa maraming kontrata.
Ang subsidy ang susing punto. Para sa Bracket 1, maaari itong umabot sa R$ 55,000 sa mid-sized na munisipalidad gaya ng Itajaí; para sa Bracket 2, nag-iiba sa pagitan ng R$ 8,000 at R$ 25,000; para sa Bracket 3, ito ay simboliko o wala, ngunit ang benepisyo ay nasa subsidized rate (sa paligid ng 8.16% kada taon para sa pinakamababang bahagi ng Bracket 3 at hanggang 9.16% para sa pinakamataas). Ang ari-arian ay kailangang nasa loob ng halagang ceiling — sa 2026, R$ 350,000 sa mga kabisera at metropolitan area, halagang sa Itajaí ay nagpapakita ng mga opsyon sa mga mura-murang proyekto sa labas ng axis ng Praia Brava.
Ang kombinasyon ng mga source ang nagbabago sa laro. Ang isang mag-asawa na may pinagsamang kita na R$ 7,500 at R$ 38,000 na naipon na FGTS ay maaaring pumasok sa isang ari-arian na R$ 340,000 sa Itajaí na may: R$ 38,000 na FGTS sa down payment, R$ 15,000 na federal subsidy, R$ 27,000 na sariling pondo at R$ 260,000 na Caixa financing sa SAC TR na 9.16% kada taon — unang hulog na halos R$ 2,080, sa loob ng patakaran ng 30%. Nang walang MCMV, ang parehong mag-asawa ay bibili ng parehong ari-arian na nagbabayad ng R$ 2,450 bawat buwan at maglalabas ng R$ 80,000 ng down payment mula sa sariling bulsa.
Ang geographic limit ng MCMV ay hindi gaanong halata. Ang Itajaí, na nakaklasipika bilang medium-sized na munisipalidad sa loob ng programa, ay nag-aalok ng buong ceiling; sa Balneário Camboriú, ang ceiling ay maaaring bigyan ng kahulugang "rehiyonal na kabisera", na nakakaapekto sa pinakamataas na subsidy. Sulit suriin ang updated na classification sa portal ng Ministério das Cidades bago magplano ng pagbili.
Ang pagbasa ng investor: CET, amortization sa FGTS, portability at cap rate
Para sa mga bumibili para tirahan, ang simulasyon ay isang midyo. Para sa mga bumibili para mag-invest, ito ang batayan ng negosyo. Ang investor ng ari-arian sa Itajaí — lalo na sa Praia Brava at sa mga rehiyong may short-term rental para sa bakasyon — ay kailangang basahin ang simulasyon bilang isang credit analyst: sa CET, sa amortization curve at sa return na ihinambing sa funding.
Ang unang instrumento ay ang amortization sa FGTS bawat dalawang taon. Pinapayagan ng batas ang paggamit ng balanse ng FGTS para mabawasan ang debt balance ng pautang bawat 24 buwan, at ang pinakamahusay na estratehiya ay ang pagbabawas na nagpapaikli ng termino, hindi ng hulog. Ang pagbabawas ng termino ay nag-aalis ng pinakamamahal na buwan ng kontrata (ang mga huli, sa SAC; ang mga unang, sa Price). Sa isang pautang na R$ 500,000 sa SAC TR na 30 taon, tatlong amortization na tig-R$ 30,000 sa anim na taon ay maaaring magpaikli ng kontrata ng higit sa walong taon at makagawa ng savings na higit sa R$ 180,000 sa interes.
Ang pangalawa ay ang credit portability. Reguladong ng Banco Central, ang portability ay nagpapahintulot sa paglilipat ng pautang mula sa isang bangko patungo sa iba habang pinananatili ang mga garantiya at walang direktang gastos para sa kliyente. Sa mga siklo ng pagbaba ng Selic — gaya ng kasalukuyang, na nagsimula noong 2025 at patuloy pa rin —, ang portabilisasyon bawat 18 hanggang 24 buwan ay maaaring magpababa ng rate ng 1 hanggang 2 porsyentong puntos. Ang patakaran sa pagsasanay: ang taunang ipon sa interes ay kailangang lumampas sa notarial at appraisal cost ng hindi bababa sa tatlong beses para magbayad ang portability.
Ang pangatlong instrumento ay ang leverage para sa pag-upa. Ang kalkulasyon ay simple at walang awa: ang cap rate (taunang net rent na hinati sa halaga ng ari-arian) ay kailangang mas mataas sa halaga ng funding (CET ng pautang). Sa Itajaí, ang average na cap rate ng mga ari-arian para sa annual rent ay nasa pagitan ng 4.8% at 6.2%, depende sa barangay; para sa short-term rental sa Praia Brava, maaaring umabot ng 8% o 9% sa peak season, ngunit may mabagsik na seasonality at average na taunang vacancy na 35% hanggang 45%. Ang paghahambing ng cap rate sa CET na 12.9% ay nagpapakita ng hindi komportableng katotohanan: ang pagbili ng ari-arian na pinopondohan para paupahan ay nagbibigay ng positibong return lamang kung ang investor ay pumapasok na may 40% o higit pa na down payment, o kung tinataya niya ang appreciation ng ari-arian sa medium term.
"Ang ari-arian na pinopondohan para paupahan ay hindi passive income — ito ay passive income na binawasan ng CET. Sa Itajaí, na may average na cap rate na nasa paligid ng 5.5% at CET ng pagpopondo na malapit sa 13%, ang investment thesis ay nakatayo sa appreciation ng metro kuwadrado, hindi sa upa. Ang nagbabalewala sa matematikang ito ay binabago ang isang magandang ari-arian sa isang buwanang liabilities." — pagsusuri ng merkado, Hunyo 2026.
Ang appreciation ng kayamanan ay, sa katotohanan, ang pangunahing makina. Itinala ng Itajaí ang pinagsamang pagtaas ng higit sa 70% sa average na presyo ng metro kuwadrado sa nakaraang limang taon, ayon sa cross-series ng FipeZap sa municipal bases. Kahit na ang CET ay mas mataas kaysa sa cap rate, ang investor na humahawak sa ari-arian ng lima hanggang pitong taon at nagre-refinance sa pagbaba ng Selic ay nakakakuha ng capital gain na higit na mataas kaysa sa halaga ng pagpopondo — basta't may sapat na cash flow para makaraan sa unang 24 buwan, ang pinakamabigat.
Ang mga pagkakamaling magastos: ITBI, insurance, appraisal at ang ilusyon ng mas mababang hulog
Maging ang mga bihasang investor ay natitisod sa mga gastos na umiikot sa pautang at halos hindi lumalabas sa resulta ng simulasyon. Apat sa kanila ang naglalaman ng karamihan ng hindi kasiya-siyang sorpresa.
Ang una ay ang ITBI (Imposto sobre Transmissão de Bens Imóveis, ang munisipal na property transfer tax). Sa Itajaí, ang rate ay 3% sa halaga ng transaksyon — isa sa pinakamataas sa estado. Para sa isang ari-arian na R$ 700,000, nangangahulugan ito ng R$ 21,000 na buwis na binabayaran sa city hall sa oras ng eskritura, sa labas ng pautang. May mga legal na pagbabawas para sa unang pagbili sa pamamagitan ng SFH (50% diskwento sa pinopondohang bahagi), ngunit kailangan itong hilingin nang malinaw, na may tamang dokumentasyon, bago bumuo ng remittance slip.
Ang pangalawa ay ang pagkalimot sa insurance sa paghahambing ng mga panukala. Ang MIP ay nag-iiba ayon sa edad ng nag-utang at termino — ang lumagda sa edad na 50 ay nagbabayad ng prima na makabuluhang mas mataas kaysa sa lumagda sa 30. Ang DFI ay proporsyonal sa replacement value ng ari-arian, hindi sa pinopondohang halaga. Sa ilang bangko, ang dalawang insurance na ito ay nagsasama ng 0.055% ng balanse bawat buwan; sa iba, 0.072%. Ang pagkakaiba, sa isang pautang na R$ 600,000 sa loob ng 30 taon, ay lumalampas sa R$ 60,000 sa buong kontrata.
Ang pangatlo ay ang bulag na pagtitiwala sa appraisal ng bangko. Ang engineer na kinontrata ng bangko ay nagtatrabaho para sa bangko, hindi para sa kliyente. Sa mga umaakyat na merkado tulad ng Itajaí, karaniwan na ang appraisal ay 8% hanggang 12% mas mababa sa presyo ng pagbili; sa mga merkado ng labis na supply (maliit na apartments sa Itajaí Centro na inilunsad nang maramihan sa pagitan ng 2023 at 2025), maaaring umabot ng 15%. Maaaring ipaglaban ng mamimili sa pamamagitan ng paralelong ulat, ngunit kailangan niyang bayaran ang pangalawang ulat at hindi obligado ang bangko na tanggapin — bagaman karamihan ay muling magbubukas ng negosasyon.
Ang pang-apat, at pinakakaraniwan, ay ang paghahambing ng mga hulog nang hindi inihahambing ang mga termino. Nag-aalok ang Bangko A ng unang hulog na R$ 4,800 sa 30 taon, nag-aalok ang Bangko B ng R$ 4,300 sa 35 taon. Ang mas hindi masigasig na mambabasa ay pupunta sa B. Ngunit ang pinagsamang CET ng B, sa nakaraang limang dagdag na taon, ay maaaring R$ 150,000 na mas mataas. Ang tamang simulasyon ay nagnonormalisa ng lahat sa parehong termino — kadalasang 360 buwan — bago ihambing ang net present value. Ang bumibili ng ari-arian ay madalas na hindi sanay sa financial mathematics, at alam ito ng mga bangko.
Ano ang nagbago at ano pa ang maaaring magbago hanggang sa pagtatapos ng 2026
Ang kasalukuyang macroeconomic cycle ay paborable sa disiplinadong mamimili. Ang Selic, na umabot ng 15% sa simula ng 2025, ay bumaba sa 10.75% noong Hunyo 2026 at ang DI curve ay nag-pproject ng floor na malapit sa 9.5% hanggang Disyembre. Ang mga rate ng real estate financing, na mabagal sa pagpapasa ng pagbaba, ay inaasahang bababa ng 0.8 hanggang 1.4 porsyentong puntos sa ikalawang kalahati — na muling nagbubukas ng portability window para sa mga lumagda ng kontrata sa pagitan ng 2023 at 2024.
Kasabay nito, nagpakita ang INCC ng moderasyon: ang CBIC (Câmara Brasileira da Indústria da Construção, ang national construction industry chamber) ay nag-pproject ng pagsasara ng 2026 na may pinagsamang INCC sa pagitan ng 5.9% at 6.5%, sa ibaba ng 8.9% ng 2023. Binabawasan nito ang epekto ng indexer sa yugto ng konstruksyon, na nagpapabuti sa thesis ng pagbili sa plano. At ang cadastro positivo (positive credit registry), sa pinalawak nitong bersyon mula 2024, ay nagbibigay benepisyo sa mga mamimili na may magandang payment history kahit walang malaking ugnayan sa bangko — ang mataas na score ay kasalukuyang katumbas ng paghahawak ng payroll account sa bangko.
Ang natitirang panganib ay regulatoryo. Ang mga talakayan sa agenda ng Kongreso tungkol sa pagbabago ng mga patakaran sa paggamit ng FGTS, posibleng mga pagsasaayos sa SFH ceiling at mga pagsusuri sa metodolohiya ng CET ay maaaring muling i-configure ang mga simulasyon sa loob pa rin ng 2026. Ang lumalagda ngayon ay dapat panatilihin ang lahat ng kinontratang kondisyon — rate, indexer, insurance — sa madaling sangguniang file. Ang maliliit na regulatory changes ay nagbubunga ng karapatan sa judicial review, ngunit para lamang sa nagpapatunay sa orihinal na kondisyon nang may kalinawan.
Konklusyon: ang pag-simulate ay pagpapasya, hindi konsultasyon
Ang simulasyon ng pautang pampabahay sa Itajaí, sa 2026, ay tumigil maging burukratikong yugto upang maging sentral na desisyon ng pagbili. Ang investor na dumarating sa bangko nang walang limang pundamental na numero — kita, market value, down payment, FGTS, score — ay tumatanggap ng pamantayang panukala at mas malala kaysa sa nararapat. Ang investor na nakakaunawa ng SAC laban sa Price, nagbabasa ng CET sa halip ng nominal rate, kinakalkula ang epekto ng INCC sa konstruksyon, sinasama ang mga subsidy ng MCMV kapag naangkop at sinusukat ang cap rate ng pag-upa laban sa halaga ng funding, ay umaalis sa bangko na may kontratang gumagalang sa sariling bulsa. Ang pagkakaiba sa pagitan ng dalawa, sa loob ng 30 taon, ay madaling nasa kategorya ng daan-daang libong reais.
Para sundan ang lingguhang pagsusuri sa real estate market ng Itajaí at ng baybayin ng Santa Catarina — kasama ang pagbasa ng macro scenario, mga desisyon ng Copom at mga galaw ng malalaking developer — naglalathala ang SIDE Empreendimentos ng portal bulletin tuwing Biyernes. Ang mga nagnanais na malaman ang mga proyektong inilulunsad sa rehiyon ay maaaring bumisita sa portfolio section ng portal, kung saan ang bawat proyekto ay sinusundan ng preliminary financing simulation at return scenarios para sa investor.