Itajaí'de Konut Kredisi Simülasyonu 2026
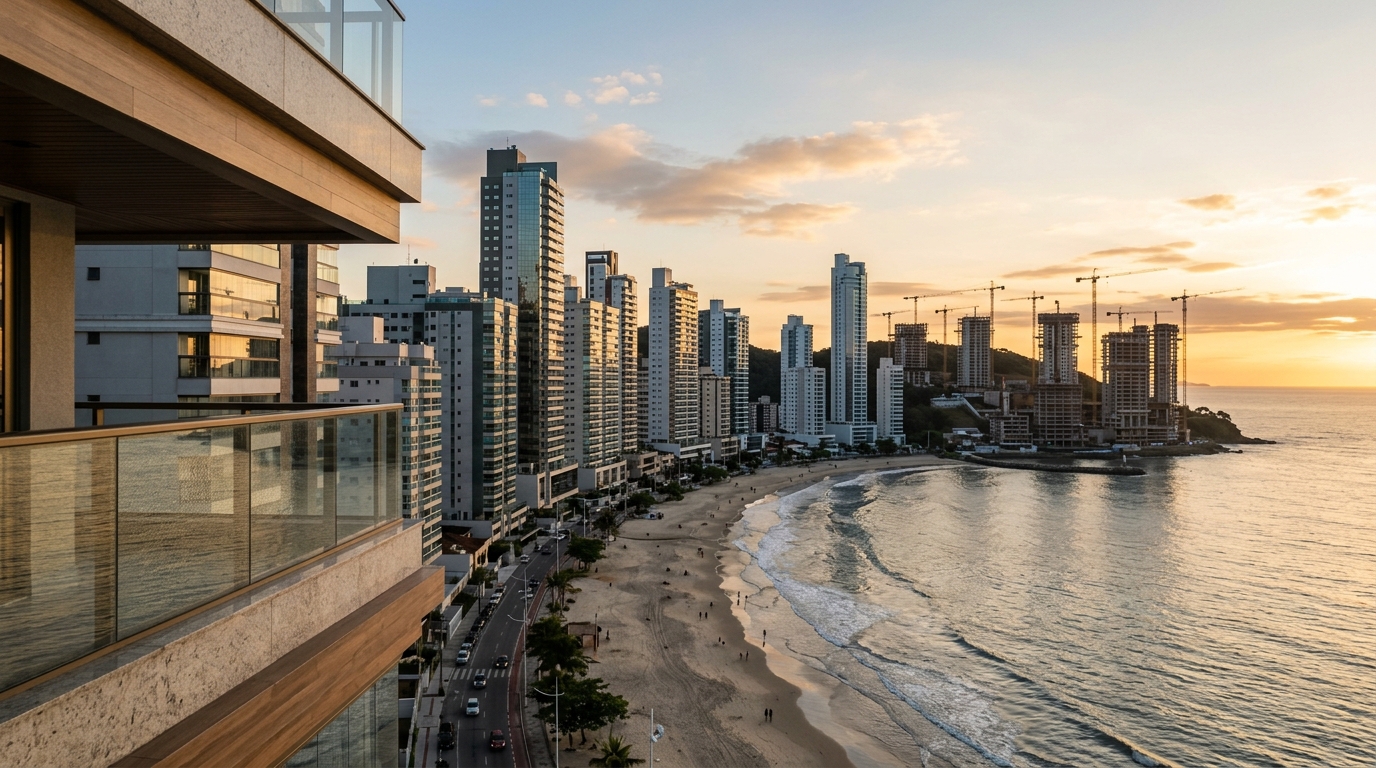
Itajaí'de Haziran 2026 itibarıyla bir konut kredisinin ilk taksiti, aynı gayrimenkul için iki yıl öncesine kıyasla ortalama yüzde 23 daha pahalıya geliyor — üstelik Brezilya'nın temel faiz oranı olan Selic, 2025'in ikinci yarısından itibaren düşüş trendine girmiş olmasına rağmen. Bunun nedeni yalnızca nominal faizde değil; hâlâ pozitif seyreden TR (Taxa Referencial — ipotek bakiyesini düzelten referans oranı), büyük bankaların aktüeryal revizyonu sonrası pahalanan MIP ve DFI sigortaları (sırasıyla "ölüm ve maluliyet" ile "gayrimenkul hasar" sigortaları) ve Itajaí'de metrekare fiyatının son 18 ayda Brezilya başkentlerinin ortalamasından çok daha hızlı yükselmesi — FipeZap endeksine göre — birleşiminde yatıyor. Bu yüzden bugün finansman simülasyonu yapmak artık pazar günü zaman geçirmek için bir uğraş değil: herhangi bir teklifi imzalamadan önce yatırımcının vazgeçilmez disiplini hâline geldi.
Sorun şu ki simülasyonların büyük çoğunluğu yanlış başlıyor. Okuyucu Caixa, Itaú, Bradesco ya da Santander gibi büyük Brezilya bankalarının sitesine giriyor; gayrimenkul bedeli, vade ve aylık geliri dolduruyor ve karşısına çıkan rakamı mutlak gerçek gibi kabul ediyor. Oysa değil. Simülasyon, en ideal senaryonun bir fotoğrafıdır: yüksek kredi skoru, bankayla derin ilişki, standart sigortalar, sabit endeks. Bu değişkenlerden herhangi birini oynattığınız anda taksit aylık yüzlerce reali bulan farklar gösterebiliyor; 30 yıllık vadede CET (Custo Efetivo Total — Toplam Efektif Maliyet) ise yüzdesel olarak birkaç puan değişebiliyor. Bu analiz, yatırımcının simülatörü açmadan önce hangi hesapları yaptığını ve sonrasında 2026 Itajaí piyasasında en iyi kararı almak için hangi adımları attığını basamak basamak anlatıyor.
Simülasyondan önce hazır olması gereken beş rakam
Banka sitesinin formuna tek bir veri girmeden önce disiplinli yatırımcının zihninde net beş rakam vardır. Bunlar olmadan simülasyon yalnızca bir tiyatro sahnesidir.
Birincisi, gelirin taahhüt edilebilir kısmı. Yüzde 30 kuralı — yani konut kredisi taksitinin aile brüt gelirinin yüzde 30'unu aşmaması — bankaların bir tavsiyesi değil, Caixa tarafından uygulanan ve diğer bankalarca küçük varyasyonlarla benimsenen düzenleyici bir tavandır. Ortak gelirde (çiftler, müşterek borçlular) kazançlar toplanır, ancak Caixa beyan edilen gelirin en az yüzde 70'inin resmî belge ile kanıtlanmasını şart koşar. Aylık 10 bin real kazanan bir hane en fazla 3 bin real taksit ödeyebilir — ki bu rakama sigortalar ve idari ücretler de dahildir. Eğer simülasyondaki ilk taksit 3.200 real çıkarsa sistem başvuruyu doğrudan reddediyor.
İkincisi, Itajaí'deki hedef gayrimenkulün piyasa değeri. Burada en sık yapılan hata, müteahhidin liste fiyatını bankanın değerleme raporuyla karıştırmaktır. FipeZap endeksi Mayıs 2026'da Itajaí için metrekare ortalamasını 9.870 real olarak kaydetti; Praia Brava'da ise lüks segment lansmanlarının bir kısmı 16.500 reali aştı. Banka, iki rakamın küçüğü üzerinden kredi kullandırıyor: tapudaki değer ya da bankanın kendi mühendisinin hazırladığı ekspertiz değeri. Müteahhit metrekareyi 13.000 reale satıyor, fakat ekspertiz 11.500 real döndürüyorsa kredi 11.500 real üzerinden hesaplanır — fark cebden, peşinat ya da öz kaynak olarak çıkar.
Üçüncü rakam peşinattır. SBPE (Sistema Brasileiro de Poupança e Empréstimo — Brezilya Tasarruf ve Kredi Sistemi) kapsamında bankalar ikinci el için kural olarak yüzde 80'e, Caixa ile maketten satışlarda yüzde 90'a kadar finansman sağlıyor. Ancak efektif LTV (loan-to-value — kredi/değer oranı) risk profiline göre düşer: sahil bandındaki, taşkın bölgesindeki ya da yüksek temerrütlü site içindeki gayrimenkuller otomatik kesintiye uğrar. Itajaí'de 600 bin reallik bir daire için yüzde 20 peşinat (120 bin real) güvenli taban kabul edilir; yüzde 30 ile gelen alıcı (180 bin real) aylık taksiti 700 reale kadar düşürebildiği gibi faiz pazarlığı için de pencere açar.
Dördüncüsü uygun FGTS bakiyesidir. FGTS, Türkiye'deki kıdem tazminatına benzer bir devlet fonudur ve Brezilya'da çalışanlar adına aylık biriktirilir. Konut finansmanında kullanmak için işçinin tüm sözleşmeleri toplamı en az üç yıllık kayıtlı çalışma süresine sahip olması, aynı belediye ya da komşu belediyelerde başka bir konutu bulunmaması gerekir — Itajaí için bu "komşu belediye" tanımı Balneário Camboriú, Navegantes, Itapema ve Camboriú'yu kapsar. Ayrıca gayrimenkulün, 2026'da tüm Brezilya bölgelerinde 1,5 milyon real olan SFH (Sistema Financeiro de Habitação — Konut Finansman Sistemi) tavanına uygun olması şarttır. Simülasyondan önce FGTS uygulamasından bakiyeyi kontrol etmek gerekir: banka sistemi bakiyeyi otomatik çekiyor ve hizmet süresi tutmuyorsa onay aşaması kilitleniyor.
Beşinci rakam kredi skorudur. Caixa, Itaú, Bradesco ve Santander resmî bir alt sınır yayınlamasa da 2026 piyasa pratiği şunu gösteriyor: Serasa Score 2.0'a göre 500'ün altındaki skor ön onayı nadiren geçiyor. 500–700 arası kredi onaylanıyor ama daha kötü faizle; aradaki fark yılda 1,2 puana ulaşabiliyor. 800 ve üzeri skora sahip yatırımcı gerçek pazarlık aralığına giriyor, özellikle aynı bankada vadesiz hesap, yatırım ve sigortası varsa.
Dört büyük karar: SAC mı Price mı, hangi endeks ve CET'i okuma sanatı
Beş rakam belirlendiğinde simülasyon farklı bir boyuta geçer. Artık bir formu doldurmak değil, benzer görünen ama aslında çok farklı dört teklifi yan yana koymaktır söz konusu olan. Haziran 2026'da Selic yüzde 10,75 seviyesinde (Copom — Brezilya Merkez Bankası para politikası komitesi — Ağustos 2025'te indirim döngüsünü başlatmıştı) ve bankacılık spreadleri kurumlar arasında hâlâ kayda değer farklar üretiyor.
İlk seçim amortizasyon sistemidir. SAC (Sistema de Amortização Constante — Sabit Anapara Amortismanı) sisteminde taksit yüksek başlar ve aydan aya düşer, çünkü anapara sabittir ve faiz azalan bakiye üzerinden işler. Price (Tabela Price — Türkiye'deki klasik eşit taksitli krediye benzer) sisteminde taksit sabittir, ama amortismanın anapara payı zamanla artar; yani ilk yıllarda yatırımcı hemen hemen sadece faiz öder. 30 yıllık vadede SAC sistemi, Price'a kıyasla toplamda yüzde 15 ile 25 daha az faiz ödetir. SAC'ın ilk taksiti Price'a göre 800 ila 1.200 real daha yüksek olabilir; çoğu alıcının düşünmeden Price'ı seçmesinin nedeni de budur — geliri daha çok gayrimenkule yetiştiriyor. Ama satmayı ya da erken kapatmayı düşünen yatırımcı için SAC neredeyse her zaman matematiksel olarak üstündür.
İkinci seçim endekstir. 2026'da üç seçenek var: TR, IPCA (Brezilya'nın tüketici fiyat endeksi) ve poupança+ (tasarruf hesabı getirisine bağlı). TR yıllarca sıfırdaydı, 2024'te tekrar pozitife döndü ve 2025 boyunca aylık yüzde 0,12 ile 0,21 arasında salındı — yıllık bazda yüzde 1,5 ile 2,5 arası. IPCA endeksi başlangıç taksitini hafifletir ama enflasyonu doğrudan borç bakiyesine taşır; enflasyonist ortamlarda risklidir ve yalnızca IPCA'nın kontrol altında olduğu yıllarda olumlu sürpriz vermiştir. Caixa'nın sunduğu poupança+, kredi maliyetinin bir kısmını tasarruf hesabı getirisine bağlar; Selic yüksekken cazip, Copom indirime geçince çekiciliğini kaybeder. Pratik kural: uzun vadeli ve muhafazakâr profil için TR; yapısal enflasyon düşüşüne inanan için IPCA; poupança+ ise aylık takip gerektirir.
Üçüncü filtre CET'tir (Custo Efetivo Total — Toplam Efektif Maliyet). Vitrindeki "yıllık yüzde 9,99'dan başlayan + TR" gibi nominal faiz yalnızca buzdağının görünen kısmıdır. CET; faiz, TR, ücretler, MIP ve DFI sigortaları, ekspertiz ücretleri ve gömülü noter masraflarının toplamıdır. 2026'da nominal yüzde 11,49 olan bir faizin CET olarak yüzde 12,8'e ila 13,4'e çıkması olağan — yaklaşık 1,5 puan ek maliyet. Bankaları faize göre değil CET'e göre kıyaslamak, iyi seçimle kötü seçim arasındaki sınırı çizer. Aşağıdaki tablo Haziran 2026 senaryosunu, SAC sistemli, TR endeksli ve 360 ay vadeli 600 bin reallik bir gayrimenkul üzerinden özetliyor.
| Banka | Nominal Faiz (yıllık) | Yaklaşık CET (yıllık) | 1. Taksit (tahmini) | Not |
|---|---|---|---|---|
| Caixa Econômica | %11,49 + TR | %12,9 | R$ 5.420 | FGTS ve MCMV kabul eder; maketten LTV avantajı |
| Itaú | %11,79 + TR | %13,2 | R$ 5.510 | Banka değişikliği ve lüks segment için iyi |
| Bradesco | %11,69 + TR | %13,1 | R$ 5.480 | İlişki yoğunluğu faizi 0,8 puana kadar indiriyor |
| Santander | %11,99 + TR | %13,4 | R$ 5.560 | Agresif IPCA seçeneği mevcut |
MIP ve DFI sigortaları SFH mevzuatı gereği zorunlu, ancak banka müşteriye en az iki sigorta şirketi seçeneği sunmak zorunda; minimum teminatları karşıladığı sürece müşteri başka bir poliçeyi de kabul ettirebilir. Pratikte neredeyse kimse değiştirmiyor; oysa bankanın standart sigortası ile dışarıdan bir sigortacı arasındaki fark, 30 yıl boyunca aylık 150 reali bulabiliyor — toplamda yaklaşık 54 bin real tasarruf demek. Bir telefon görüşmesi değer.
Itajaí'de maketten konut: ilişkili finansman, INCC ve iskan ruhsatı devri
Itajaí bugün Brezilya'nın hem üst hem orta segmentte en aktif lansman piyasalarından biri — ve bu durum finansmanın mantığını tamamen değiştiriyor. Maketten alan kişi imza anında doğrudan bankayla anlaşma yapmıyor: müteahhitle ilişkili finansman (financiamento associativo) sözleşmesi imzalıyor, kaparoyu ve inşaat boyunca (genellikle 24 ila 42 ay) aylık taksitleri ödüyor; banka devri ise ancak iskan ruhsatı (habite-se) alındığında gerçekleşiyor.
İnşaat süresince bakiye INCC (İnşaat Maliyetinin Ulusal Endeksi) ile güncelleniyor; bu endeksi Brezilya'nın saygın araştırma kurumu Fundação Getulio Vargas hesaplıyor. INCC 2025'i yüzde 6,8 birikimli artışla kapattı; Santa Catarina inşaat sektörü sendikası Sinduscon-SC'nin 2026 projeksiyonu yüzde 5,9 ile 6,5 arasında. Bu, birinci aydaki taksitin 24. ay taksitiyle aynı olmadığı anlamına geliyor: hem taksit INCC ile büyüyor hem de borç bakiyesi. 36 ay teslim süreli 800 bin reallik bir daire için son bakiye yalnızca endeks güncellemesiyle 950 bin reale ulaşabiliyor — banka devri de bu yüksek tutar üzerinden hesaplanıyor.
İskan ruhsatı devri ikinci kritik andır. Banka kredi analizini sıfırdan yapar — gelir, skor, FGTS, tamamlanmış dairenin yeni ekspertizi — ve o günkü piyasa koşullarındaki şartları teklif eder. Müteahhit sözleşmesinin imzalanmasıyla anahtar teslimi arasında Selic yükseldiyse devirdeki faiz de yükselir. Müşterinin geliri düştüyse devir reddedilebilir ve klasik tuzağa düşülür: müteahhide gayrimenkulün yüzde 30-40'ı ödenmiştir, kalanı ya peşin kapatmak ya da sözleşmeyi iskontoyla devretmek zorunda kalınır.
Santa Catarina sahilinin değerlemeye yansıyan kendine özgü riskleri var. Denize ilk cephe konutlarda tuzlu nem ve kıyı bölgesi yönetmelikleri nedeniyle LTV kesiliyor; Itajaí'de nehir kenarına ya da limana yakın bölgelerde belediyenin Sivil Savunma haritasına işlenen taşkın riski kısıtlama getirebiliyor. Bilinçli alıcı simülasyondan önce emlakçıdan bölgenin imar haritasını ister, çünkü banka sistemi posta kodunu risk veritabanıyla karşılaştırıp gerekçe vermeden düşük LTV döndürür.
Itajaí'de Minha Casa Minha Vida: 2026 gelir dilimleri, sübvansiyon ve coğrafi sınırlar
Minha Casa Minha Vida (MCMV — "Benim Evim Benim Hayatım"), Brezilya'nın bayrak konut programı 2026 için yeniden kalibre edildi ve aile brüt aylık geline göre üç dilimli yapı korunuyor. Dilim 1, aylık geliri 2.850 reale kadar olan ailelere; Dilim 2, 4.700 reale kadar olanlara; Dilim 3 ise 8.600 reale kadar olan gelirlere hitap ediyor. Itajaí'de Dilim 3, yatırımcı ve serbest meslek sahipleri için en önemli olanı — federal sübvansiyon, peşinatta kullanılan FGTS ve Caixa finansmanının kombinasyonu, birçok sözleşmede CET'i yıllık yüzde 10'un altına indiriyor.
Asıl mesele sübvansiyondadır. Dilim 1 için Itajaí gibi orta ölçekli belediyelerde sübvansiyon 55 bin reale ulaşabilir; Dilim 2'de 8 bin ile 25 bin real arası değişir; Dilim 3'te sembolik ya da yoktur ama avantaj sübvanse edilmiş faizdedir (üçüncü dilimin alt bandında yıllık yaklaşık yüzde 8,16, üst bandında yüzde 9,16'ya kadar). Gayrimenkul ayrıca değer tavanına uymak zorunda — 2026'da başkent ve metropoliten bölgelerde 350 bin real, ki bu Itajaí'de seçenekleri Praia Brava ekseninin dışındaki ekonomik projelere indiriyor.
Oyunu değiştiren şey kaynakların birleşimidir. Toplam geliri 7.500 real olan ve birikmiş FGTS'si 38 bin reale ulaşan bir çift Itajaí'de 340 bin reallik bir konuta şöyle girebilir: peşinatta 38 bin real FGTS, 15 bin real federal sübvansiyon, 27 bin real öz kaynak ve 260 bin real Caixa finansmanı (SAC sistemi, TR endeksi, yıllık yüzde 9,16) — ilk taksit yaklaşık 2.080 real, yüzde 30 kuralının içinde. MCMV olmasaydı aynı çift aynı gayrimenkul için aylık 2.450 real öder ve cebinden 80 bin real peşinat çıkarırdı.
MCMV'nin coğrafi sınırı daha az aşikârdır. Itajaí program kapsamında orta ölçekli belediye olarak sınıflandırıldığı için tavanın tamamından yararlanır; oysa Balneário Camboriú "bölgesel başkent" olarak yorumlanabiliyor, bu da maksimum sübvansiyonu etkiler. Alımı planlamadan önce Brezilya Kentleşme Bakanlığı portalında güncel sınıflandırmayı kontrol etmek gerekir.
Yatırımcı bakışı: CET, FGTS ile erken kapama, banka değişikliği ve kira getirisi
Oturmak için alanlar için simülasyon bir araçtır. Yatırım için alanlar için ise işin temelidir. Itajaí'de — özellikle Praia Brava'da ve günübirlik kiralama yapılan bölgelerde — yatırım yapan kişi simülasyonu bir kredi analisti gibi okumak zorundadır: CET'ten, amortisman eğrisinden ve fonlama maliyetine kıyasla getiriden.
İlk araç her iki yılda bir FGTS ile yapılan erken kapamadır. Yasa, finansmanın anapara bakiyesini her 24 ayda bir FGTS bakiyesi ile azaltmaya izin verir; en iyi strateji vadeyi kısaltacak biçimde kapamaktır, taksiti değil. Vade kısaltıldığında sözleşmenin en pahalı ayları kazınır (SAC'ta son aylar, Price'ta başlangıç ayları). 30 yıl vadeli, SAC sistemli, TR endeksli 500 bin reallik bir kredide altı yıl içinde 30'ar bin reallik üç erken kapama, sözleşmeyi sekiz yıldan fazla kısaltabilir ve faiz kalemi üzerinden 180 bin reali aşan tasarruf yaratabilir.
İkincisi kredi taşıma hakkıdır (portabilidade). Brezilya Merkez Bankası tarafından düzenlenen portabilidade, teminatları koruyarak ve müşteriye doğrudan maliyet çıkarmadan finansmanı başka bankaya taşımaya izin verir. Selic'in düşüş döngüsünde — 2025'te başlayıp hâlâ süren bu döngüde olduğu gibi — her 18-24 ayda bir portabilidade uygulamak faizi 1-2 puan aşağı çekebilir. Pratik kural: yıllık faiz tasarrufunun noter ve ekspertiz masraflarını en az üç katı aşması gerekir ki taşıma anlamlı olsun.
Üçüncü araç kiralık için kaldıraç kullanmaktır. Hesap basit ve acımasızdır: cap rate (yıllık net kira gelirinin gayrimenkul değerine oranı) finansmanın CET'ini geçmek zorundadır. Itajaí'de yıllık kiralık konutlarda cap rate ortalama yüzde 4,8 ile 6,2 arasında, semte göre değişiyor; Praia Brava'da günübirlik kiralamada yüksek sezonda yüzde 8-9'a çıkabiliyor, ama vahşi bir mevsimsellikle ve yıllık ortalama yüzde 35-45 boşluk oranıyla. Cap rate'i yüzde 12,9'luk bir CET ile karşılaştırmak rahatsız edici gerçeği gözler önüne serer: kiraya vermek üzere finansman ile gayrimenkul almak, ancak yatırımcı peşin olarak en az yüzde 40 koyarsa veya orta vadeli değer artışına oynuyorsa pozitif getiri verir.
"Kiraya vermek üzere finanse edilen gayrimenkul pasif gelir değildir — pasif gelirden CET düşülmüş hâlidir. Itajaí'de ortalama cap rate yüzde 5,5 civarında, finansman CET'i ise yüzde 13'e yakın; yani yatırım tezi metrekarenin değer artışı üzerinden kuruluyor, kira üzerinden değil. Bu matematiği yok sayan kişi, iyi bir gayrimenkulü aylık bir borca dönüştürür." — piyasa analizi, Haziran 2026.
Patrimonyal değer artışı gerçekten ana motordur. Itajaí, son beş yılda metrekare ortalama fiyatında yüzde 70'i aşan birikimli artış kaydetti; FipeZap'in belediye verileriyle çapraz oluşturduğu serilere göre. CET cap rate'i geçse bile, gayrimenkulü beş-yedi yıl elinde tutan ve Selic düşüşüyle birlikte refinanse eden yatırımcı, finansman maliyetinin çok üzerinde sermaye kazancı elde eder — yeter ki en ağır geçen ilk 24 ayı atlatacak nakdi olsun.
Pahalıya mal olan hatalar: ITBI, sigortalar, ekspertiz ve "küçük taksit" yanılgısı
Tecrübeli yatırımcılar bile finansmanın çevresinde dönen ve simülasyon sonucunda neredeyse hiç görünmeyen maliyetlerde tökezler. Dördü olası sürprizlerin büyük kısmını oluşturur.
Birincisi ITBI (Imposto sobre Transmissão de Bens Imóveis — Gayrimenkul Devir Vergisi). Itajaí'de oran, işlem rayiç değerinin yüzde 3'üdür — eyaletteki en yüksek oranlardan biri. 700 bin reallik bir gayrimenkul için bu, tapu anında belediyeye ödenen ve finansmana dahil olmayan 21 bin real demektir. SFH üzerinden ilk konut alımında yasal indirimler vardır (finanse edilen kısma yüzde 50 indirim), ancak indirim doğru belgelerle ve tahsilat fişi düzenlenmeden önce açık şekilde talep edilmek zorundadır.
İkincisi teklif karşılaştırmasında sigortaları unutmaktır. MIP, kredi alanın yaşı ve vadeye göre değişir — 50 yaşında imzalayan kişi 30 yaşında imzalayandan belirgin ölçüde yüksek prim öder. DFI ise gayrimenkulün yeniden inşa değerine orantılıdır, finanse edilen tutara değil. Bazı bankalarda bu iki sigorta toplamı aylık bakiyenin yüzde 0,055'i, bazılarında yüzde 0,072'sidir. 30 yıl vadeli 600 bin reallik bir kredide aradaki fark sözleşme süresince 60 bin reali aşıyor.
Üçüncüsü bankanın ekspertizine körü körüne güvenmektir. Bankanın anlaştığı mühendis banka için çalışır, müşteri için değil. Itajaí gibi yükseliş halindeki piyasalarda ekspertizin satın alma bedelinin yüzde 8 ile 12 altında çıkması olağandır; aşırı arzın olduğu bölgelerde (Itajaí Centro'da 2023-2025 arası seri olarak çıkan küçük daireler gibi) bu fark yüzde 15'e ulaşabilir. Alıcı paralel rapor ile itiraz edebilir, ama ikinci raporu kendi ödemek zorundadır ve banka kabul etmek zorunda değildir — gerçi büyük çoğunluk müzakereyi tekrar açar.
Dördüncüsü ve en yaygını taksitleri karşılaştırırken vadeleri karşılaştırmamaktır. Banka A 30 yıl vadeyle 4.800 real ilk taksit sunuyor, Banka B 35 yıl vadeyle 4.300 real. Dikkatsiz okuyucu B'yi seçer. Oysa B'nin birikimli CET'i, ek beş yıl boyunca, 150 bin real daha fazla olabiliyor. Doğru simülasyon, karşılaştırmadan önce her teklifi aynı vadeye — genellikle 360 aya — normalize eder ve net bugünkü değer hesabı yapar. Konut alanların büyük çoğunluğu finansal matematikte uzman değildir ve bankalar bunu bilir.
2026 sonuna kadar değişen ve değişebilecek olan
Güncel makro döngü disiplinli alıcıdan yana. 2025 başında yüzde 15'e dokunan Selic, Haziran 2026'da yüzde 10,75'e geriledi ve DI eğrisi yıl sonuna kadar yüzde 9,5'e yakın bir tabana işaret ediyor. Konut kredisi faizleri düşüşü gecikmeli yansıtıyor ve ikinci yarıda 0,8 ila 1,4 puan inmesi bekleniyor — bu da 2023-2024 arasında sözleşme imzalayanlar için portabilidade penceresini yeniden açıyor.
Paralelde, INCC ılımlılık gösteriyor: Brezilya İnşaat Sanayi Odası CBIC, 2026 INCC birikimini yüzde 5,9 ile 6,5 arasında öngörüyor; 2023'teki yüzde 8,9'un belirgin altında. Bu, inşaat fazında endeks etkisini azaltıyor ve maketten alım tezini güçlendiriyor. 2024'ten beri genişletilen pozitif kredi sicili kayıt sistemi ise iyi ödeme geçmişi olan ama bankayla derin ilişkisi olmayan alıcıları ödüllendiriyor — yüksek skor artık maaş hesabı kadar değerli sayılıyor.
Asıl risk düzenleyici taraftadır. Brezilya Kongresi'nde FGTS kullanım kurallarının değiştirilmesi, SFH tavanının yeniden ayarlanması ve CET hesaplama yönteminin gözden geçirilmesi gündemde olan tartışmalar 2026 içinde simülasyonları yeniden şekillendirebilir. Şimdi sözleşme imzalayan kişinin tüm anlaşılan koşulları — faiz, endeks, sigortalar — kolay erişilebilir bir arşivde saklaması gerekir. Küçük düzenleyici değişiklikler yargı yoluyla revizyon hakkı doğurur, ama yalnızca orijinal koşulları net biçimde kanıtlayanlar için.
Sonuç: simülasyon danışma değil, karar verme aracıdır
Itajaí'de 2026'da konut kredisi simülasyonu, bürokratik bir adım olmaktan çıkıp alımın merkezî kararına dönüştü. Beş temel rakam — gelir, piyasa değeri, peşinat, FGTS, skor — olmadan bankaya giden yatırımcı standart ve olabilecek en kötü teklifi alır. SAC ile Price arasındaki farkı bilen, nominal faiz yerine CET'i okuyan, inşaat döneminde INCC etkisini hesaba katan, uygulanabildiğinde MCMV sübvansiyonlarını toplayan ve kira cap rate'ini fonlama maliyetiyle ölçen yatırımcı ise bütçesine saygılı bir sözleşmeyle çıkar. İki yatırımcı arasındaki fark, 30 yıl boyunca yüz binlerce reali rahatlıkla bulur.
Itajaí ve Santana Catarina sahilindeki konut piyasası üzerine haftalık analizleri — makro senaryo okumaları, Copom kararları ve büyük müteahhitlerin hareketleri dahil — takip etmek için SIDE Empreendimentos her cuma portal bültenini yayımlıyor. Bölgede lansman aşamasındaki projeleri tanımak isteyenler portföy alanını ziyaret edebilir; her proje, ön finansman simülasyonu ve yatırımcı getiri senaryolarıyla birlikte sunuluyor.