Immobilienfinanzierung in Itajaí simulieren 2026
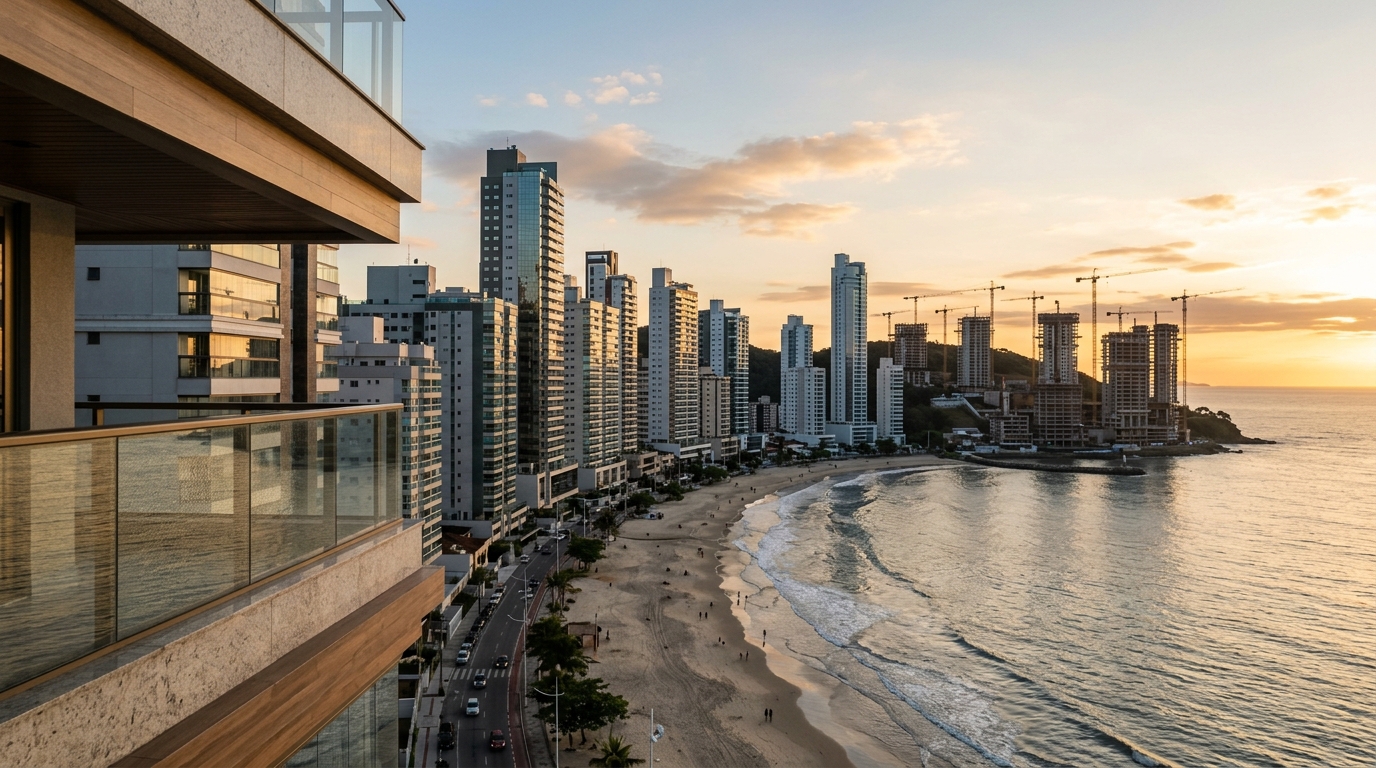
Die erste Monatsrate einer Immobilienfinanzierung in Itajaí kostet im Juni 2026 für ein- und dasselbe Objekt im Durchschnitt 23 Prozent mehr als noch vor zwei Jahren – und das, obwohl die Selic, der brasilianische Leitzins, seit dem zweiten Halbjahr 2025 wieder fällt. Der Grund liegt nicht allein im nominalen Zinssatz, sondern im Zusammenspiel mehrerer Faktoren: einer noch immer positiven TR (Taxa Referencial, dem Referenzzinssatz, an den viele Immobilienkredite gekoppelt sind), spürbar teurer gewordenen Pflichtversicherungen MIP (Tod und dauerhafte Invalidität) und DFI (Sachschäden am Objekt) nach der versicherungsmathematischen Neubewertung der Großbanken sowie einem Quadratmeterpreis in Itajaí, der laut dem Immobilienindex FipeZap in den vergangenen achtzehn Monaten stärker gestiegen ist als im Durchschnitt brasilianischer Hauptstädte. Wer in dieser Lage Immobilien an der brasilianischen Atlantikküste finanziert – ob als Selbstnutzer oder als internationaler Investor –, kann sich eine schnelle, oberflächliche Online-Simulation nicht mehr leisten. Die Finanzierungssimulation ist zur Pflichtdisziplin geworden, bevor irgendein Kaufvertrag unterschrieben wird.
Das eigentliche Problem ist, dass die meisten Simulationen falsch beginnen. Der Interessent öffnet das Portal der Caixa Econômica Federal, des Itaú, des Bradesco oder des Santander, gibt Kaufpreis, Laufzeit und Einkommen ein – und akzeptiert die ausgegebene Zahl, als wäre sie ein in Stein gemeißeltes Angebot. Das ist sie nicht. Eine Simulation ist immer die Momentaufnahme eines Idealszenarios: hoher Score, gepflegte Bankbeziehung, Standardversicherungen, festgewählter Indexator. Sobald sich eine dieser Variablen ändert, verschiebt sich die Rate um mehrere Hundert Real pro Monat und der effektive Gesamtkostensatz CET (Custo Efetivo Total) um mehrere Prozentpunkte über die gesamte Laufzeit von dreißig Jahren. Dieser Beitrag beschreibt Schritt für Schritt, was ein erfahrener Käufer berechnet, noch bevor er den Simulator überhaupt öffnet – und was er anschließend tut, um im Markt von Itajaí 2026 die bestmögliche Entscheidung zu treffen.
Fünf Zahlen, die vor jeder Simulation feststehen müssen
Bevor auch nur ein einziger Wert auf der Webseite einer Bank eingegeben wird, hat der disziplinierte Käufer fünf Zahlen parat. Ohne sie ist die Simulation reines Theater.
Die erste Zahl ist die monatlich belastbare Einkommensquote. Die brasilianische Faustregel der dreißig Prozent – die Kreditrate darf nicht mehr als dreißig Prozent des Bruttohaushaltseinkommens betragen – ist keine Empfehlung der Banken, sondern eine regulatorische Obergrenze, die von der Caixa Econômica strikt angewendet und von den übrigen Instituten mit kleinen Abweichungen übernommen wird. Bei zusammengelegtem Einkommen (Ehepaar, Mitverpflichtete) werden die Einkünfte addiert, doch die Caixa verlangt einen formellen Nachweis von mindestens siebzig Prozent des angegebenen Einkommens. Wer 10.000 Real verdient, darf maximal 3.000 Real pro Monat verpflanzen – Versicherungen und Verwaltungsgebühren bereits eingerechnet. Erscheint in der Simulation eine Anfangsrate von 3.200 Real, lehnt das System schlicht ab.
Die zweite Zahl ist der Marktwert der Zielimmobilie in Itajaí. Hier ist der häufigste Fehler, den Listenpreis des Bauträgers mit der Bankbewertung zu verwechseln. Der FipeZap-Index wies im Mai 2026 einen durchschnittlichen Quadratmeterpreis von 9.870 Real für das gesamte Stadtgebiet Itajaí aus; an der Praia Brava lagen einzelne Premiumprojekte bei über 16.500 Real pro Quadratmeter. Die Bank finanziert jedoch immer auf den niedrigeren der beiden Werte: Notarvertragspreis oder Gutachten des von der Bank beauftragten Ingenieurs. Wenn der Bauträger zu 13.000 Real pro Quadratmeter verkauft und das Gutachten 11.500 Real ausweist, basiert die Finanzierung auf den 11.500 Real – die Differenz muss als zusätzliche Anzahlung aus eigenen Mitteln kommen.
Die dritte Zahl ist die Anzahlung. Über das brasilianische Sparbuchsystem SBPE finanzieren die Banken in der Regel bis zu achtzig Prozent des Kaufpreises bei Bestandsimmobilien und bis zu neunzig Prozent bei Neubauwohnungen mit der Caixa. Das effektive Beleihungsverhältnis (LTV, Loan-to-Value) sinkt jedoch je nach Risikoprofil: Immobilien direkt am Strand, in Überschwemmungsgebieten oder in Eigentümergemeinschaften mit hoher Säumigkeitsquote werden automatisch gekürzt. Für eine Wohnung von 600.000 Real in Itajaí ist eine Anzahlung von zwanzig Prozent (120.000 Real) das vernünftige Minimum; wer dreißig Prozent (180.000 Real) mitbringt, senkt die monatliche Rate um bis zu 700 Real und gewinnt Verhandlungsspielraum für einen besseren Zinssatz.
Die vierte Zahl ist der nutzbare FGTS-Saldo. Der FGTS (Fundo de Garantia do Tempo de Serviço) ist ein gesetzlicher Pflichtfonds, in den brasilianische Arbeitgeber monatlich acht Prozent des Lohns einzahlen; das Guthaben darf unter bestimmten Bedingungen für den Immobilienerwerb verwendet werden. Voraussetzung sind mindestens drei Jahre offizieller Anstellung (Summe aller Verträge), kein weiteres Wohneigentum in der gleichen oder einer angrenzenden Gemeinde – in Itajaí gelten dazu Balneário Camboriú, Navegantes, Itapema und Camboriú – sowie ein Objektwert innerhalb der SFH-Grenze (Sistema Financeiro de Habitação, das soziale Wohnungsbau-Kreditsystem), die 2026 landesweit bei 1,5 Millionen Real liegt. Es lohnt sich, den Kontostand vor der Simulation in der offiziellen FGTS-App zu prüfen: Das Banksystem zieht den Saldo automatisch, und bei Abweichungen in den Beschäftigungszeiten blockiert die Vorprüfung.
Die fünfte Zahl ist der Kreditscore. Caixa, Itaú, Bradesco und Santander veröffentlichen keine offiziellen Schwellen, doch die Marktpraxis 2026 zeigt, dass Werte unter 500 (Serasa Score 2.0, das brasilianische Pendant zur SCHUFA) selten über eine Vorabgenehmigung hinauskommen. Zwischen 500 und 700 wird der Kredit zwar gewährt, jedoch zu deutlich schlechteren Konditionen – die Differenz kann gegenüber dem Top-Kunden bis zu 1,2 Prozentpunkte jährlich betragen. Wer über 800 liegt, gelangt in die Zone echter Verhandlung, besonders wenn bereits Girokonto, Geldanlagen und Versicherungen bei derselben Bank gebündelt sind.
Die vier großen Hebel: SAC versus Price, Indexator und das Lesen des CET
Sobald die fünf Zahlen feststehen, wechselt die Simulation in eine andere Liga. Es geht nicht mehr darum, ein Formular auszufüllen, sondern darum, vier scheinbar gleiche Angebote gegeneinander zu prüfen. Im Juni 2026 liegt die Selic bei 10,75 Prozent pro Jahr – nach dem im August 2025 begonnenen Zinssenkungszyklus des Geldpolitischen Ausschusses Copom – und die Bankspreads behalten eine relevante Spanne untereinander.
Die erste Entscheidung gilt dem Tilgungssystem. Beim SAC (Sistema de Amortização Constante) beginnt die Rate hoch und sinkt Monat für Monat, weil der Tilgungsanteil konstant bleibt und die Zinsen auf den sinkenden Restschuldbetrag berechnet werden. Bei der Tabela Price ist die Rate konstant, doch der Tilgungsanteil wächst mit der Zeit – in den ersten Jahren zahlt der Kreditnehmer fast ausschließlich Zinsen. Bei einer Laufzeit von dreißig Jahren zahlt das SAC-System kumuliert zwischen fünfzehn und fünfundzwanzig Prozent weniger Zinsen als die Tabela Price. Die erste SAC-Rate kann allerdings 800 bis 1.200 Real höher liegen – und genau deshalb entscheiden sich viele Käufer reflexhaft für die Tabela Price, weil sich damit größere Wohnungen ins Einkommen pressen lassen. Für Investoren mit Weiterverkaufs- oder Sondertilgungsabsicht ist SAC fast immer die mathematisch überlegene Wahl.
Die zweite Entscheidung betrifft den Indexator. 2026 stehen drei zur Wahl: TR (Taxa Referencial), IPCA (Inflationsindex IPCA, vergleichbar dem deutschen VPI) und Poupança+, eine variable Komponente, die an die Sparbuchverzinsung gekoppelt ist. Die TR lag jahrelang bei null, kehrte 2024 in den positiven Bereich zurück und schwankte 2025 zwischen 0,12 und 0,21 Prozent monatlich – jährlich also zwischen 1,5 und 2,5 Prozent. Der IPCA-Indexator senkt die Anfangsrate, schiebt aber die Inflation in die Restschuld – riskant in einem Inflationsumfeld und nur in Jahren mit kontrollierter Teuerung wirklich attraktiv. Die Poupança+, von der Caixa angeboten, koppelt einen Teil des Zinses an die Sparbuchrendite – attraktiv bei hoher Selic, weniger interessant, sobald der Copom senkt. Faustregel: für langen Anlagehorizont und konservatives Profil TR, bei Wette auf strukturelle Desinflation IPCA, Poupança+ verlangt monatliches Monitoring.
Der dritte Filter ist der CET (Custo Efetivo Total, der effektive Gesamtkostensatz). Der nominale Schaufensterzins ("ab 9,99 Prozent jährlich plus TR") ist nur ein Teil der Wahrheit. Der CET addiert Zinsen, TR, Gebühren, die Pflichtversicherungen MIP und DFI, das Sicherheitengutachten sowie eingebettete Notarkosten. 2026 ist es üblich, dass aus einem Nominalzins von 11,49 Prozent jährlich ein CET zwischen 12,8 und 13,4 Prozent wird – fast 1,5 Prozentpunkte Aufschlag. Banken nach CET zu vergleichen und nicht nach dem nominalen Zins ist der Unterschied zwischen einer guten und einer schlechten Wahl. Die folgende Tabelle fasst das Szenario von Juni 2026 für eine Immobilie zu 600.000 Real, Laufzeit 360 Monate, SAC-System mit TR-Indexator zusammen.
| Bank | Nominalzins p.a. | CET ca. p.a. | Erste Rate (geschätzt) | Anmerkung |
|---|---|---|---|---|
| Caixa Econômica | 11,49% + TR | 12,9% | R$ 5.420 | FGTS-fähig, MCMV-Programm, bestes LTV bei Neubau |
| Itaú | 11,79% + TR | 13,2% | R$ 5.510 | Stark bei Umschuldungen und Premiumsegment |
| Bradesco | 11,69% + TR | 13,1% | R$ 5.480 | Bankbeziehung senkt den Zins um bis zu 0,8 Punkte |
| Santander | 11,99% + TR | 13,4% | R$ 5.560 | Aggressivere IPCA-Variante verfügbar |
Die Pflichtversicherungen MIP und DFI sind nach SFH-Gesetz vorgeschrieben, doch die Bank muss mindestens zwei Versicherer zur Auswahl präsentieren – und der Kunde darf eine externe Police wählen, solange diese die Mindestdeckungen erfüllt. In der Praxis wechselt kaum jemand; dabei kann der Unterschied zwischen Standardversicherung der Bank und einem externen Anbieter monatlich bis zu 150 Real betragen, was über dreißig Jahre nahezu 54.000 Real Ersparnis ergibt. Der Anruf bei einem unabhängigen Makler lohnt sich.
Neubau in Itajaí: Bauträgerfinanzierung, INCC und die Übergabe an die Bank
Itajaí gehört heute zu den aktivsten Märkten Brasiliens für Neubauten im mittleren und gehobenen Segment – und das verändert die Logik der Finanzierung grundlegend. Wer ein Objekt auf dem Reißbrett kauft, finanziert nicht sofort über die Bank, sondern tritt in eine Bauträgerfinanzierung (financiamento associativo) ein: Eigenkapitalsignal beim Vertrag, monatliche Raten während der Bauphase (üblicherweise vierundzwanzig bis zweiundvierzig Monate) und erst bei Bauabnahme (habite-se) erfolgt die Übergabe an die Bank.
Während der Bauphase wird der Saldo durch den INCC (Índice Nacional de Custo da Construção, der nationale Baukostenindex) angepasst, der von der Stiftung Fundação Getulio Vargas berechnet wird. 2025 schloss der INCC mit kumuliert 6,8 Prozent ab; die Prognose des Bauindustrieverbandes Sinduscon-SC für 2026 liegt zwischen 5,9 und 6,5 Prozent. Die Rate im ersten Monat ist also nicht identisch mit der im vierundzwanzigsten Monat: Sie wächst mit dem INCC, ebenso die Restschuld. Bei einer Immobilie für 800.000 Real, Übergabe in sechsunddreißig Monaten, kann der Schlusssaldo allein durch die Indexierung auf 950.000 Real anwachsen – und auf diesen erhöhten Wert berechnet anschließend die Bank ihre Finanzierung.
Die Übergabe zur Bankfinanzierung beim habite-se ist der zweite kritische Moment. Die Bank führt eine vollständige neue Bonitätsprüfung durch – Einkommen, Score, FGTS, Gutachten der fertigen Immobilie – und schlägt die zu diesem Zeitpunkt geltenden Konditionen vor. Steigt die Selic zwischen Vertragsunterzeichnung mit dem Bauträger und Schlüsselübergabe, steigt der Zinssatz der Übernahme mit. Verliert der Käufer in der Zwischenzeit Einkommen, kann die Übernahme abgelehnt werden – und es droht die klassische Falle: dreißig bis vierzig Prozent des Kaufpreises bereits an den Bauträger gezahlt, aber das Restguthaben muss bar beglichen oder der Vertrag mit Abschlag verkauft werden.
Besonderheiten der Atlantikküste Santa Catarinas wirken sich spürbar auf die Bewertung aus. Objekte in der ersten Strandreihe verlieren LTV-Punkte wegen Salzluft, Erosionsrisiko und küstenrechtlicher Auflagen; Immobilien in Itajaí nahe dem Fluss oder dem Hafen können wegen Hochwasserrisiko, das in den Karten der städtischen Defesa Civil registriert ist, eingeschränkt werden. Der aufmerksame Käufer verlangt vom Makler die Zonenkarte vor der Simulation, denn das Bankensystem kreuzt die Postleitzahl mit der Risikodatenbank und gibt ohne Begründung einen niedrigeren LTV aus.
Minha Casa Minha Vida in Itajaí: Einkommensstufen 2026, Subventionen und Gebietsgrenzen
Das staatliche Wohnungsbauprogramm Minha Casa Minha Vida (MCMV) – wörtlich "Mein Haus, mein Leben", vergleichbar mit dem deutschen sozialen Wohnungsbau, jedoch als Hypothekenförderung organisiert – wurde 2026 neu kalibriert und behält die Struktur dreier Einkommensstufen für das Bruttohaushaltseinkommen pro Monat. Stufe 1 erfasst Familien mit Einkommen bis 2.850 Real, Stufe 2 reicht bis 4.700 Real, Stufe 3 deckt Einkommen bis 8.600 Real. In Itajaí ist Stufe 3 die relevanteste für Investoren und freie Berufe – die Kombination aus Bundeszuschuss, FGTS-Anzahlung und Caixa-Finanzierung drückt den CET in vielen Verträgen unter zehn Prozent jährlich.
Der Zuschuss ist der entscheidende Punkt. Für Stufe 1 kann er in mittelgroßen Kommunen wie Itajaí bis zu 55.000 Real erreichen; für Stufe 2 schwankt er zwischen 8.000 und 25.000 Real; für Stufe 3 ist er symbolisch oder gar nicht vorhanden, der Vorteil liegt jedoch im subventionierten Zinssatz (etwa 8,16 Prozent jährlich für den niedrigeren Bereich der Stufe 3, bis zu 9,16 Prozent für den oberen Bereich). Die Immobilie muss innerhalb der Wertobergrenze liegen – 2026 sind das 350.000 Real in Hauptstädten und Metropolregionen, ein Wert, der die Auswahl in Itajaí auf Wirtschaftsbauten außerhalb der Premiumlage Praia Brava beschränkt.
Die Kombination der Quellen verändert das Spiel. Ein Paar mit gemeinsamem Einkommen von 7.500 Real und 38.000 Real angesparten FGTS kann in Itajaí ein Objekt zu 340.000 Real erwerben: 38.000 Real FGTS als Anzahlung, 15.000 Real Bundeszuschuss, 27.000 Real Eigenmittel und 260.000 Real Caixa-Finanzierung im SAC-System mit TR zu 9,16 Prozent jährlich – Anfangsrate rund 2.080 Real, innerhalb der Dreißig-Prozent-Regel. Ohne MCMV würde dasselbe Paar für dieselbe Wohnung monatlich 2.450 Real zahlen und 80.000 Real Eigenkapital aus eigener Tasche aufbringen.
Die geografische Grenze des MCMV ist weniger offensichtlich. Itajaí, als mittlere Kommune im Programm eingestuft, erhält die volle Obergrenze; in Balneário Camboriú dagegen kann die Einstufung als "regionale Hauptstadt" gelten, was den maximalen Zuschuss beeinflusst. Es lohnt sich, die aktuelle Einstufung im Portal des brasilianischen Städteministeriums (Ministério das Cidades) vor der Kaufplanung zu prüfen.
Die Sicht des Investors: CET, Sondertilgung mit FGTS, Portabilität und Cap Rate
Wer zur Selbstnutzung kauft, behandelt die Simulation als Mittel zum Zweck. Wer als Investor kauft, sieht in ihr die Grundlage des Geschäfts. Der Immobilieninvestor in Itajaí – besonders an der Praia Brava und in den Vierteln mit Kurzzeitvermietung – liest die Simulation wie ein Kreditanalyst: nach CET, nach Tilgungskurve und nach der Rendite im Vergleich zum Funding.
Das erste Instrument ist die Sondertilgung mit FGTS alle zwei Jahre. Das Gesetz erlaubt es, das FGTS-Guthaben alle vierundzwanzig Monate auf die Restschuld anzurechnen – und die beste Strategie besteht darin, die Laufzeit zu verkürzen, nicht die Rate. Eine Laufzeitverkürzung eliminiert die teuersten Monate des Vertrags (im SAC die letzten, in der Tabela Price die ersten). Bei einer Finanzierung von 500.000 Real im SAC-System TR über dreißig Jahre können drei Sondertilgungen von je 30.000 Real innerhalb von sechs Jahren die Laufzeit um mehr als acht Jahre verkürzen und über 180.000 Real Zinsen einsparen.
Das zweite Instrument ist die Kreditportabilität. Vom Banco Central reguliert, erlaubt sie den Wechsel der Finanzierung von einer Bank zur anderen unter Beibehaltung der Sicherheiten und ohne direkte Kosten für den Kunden. In Zyklen fallender Selic – wie aktuell, seit 2025 noch andauernd – kann eine Portabilität alle achtzehn bis vierundzwanzig Monate den Zinssatz um ein bis zwei Prozentpunkte senken. Faustregel: Die jährliche Zinsersparnis muss die Notar- und Gutachtenkosten um mindestens das Dreifache übersteigen, damit die Portabilität sich rechnet.
Das dritte Instrument ist die Hebelwirkung für Vermietung. Die Rechnung ist schlicht und unerbittlich: Die Cap Rate (jährliche Nettomiete geteilt durch den Marktwert) muss höher sein als die Funding-Kosten (der CET der Finanzierung). In Itajaí liegt die durchschnittliche Cap Rate für Langzeitvermietung zwischen 4,8 und 6,2 Prozent, abhängig vom Stadtteil; bei Kurzzeitvermietung an der Praia Brava kann sie in der Hochsaison acht oder neun Prozent erreichen, doch mit brutaler Saisonalität und einer durchschnittlichen Jahresleerstandsquote von fünfunddreißig bis fünfundvierzig Prozent. Vergleicht man die Cap Rate mit einem CET von 12,9 Prozent, zeigt sich die unbequeme Wahrheit: Eine fremdfinanzierte Mietimmobilie liefert nur dann positive Rendite, wenn der Investor mindestens vierzig Prozent Eigenkapital einbringt oder mittelfristig auf die Wertsteigerung des Aktivs setzt.
"Eine fremdfinanzierte Mietimmobilie ist kein passives Einkommen – sie ist passives Einkommen abzüglich des CET. In Itajaí, mit einer durchschnittlichen Cap Rate von rund 5,5 Prozent und einem Finanzierungs-CET nahe dreizehn Prozent, trägt sich die Investmentthese durch die Wertsteigerung des Quadratmeters, nicht durch die Miete. Wer diese Mathematik ignoriert, verwandelt eine gute Immobilie in eine monatliche Belastung." – Marktanalyse, Juni 2026.
Tatsächlich ist die Vermögenssteigerung der eigentliche Motor. Itajaí verzeichnete laut zusammengeführten Reihen des FipeZap mit kommunalen Datenbanken in den vergangenen fünf Jahren einen kumulierten Anstieg des durchschnittlichen Quadratmeterpreises von über siebzig Prozent. Selbst bei einem CET, der die Cap Rate übersteigt, sichert sich der Investor, der die Immobilie fünf bis sieben Jahre hält und bei sinkender Selic refinanziert, einen Kapitalgewinn, der deutlich über den Finanzierungskosten liegt – vorausgesetzt, er hat die Liquidität, um die ersten vierundzwanzig Monate, die schwersten, zu überstehen.
Die teuren Fehler: ITBI, Versicherungen, Gutachten und die Illusion der kleineren Rate
Auch erfahrene Investoren stolpern über die Kosten, die rund um die Finanzierung anfallen und in der Simulation kaum auftauchen. Vier davon konzentrieren den Großteil der unangenehmen Überraschungen.
Der erste ist das ITBI (Imposto sobre Transmissão de Bens Imóveis, die kommunale Grunderwerbsteuer). In Itajaí beträgt der Satz drei Prozent auf den Veräußerungswert – einer der höchsten in Santa Catarina. Bei einer Immobilie zu 700.000 Real bedeutet das 21.000 Real Steuern an die Stadtverwaltung im Moment der Beurkundung, außerhalb der Finanzierung. Für Ersterwerber über das SFH gibt es eine gesetzliche Reduktion von fünfzig Prozent auf den finanzierten Anteil, doch diese muss ausdrücklich und mit korrekter Dokumentation vor Ausstellung des Zahlungsbelegs beantragt werden.
Der zweite Fehler ist das Vergessen der Versicherungen beim Vergleich der Angebote. Der MIP variiert nach Alter des Kreditnehmers und Laufzeit – wer mit fünfzig Jahren unterschreibt, zahlt deutlich höhere Prämien als mit dreißig. Der DFI wird auf den Wiederbeschaffungswert des Objekts berechnet, nicht auf den finanzierten Betrag. Bei einigen Banken summieren sich die beiden Versicherungen auf 0,055 Prozent der monatlichen Restschuld, bei anderen auf 0,072 Prozent. Die Differenz übersteigt bei einer Finanzierung von 600.000 Real über dreißig Jahre 60.000 Real über die Vertragslaufzeit.
Der dritte ist das blinde Vertrauen in das Bankgutachten. Der von der Bank beauftragte Ingenieur arbeitet für die Bank, nicht für den Kunden. In stark steigenden Märkten wie Itajaí liegt das Gutachten häufig acht bis zwölf Prozent unter dem Kaufpreis; bei Märkten mit Überangebot (kleine Apartments in Itajaí Centro, die zwischen 2023 und 2025 massenhaft auf den Markt kamen) kann der Abschlag fünfzehn Prozent erreichen. Der Käufer darf mit einem Parallelgutachten widersprechen, muss aber das zweite Gutachten selbst bezahlen und die Bank ist nicht verpflichtet zu akzeptieren – auch wenn die meisten Institute die Verhandlung neu eröffnen.
Der vierte und häufigste Fehler ist es, Raten zu vergleichen, ohne Laufzeiten zu vergleichen. Bank A bietet eine Anfangsrate von 4.800 Real bei dreißig Jahren, Bank B 4.300 Real bei fünfunddreißig Jahren. Der unaufmerksame Käufer entscheidet sich für B. Doch der kumulierte CET der Bank B kann über die fünf zusätzlichen Jahre 150.000 Real höher liegen. Die korrekte Simulation normiert alle Angebote auf dieselbe Laufzeit – üblicherweise 360 Monate – bevor der Barwert verglichen wird. Wer Immobilien kauft, ist häufig finanzmathematisch ungeschult, und die Banken wissen das.
Was sich verändert hat und was sich bis Ende 2026 noch verändern kann
Der aktuelle makroökonomische Zyklus spielt dem disziplinierten Käufer in die Karten. Die Selic, die Anfang 2025 mit fünfzehn Prozent ihren Höhepunkt erreichte, ist bis Juni 2026 auf 10,75 Prozent gefallen, und die DI-Kurve am Terminmarkt projiziert einen Boden bei rund 9,5 Prozent bis Dezember. Die Hypothekenzinsen, die mit Verzögerung folgen, dürften im zweiten Halbjahr um 0,8 bis 1,4 Prozentpunkte sinken – was das Fenster für Portabilität jener Verträge öffnet, die zwischen 2023 und 2024 unterzeichnet wurden.
Parallel zeigt der INCC Mäßigung: Die CBIC, der Dachverband der brasilianischen Bauindustrie, projiziert für Ende 2026 einen kumulierten INCC zwischen 5,9 und 6,5 Prozent, deutlich unter den 8,9 Prozent von 2023. Das reduziert den Indexierungs-Impact in der Bauphase und stärkt die These des Neubaukaufs. Das seit 2024 erweiterte positive Kreditregister belohnt zudem Käufer mit guter Zahlungshistorie auch ohne tiefe Bankbeziehung – ein hoher Score wiegt heute genauso schwer wie das Gehaltskonto bei der finanzierenden Bank.
Das Restrisiko ist regulatorischer Natur. Im brasilianischen Kongress diskutierte Änderungen der FGTS-Verwendungsregeln, mögliche Anpassungen der SFH-Obergrenze und Revisionen der CET-Methodik können laufende Simulationen noch 2026 neu ordnen. Wer heute unterschreibt, sollte alle vertraglich vereinbarten Bedingungen – Zinssatz, Indexator, Versicherungen – in einem leicht zugänglichen Archiv aufbewahren. Kleine regulatorische Änderungen begründen das Recht auf gerichtliche Überprüfung – jedoch nur für jene, die ihre ursprünglichen Bedingungen klar belegen können.
Fazit: Simulieren heißt Entscheiden, nicht Abfragen
Die Finanzierungssimulation für Immobilien in Itajaí ist 2026 von einer bürokratischen Vorstufe zur zentralen Kaufentscheidung geworden. Wer ohne die fünf Grundzahlen – Einkommen, Marktwert, Anzahlung, FGTS, Score – bei der Bank erscheint, erhält ein standardisiertes Angebot, das schlechter ausfällt als möglich. Wer dagegen SAC und Tabela Price zu unterscheiden weiß, den CET statt des Nominalzinses liest, die INCC-Wirkung in der Bauphase einkalkuliert, die MCMV-Zuschüsse bei Eignung summiert und die Cap Rate der Vermietung gegen die Funding-Kosten misst, verlässt die Bank mit einem Vertrag, der das eigene Budget respektiert. Der Unterschied zwischen beiden summiert sich über dreißig Jahre leicht auf Hunderttausende Real.
Für den internationalen Anleger kommen zwei zusätzliche Dimensionen hinzu, die jede Simulation umrahmen. Erstens das Wechselkursrisiko: Wer in Euro denkt, sieht den Real schwanken, und ein Kursverlauf, der sich in den Aufwertungs- oder Abwertungszyklus einreiht, kann die nominale Rendite einer Itajaí-Immobilie erheblich verschieben. Eine vernünftige Praxis besteht darin, parallel zwei Cashflow-Modelle zu pflegen – eines in Real, eines in Euro – und Kaufentscheidungen gegen beide zu prüfen. Zweitens der rechtliche Rahmen: Ausländer dürfen in Brasilien Wohnimmobilien grundsätzlich unter denselben Bedingungen wie Inländer erwerben, müssen jedoch eine CPF-Nummer (brasilianische Steuernummer) beantragen und können den FGTS-Mechanismus nicht nutzen, da dieser an ein brasilianisches Arbeitsverhältnis gekoppelt ist. Damit verschiebt sich für internationale Käufer das Spielfeld in Richtung höherer Eigenkapitalquote – was paradoxerweise die Hebelthese vereinfacht, weil die Cap Rate dann näher an oder über den Funding-Kosten liegt.
Für wöchentliche Analysen zum Immobilienmarkt in Itajaí und an der Küste Santa Catarinas – mit Lesart des makroökonomischen Szenarios, der Copom-Entscheidungen und der Bewegungen großer Bauträger – veröffentlicht SIDE Empreendimentos jeden Freitag das Portal-Bulletin. Wer die Projekte in der Region kennenlernen möchte, findet im Portfolio-Bereich des Portals jeden Entwurf mit vorläufiger Finanzierungssimulation und Renditeszenarien für Investoren.