Itajaí 不動産ローン シミュレーション 2026年完全ガイド
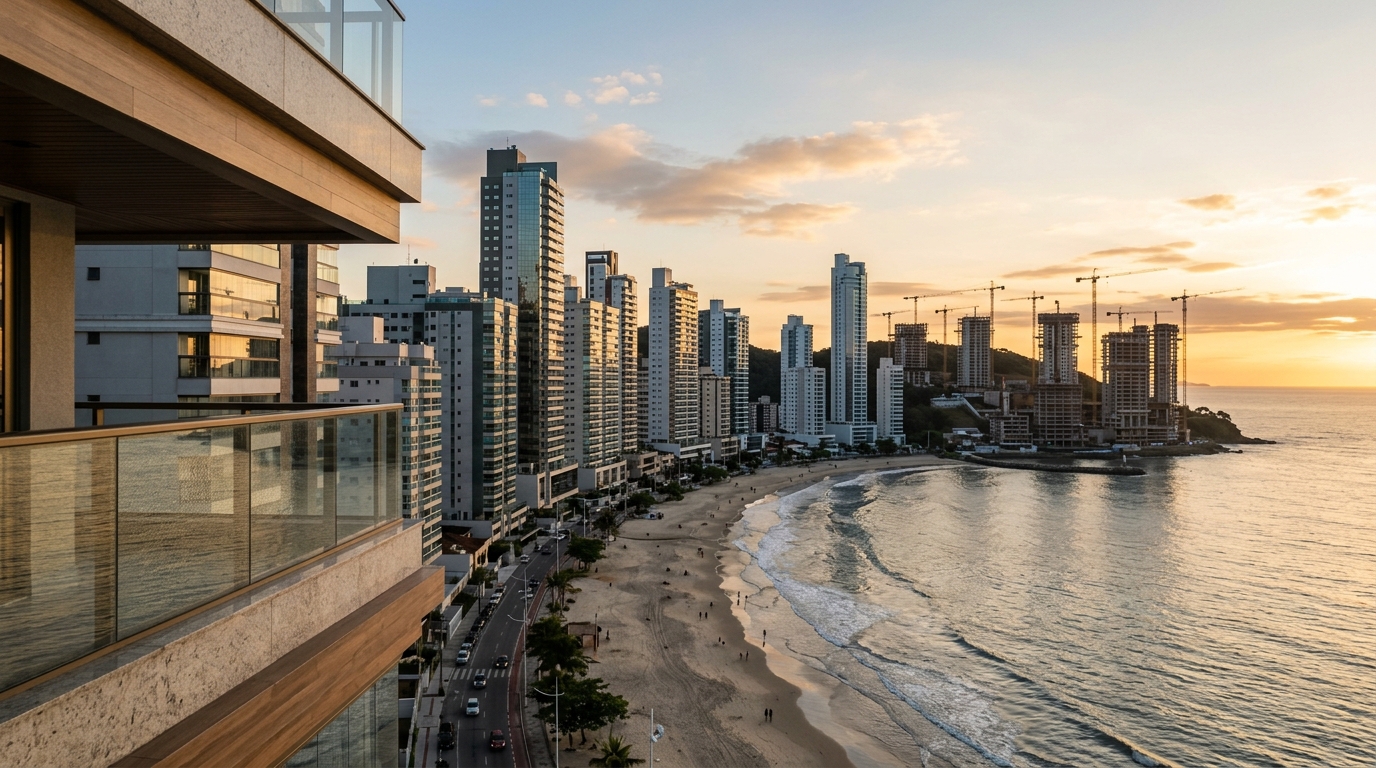
2026年6月時点で、ブラジル南部サンタカタリーナ州の港湾都市Itajaíにおける不動産ローン(financiamento imobiliário)の初回返済額は、同じ物件を購入した場合と比較して、わずか2年前の水準より平均23%高い水準にあります。ブラジルの政策金利であるSelic(政策金利、日本の無担保コールに相当)は2025年下半期から低下局面に入っているにもかかわらず、です。原因は表面金利だけではありません。プラスを維持しているTR(参照基準金利、住宅ローンの調整指数)、大手銀行の保険数理見直しによって割高となったMIP(死亡・恒久障害保険)とDFI(物件損害保険)、そしてFipeZap指数によれば直近18か月の主要州都平均を上回るペースで上昇したItajaíの平米単価——これらが複合的に作用しています。だからこそ、現在ローンシミュレーションを行うことは、日曜日の暇つぶしではなく、契約書に署名する前の投資家の必修科目となったのです。
問題は、多くのシミュレーションが最初の段階で誤っていることにあります。日本の読者からすれば馴染みが薄いかもしれませんが、ブラジルの大手銀行——連邦貯蓄公庫のCaixa、Itaú、Bradesco、Santander——のサイトに物件価格・期間・所得を入力し、表示される数字をそのまま真実として受け入れてしまう。それは正確ではありません。シミュレーションは理想シナリオの一断面に過ぎないのです。高いクレジットスコア、銀行との取引関係、標準保険、固定インデクサー。これらの変数を一つ変えるだけで、月々の返済額は数百レアル単位で変動し、30年間でみたCET(実効総コスト、日本でいう実質年率の発展形)は数パーセントポイントも動きます。本稿では、投資家がシミュレーターを開く前に何を計算し、その後どのように2026年のItajaí市場で最適な意思決定を下すか、段階を追って解説していきます。
シミュレーション前に押さえる「5つの数字」
銀行サイトに1つもデータを入力する前に、規律ある投資家は5つの数字を手元に揃えています。これらがないシミュレーションは、ただの儀式です。
第一は所得に対するローン負担比率です。「返済額が世帯総所得の30%を超えてはならない」という30%ルールは、銀行の推奨ではなく、Caixaが適用しCaixa以外の大手も準じている規制上の上限です。共働きや連帯債務者を含む合算所得の場合は収入を足し合わせますが、Caixaは申告所得の少なくとも70%について公式な所得証明書類の提示を求めます。月収R$10,000(=約30万円相当、為替次第)の世帯では、月々の返済額の上限はR$3,000——しかも保険料と管理手数料を含んだ金額です。シミュレーションで初回返済がR$3,200と表示されれば、システムは自動的に却下します。
第二はItajaí物件の市場価値です。ここで最も多い誤りは、デベロッパーの価格表と銀行評価額を混同することです。FipeZap指数によれば、2026年5月時点のItajaí全市平均の平米単価はR$9,870、ハイエンドのPraia Brava地区の新築一部物件ではR$16,500/㎡を超えています。銀行が融資の基準とするのは、登記契約書記載額と銀行が任命する技術士による評価額のうち、低い方です。デベロッパーがR$13,000/㎡で販売し、評価がR$11,500/㎡で戻ってきた場合、融資はR$11,500ベースで実行され、差額は自己資金または頭金で補填しなければなりません。日本から購入を検討する投資家にとって、この「銀行評価」のロジックは、日本の住宅ローン審査における担保評価と類似していますが、ブラジルではより保守的に出る傾向があります。
第三は頭金です。ブラジル住宅金融制度SBPE(貯蓄貸付制度)の下では、銀行は原則として中古物件の最大80%、Caixaの計画段階物件で最大90%まで融資します。しかし実効LTV(融資比率)はリスクに応じて低下します。海岸沿い、洪水危険地域、管理費滞納の多いコンドミニアム内の物件は自動的に減額されます。Itajaíの R$600,000 物件であれば、頭金20%(R$120,000)が安全圏の下限。30%(R$180,000)で臨めば月額を最大R$700縮減でき、金利交渉の余地も生まれます。
第四はFGTS適格残高です。FGTS(勤続年数保証基金、日本の退職金共済に近い強制積立制度)を住宅ローンに充当するには、(全契約合算で)正規雇用通算3年以上の勤続が必要であり、同一自治体または隣接自治体(Itajaíの場合はBalneário Camboriú、Navegantes、Itapema、Camboriú)に居住用不動産を保有していてはならず、対象物件はSFH(住宅金融制度)上限以内——2026年は全国一律R$1.5百万——である必要があります。シミュレーション前にFGTSアプリで残高を確認しておくのが鉄則です。銀行システムは残高を自動取得し、勤続期間に齟齬があれば承認は止まります。外国人投資家はFGTSを利用できませんので、その分頭金または現金保有を厚めに設計する必要があります。
第五はクレジットスコアです。Caixa、Itaú、Bradesco、Santanderは公式な閾値を公表していませんが、2026年の市場実務では、Serasa Score 2.0で500未満は「事前承認」止まりとなることがほとんどです。500〜700では承認はされますが、最優良顧客と比べて金利が年率最大1.2ポイント不利になり得ます。800超で初めて実質的な交渉領域に入り、当該銀行に普通預金口座、運用資産、保険を保有していればなおさら有利になります。
主要4行の比較:SAC方式 vs Price方式、インデクサー、CETの読み方
5つの数字が揃って初めて、シミュレーションは別次元の作業になります。フォームを埋める作業ではなく、似て非なる4つの提案を突き合わせる作業へと変わります。2026年6月のSelicは年率10.75%(2025年8月にCopom=ブラジル中央銀行金融政策委員会が開始した利下げサイクルを経て)で、銀行間のスプレッドにはなお無視できない差があります。
第一の選択は償却方式です。SAC(定額元本償却方式)では、元本部分が固定で、利息は減少していく残債に課されるため、返済額は初月が最も高く、月を追って下がります。Price方式(タブラ・プライス、元利均等)は返済額が一定ですが、初期は利息部分が大半を占めます。30年返済の場合、SAC方式はPrice方式に比べ累計利息で15〜25%安く済みます。SACの初月返済額はPrice比でR$800〜R$1,200高くなり、「同じ所得でより高い物件が買える」という理由から、無思慮にPriceを選ぶ購入者が後を絶ちません。転売や繰上償却を視野に入れる投資家にとっては、数学的にはほぼ常にSACが優位です。
第二の選択はインデクサー(連動指数)です。2026年に選べる選択肢は3つ:TR、IPCA(消費者物価指数)、ポウパンサ・プラス(普通預金連動)。TRは長年ゼロでしたが、2024年からプラスに転じ、2025年を通じて月率0.12〜0.21%(年率1.5〜2.5%相当)で推移。IPCA連動は初回返済を抑えるものの、インフレ分が残債に積み上がります。インフレ局面ではリスクが高く、IPCAが抑制された年だけ良い結果をもたらしました。Caixaが提供するポウパンサ・プラスは、Selicが高い局面では魅力的ですが、Copomの利下げが進むほど旨味は薄れます。実務上のルール:長期保有・保守的なら TR、構造的なディスインフレに賭けるなら IPCA、ポウパンサ・プラスは月次の追跡が前提となります。
第三のフィルターはCET(Custo Efetivo Total=実効総コスト)です。ショーウィンドウに掲示される名目金利(「年率9.99%+TRから」)は氷山の一角に過ぎません。CETは利息、TR、各種手数料、MIP・DFI保険、担保評価料、組み込みの公証費用を全て足し合わせた数値です。2026年では名目11.49%の表示がCET 12.8〜13.4%——名目より約1.5ポイント高く——出ることが珍しくありません。表面金利ではなくCETで銀行を比較すること、これが「良い選択」と「悪い選択」を分けます。下表は2026年6月時点、R$600,000の物件、360か月のSAC方式・TR連動を想定した試算です。
| 銀行 | 名目金利(年率) | 概算CET(年率) | 初回返済額の目安 | 備考 |
|---|---|---|---|---|
| Caixa Econômica | 11.49%+TR | 12.9% | R$5,420 | FGTS・MCMV対応、計画段階物件のLTV最良 |
| Itaú | 11.79%+TR | 13.2% | R$5,510 | 借り換え・ハイエンド物件向き |
| Bradesco | 11.69%+TR | 13.1% | R$5,480 | 取引関係で最大0.8pp引き下げ可 |
| Santander | 11.99%+TR | 13.4% | R$5,560 | IPCAの選択肢が比較的積極的 |
MIPとDFIはSFH法令に基づき義務付けられていますが、銀行は最低2社の保険会社を提示する必要があり、最低保障内容を満たせば顧客は別の保険会社を選択できます。実際には変更する人はほぼいませんが、銀行標準の保険と外部保険会社の差額は月R$150に達することがあり、30年間で約R$54,000の節約になります。一本の電話の価値は大きい、ということです。
Itajaíの計画段階物件:協同型ファイナンス、INCC、引き渡し時の銀行ロールオーバー
Itajaíは現在、ブラジルで最も高・中級セグメントの新規プロジェクトが活発な市場のひとつであり、これがローンの論理を一変させます。計画段階物件の購入者は、契約時点で直接銀行融資を受けるのではなく、デベロッパーとの間で協同型ファイナンス(financiamento associativo)に入り、頭金と工期中の月々の支払い(通常24〜42か月)を済ませ、引き渡し時(habite-se=使用許可証発行時)にようやく銀行ローンへの切替を行います。
工期中、残債はINCC(全国建設費用指数、Fundação Getulio Vargas算定)で調整されます。2025年のINCC累計は6.8%、Sinduscon-SC(サンタカタリーナ建設業連合会)による2026年予想は5.9〜6.5%です。つまり工期初月の支払額と24か月目の支払額は同じではない——INCC連動で月々の支払いも残債も増加していくのです。R$800,000の物件を36か月で引き渡すケースでは、調整だけで最終残債がR$950,000に達する可能性があり、銀行ロールオーバーはこの増加後の金額を基準に計算されます。日本の新築マンション販売における建築費指数連動は限定的ですので、ブラジル市場特有のリスクとして認識しておくべきポイントです。
引き渡し時のロールオーバーが第二の難所です。銀行はクレジット審査をゼロからやり直し——所得、スコア、FGTS、完成物件の評価——その時点の市況条件を提示します。デベロッパーとの契約締結から鍵の引き渡しまでの間にSelicが上昇すれば、ロールオーバー時の金利も上昇します。所得が減少していれば、ロールオーバー自体が拒否されることもあり、購入者は古典的な罠に陥ります——物件代金の30〜40%をデベロッパーに支払い済みなのに、残額を現金一括で支払うか、ディスカウントで契約権を売却するしかなくなる。
サンタカタリーナ沿岸特有の評価事情も無視できません。海岸第一線の物件は塩害、海風、沿岸ゾーン規制への露出によりLTVが減額されます。Itajaí市内でも、川沿いや港湾近接地域は、市の市民防衛局(Defesa Civil)の浸水ハザードマップに記載されていれば融資制限の対象となり得ます。目利きの購入者は、シミュレーション前に仲介業者に対しゾーニング地図の提出を求めます。銀行のシステムはCEP(郵便番号)とリスクデータベースを照合し、理由を明示せずに低LTVを返してくるからです。
Itajaí における Minha Casa Minha Vida:2026年の所得区分、補助金、地理的境界
Minha Casa Minha Vida(MCMV、低中所得者向け連邦住宅プログラム)は2026年に再調整され、世帯月総所得に基づく3つの区分構造を維持しています。Faixa 1(区分1)は月収R$2,850まで、Faixa 2は R$4,700まで、Faixa 3は R$8,600までを対象とします。Itajaíでは、投資家や自由業者にとって最も関連性が高いのはFaixa 3です。連邦政府補助金、頭金へのFGTS充当、Caixaの低利融資の組み合わせにより、多くの契約でCETが年率10%を下回ります。
キーとなるのは補助金です。Faixa 1ではItajaíのような中規模都市で最大R$55,000、Faixa 2では R$8,000〜R$25,000、Faixa 3では補助金は名目的か存在しませんが、利点は補助金利(Faixa 3下限で年率約8.16%、上限で9.16%)にあります。物件は価格上限内である必要があり——2026年は州都・大都市圏で R$350,000——、Itajaíではこの上限がPraia Brava軸を外れたエコノミー級プロジェクトに対象を絞ります。
差を生むのは複数の資金源の組み合わせです。世帯合算所得 R$7,500、FGTS累計 R$38,000のカップルが、Itajaíで R$340,000の物件を購入する場合:頭金にFGTSから R$38,000、連邦補助金 R$15,000、自己資金 R$27,000、Caixaの SAC・TR連動 年率9.16% で R$260,000の融資——初回返済額は約 R$2,080で、30%ルールの範囲内。MCMVなしであれば、同じカップルは同じ物件で月 R$2,450を支払い、頭金 R$80,000を自己資金から拠出する必要があります。
MCMVの地理的境界はあまり知られていません。Itajaíはプログラム上「中規模自治体」に分類され上限額の満額が適用されますが、隣接する Balneário Camboriúは「地方拠点都市(capital regional)」として解釈されることがあり、補助金上限に影響が出ます。購入計画前に都市省(Ministério das Cidades)のポータルで最新の区分を確認するのが賢明です。
投資家視点:CET、FGTS償還、ポータビリティ、キャップレート
居住目的の購入者にとって、シミュレーションは手段です。投資目的の購入者にとって、それは事業の基盤です。Itajaí——特にPraia Bravaやバケーション賃貸が成立する地域——の不動産に投資する者は、信用アナリストが融資調達を読むのと同じ視点でシミュレーションを読み解く必要があります。CET、償却カーブ、ファンディングコストに対する利回り、この3軸です。
第一のツールは2年ごとのFGTS繰上償還です。ブラジルの法令は24か月毎のFGTS残高での繰上償還を認めており、最適戦略は「返済額を下げる」のではなく「期間を短縮する」方向で償還することです。期間を短縮すれば、契約の最も高コストな月——SAC方式なら末尾、Price方式なら冒頭——が削られます。 R$500,000の SAC・TR連動・30年契約で、6年間にわたって R$30,000の繰上償還を3回行えば、契約期間を8年以上短縮でき、利息で R$180,000超の節約となります。海外居住者はFGTSを使えませんが、現金繰上償還は同様の効果を持ちます。ブラジルの住宅ローンは原則として違約金なく繰上償還可能なため、ドル円・円レアル相場が有利に振れたタイミングでの円→レアル送金による繰上償還も実務的な選択肢です。
第二はクレジットポータビリティ(借換)です。ブラジル中央銀行が規制するポータビリティ制度は、担保を維持したまま、顧客に直接費用負担を求めずにローンを別の銀行へ移行することを認めています。今回のような Selic 低下サイクル(2025年開始、現在進行中)では、18〜24か月毎のポータビリティ実施で金利を1〜2ポイント下げられる可能性があります。経験則:ポータビリティが見合うには、年間の利息節約額が公証費用・評価費用の合計の少なくとも3倍を超える必要があります。
第三は賃貸目的のレバレッジです。計算は単純で容赦ない:キャップレート(年間純賃料 ÷ 物件価格)が、ファンディングコスト(ローンのCET)を上回らなければ正の収益にならない。Itajaíの年間賃貸物件の平均キャップレートは地区により4.8〜6.2%、Praia Bravaのバケーション賃貸ではハイシーズンに8〜9%に達することもありますが、極端な季節変動と年間平均35〜45%の空室率を伴います。キャップレートとCET 12.9%を並べると不都合な真実が見えます——融資購入で賃貸運用が正の収益をもたらすのは、頭金40%以上を投入するか、中期的な物件価格上昇に賭ける場合のみです。
「融資で買った物件の賃貸は不労所得ではなく、CETを差し引いた不労所得である。Itajaíでは平均キャップレート約5.5%、ローンのCETが13%近辺。投資のテーゼは賃料ではなく、平米単価の上昇によって支えられている。この算術を無視すれば、優良物件が毎月の負債に転落する」——2026年6月、市場分析。
資産価値の上昇こそが本来の推進力です。Itajaíの平米単価平均は、FipeZapと自治体ベースの統計を交差させると、直近5年で70%超の上昇を記録しました。CETがキャップレートを上回っていても、5〜7年保有してSelic低下局面で借り換える投資家は、ファンディングコストを大きく超えるキャピタルゲインを得られます。ただし、最も負担が重い最初の24か月を乗り切るキャッシュ余力があることが前提です。これは円建てで投資判断する日本の投資家にとっては、為替リスク(BRL/JPY)の考慮も含めた中長期戦略を要する論点です。
高くつく見落とし:ITBI、保険、評価、低月額の幻想
経験豊富な投資家でさえ、ローン周辺の諸費用——シミュレーション結果にはほぼ表示されない部分——で躓きます。代表的な4つに「不快な驚き」のほとんどが集中しています。
第一はITBI(不動産取得移転税、自治体税)です。Itajaíの税率は取引時価評価額の3%——州内で最も高い部類です。 R$700,000の物件であれば、登記時点で市役所に R$21,000を支払うことになり、これは融資の枠外です。SFH経由の初回購入には法定減税(融資部分の50%減税)がありますが、納付書発行前に正確な書類と共に明示的に減税を申請する必要があります。
第二は提案間の比較で保険を見落とすことです。MIPは加入者の年齢と契約期間で変動します——50歳で契約する人は30歳で契約する人より相当高い保険料を支払います。DFIは物件の再調達価値に比例し、融資額にではありません。一部の銀行では、これら2保険の合計が残債の月0.055%、他行では0.072%。 R$600,000の30年ローンでは、この差は契約期間中に R$60,000を超えます。
第三は銀行の評価を盲信することです。銀行が任命する技術士は、顧客のためではなく銀行のために働いています。Itajaíのような上昇相場では、評価が購入価格より8〜12%下に出ることが普通です。供給過剰市場(2023〜2025年に大量にローンチされたItajaí中心部の小型住戸など)では15%に達することもあります。購入者は独自の鑑定書で異議申立てできますが、第2鑑定書の費用は自己負担で、銀行に受諾義務はありません——とはいえ大半は再交渉に応じます。
第四、そして最も多いのが期間を揃えずに返済額を比較することです。A銀行は30年で初回 R$4,800、B銀行は35年で R$4,300。注意力の足りない読者はBを選びます。しかしBの累積CETは、5年余分にかかることで R$150,000多くなる可能性があります。正しいシミュレーションは、現在価値で比較する前にすべてを同一期間(通常360か月)に正規化します。物件購入者は概して金融数学の素人で、銀行はそれを熟知しています。
日本の投資家がブラジルでローンを組む際の特有論点
本稿の枠組みはブラジル居住者の視点が前提ですが、日本から Itajaí 物件への投資を検討する読者には、知っておくべき固有の手続的・税務的論点が幾つかあります。ブラジルの住宅ローンは、原則として CPF(Cadastro de Pessoas Físicas、個人納税者番号)を保有する非居住者にも開放されていますが、実務では信用評価のハードルが居住者より高く、銀行によっては取引履歴がない非居住者に対し融資自体を断るケースもあります。Caixa は外国人向けプログラムが限定的、Itaú と Santander は国際銀行業務の経験が比較的厚く、非居住者の住宅ローン審査に応じる傾向があります。
第一の関門はCPFの取得です。在日ブラジル領事館または東京・名古屋の出先機関で申請可能で、所要時間は数日から数週間。CPFがなければ物件登記も、銀行口座開設も、税務申告もできません。第二の関門はブラジル国内銀行口座の開設。非居住者は CDE(Conta de Domiciliado no Exterior=非居住者口座)を開設します。これにより、円→ドル→レアルの為替決済、頭金送金、ローン返済、賃料受取が円滑になります。
第三はBACEN(ブラジル中央銀行)への外資登録です。海外から不動産購入目的で R$300,000 を超える資本を持ち込む場合、BACEN の RDE-IED または RDE-Portfólio システムへの登録が原則必要となります。この登録があって初めて、将来の物件売却益・賃料収益・元本回収を合法的に日本へ送金できます。登録なしで資金を入れた場合、出口で大きな摩擦が生じます。日本の海外不動産投資家が陥りやすい盲点であり、必ず初日に整備すべき手続です。
第四は共同名義・信託構造です。日本の投資家が単独でブラジル物件を保有することは可能ですが、現地パートナー(配偶者、共同投資家、信頼できる仲介者)との共同名義、または現地法人(Sociedade Limitada=有限責任会社)を設立し法人名義で保有する選択肢もあります。法人名義は所得税扱いが居住者と同等になる利点があり、複数物件のポートフォリオ運用には有利ですが、設立費用・年次申告コストが発生します。物件1〜2件規模であれば個人 CPF 保有の方が経済的です。
第五は為替リスクの整理です。Selic 低下局面では一般的にBRL がドル・円に対し弱含みやすく、円建て投資家にとっては円高 → レアル安が「物件購入の好機」「ローン返済負担の実質減」を意味します。逆に円安 → レアル高は、購入時のコスト膨張と将来の元本回収時の円建て収益増加が共存する複雑な状況を生みます。為替を完全にヘッジするのはコスト高で現実的でないため、多くの日本人投資家は「複数年に分けた段階的レアル送金」「賃料収益をレアルで再投資」といったナチュラルヘッジ戦略を採ります。Itajaí の物件価格上昇率(直近5年で70%超、レアル建て)が、過去の円/レアル相場の振幅を吸収してきたことは、Itajaí 投資の長期的魅力を支える事実です。
2026年末までに変わったこと、まだ変わり得ること
現行のマクロ経済サイクルは、規律ある購入者に有利に働いています。2025年初に15%に達したSelicは、2026年6月時点で10.75%まで低下、DI先物カーブは12月までに9.5%近傍までの低下を織り込んでいます。住宅ローン金利は政策金利低下を伝達するのに時差を伴うため、下期にかけて0.8〜1.4ポイント低下する見通しで、2023〜2024年の契約者にとってのポータビリティの窓が再び開きます。
並行して、INCCは落ち着きを見せています。CBIC(ブラジル建設業会議所)は2026年のINCC累計を5.9〜6.5%と予想しており、2023年の8.9%を下回ります。これにより工期中のインデクサーの影響が抑えられ、計画段階物件購入のテーゼが改善しています。さらに、2024年以降拡張運用されている「ポジティブ与信情報登録(cadastro positivo)」は、銀行との取引関係が薄くとも良好な支払履歴を持つ購入者に有利に働きます——スコアが高ければ、給与振込口座と同等の交渉力を持つ時代になりました。
残るリスクは規制面です。議会で議論中の FGTS 利用ルールの変更、SFH上限の調整、CET算定方法の見直しが、2026年中にシミュレーションを再構成する可能性があります。現在契約する場合は、契約条件——金利、インデクサー、保険——をすぐ参照できるアーカイブで保管しておくべきです。小さな規制変更でも司法レビューによる救済の権利を生みますが、当初条件を明確に証明できる者だけです。
結論:シミュレーションは「相談」ではなく「決断」
2026年のItajaíにおける不動産ローンシミュレーションは、もはや書類上のステップではなく、購入意思決定の中核です。所得、市場価格、頭金、FGTS、スコアという5つの基礎数字を欠いたまま銀行を訪れる投資家は、画一的で本来あり得たより劣る提案を受け取ります。SAC対Priceを理解し、表面金利ではなくCETを読み、工期中のINCCの影響を計算し、適用可能であれば MCMVの補助を組み入れ、賃貸のキャップレートをファンディングコストと突き合わせる投資家は、自らの財布を尊重する契約を持って銀行を後にします。両者の差は、30年間で容易に数十万レアル単位に達します。日本円換算でも、現在の為替水準で数千万円規模の差となり、海外不動産投資の収益性を大きく左右する要因です。
Itajaíおよびサンタカタリーナ沿岸の不動産市場に関する週次分析——マクロシナリオの読み解き、Copomの決定、主要デベロッパーの動向——を追うには、SIDE Empreendimentosが毎週金曜日にポータルニュースレターを公開しています。新規ローンチ物件をご覧になりたい方は、ポータルのポートフォリオエリアをご訪問ください。各プロジェクトには予備的なローンシミュレーションと投資家向け収益シナリオが付属しています。