شقتك الأولى في إيتاجاي: أرخص الأحياء 2026
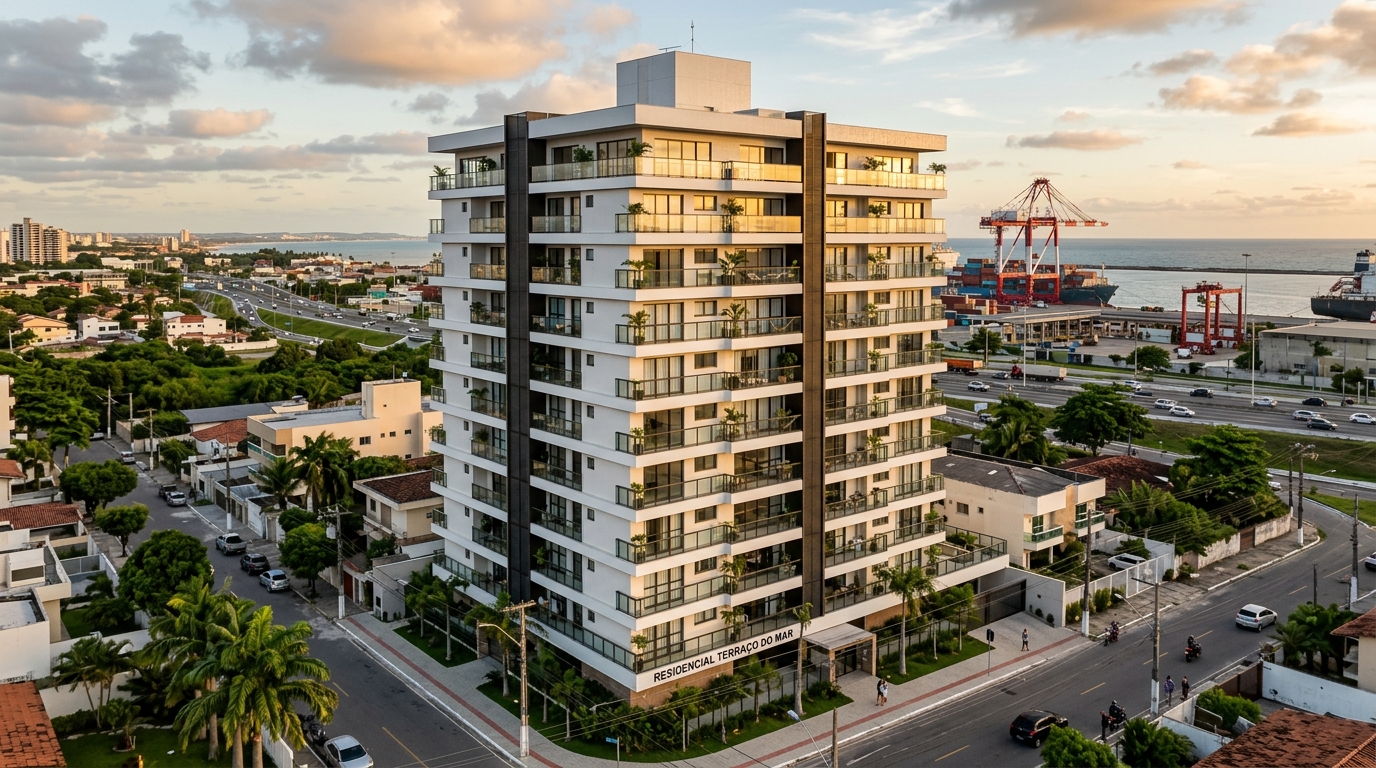
أنهت مدينة إيتاجاي (Itajaí) الواقعة على ساحل ولاية سانتا كاتارينا البرازيلية الربع الأول من عام 2026 بمتوسط سعر بيع للشقق يقارب 726 ألف ريال برازيلي (نحو 145 ألف دولار أمريكي بسعر الصرف السائد)، وفقاً لبيانات مؤشر FipeZap (المؤشر المرجعي للعقارات في البرازيل) وتقارير نقابة الإسكان Secovi-SC. إنه رقم يُضلِّل ويكشف في الوقت ذاته. يُضلِّل لأنه يستبعد من الخريطة كل من يبحث عن شقته الأولى بميزانية تصل إلى 350 ألف ريال (نحو 70 ألف دولار). ويكشف لأن الفارق بين سعر المتر المربع على الواجهة البحرية الفاخرة وسعر المتر المربع في الأحياء الشعبية، داخل البلدية ذاتها، يصل إلى أربعة أضعاف. وبين حي Praia Brava وحي Cordeiros، اللذين يفصل بينهما أقل من خمس عشرة دقيقة بالسيارة، ينتقل المشتري من سوق إلى سوق، ومن أطروحة استثمارية إلى أخرى، ومن مستوى مخاطرة إلى مستوى مغاير تماماً. هذه هي الأرضية الواقعية لشراء الشقة الأولى في إيتاجاي عام 2026، والدرس الأول أن مصطلح "الرخيص" لا يكتسب معناه إلا بعد كشف ما يخفيه السعر المُعلَن.
خريطة الأسعار في إيتاجاي 2026: المتوسط الذي يُشوِّه قراءة السوق
يضع تقرير FipeZap الموحَّد الصادر في أبريل 2026 متوسط سعر المتر المربع المُعلَن للشقق في إيتاجاي عند حدود 11,200 ريال (نحو 2,240 دولاراً)، مع ذيل توزيعي طويل في الاتجاه الصاعد. متوسط البيع البالغ 726 ألف ريال مدفوع بالمشاريع البرجية الفاخرة في Praia Brava وCabeçudas ومنطقة وسط المدينة المُعاد تأهيلها، حيث تتراوح أسعار الشقق المؤلفة من ثلاث إلى خمس غرف نوم مع مرافق ترفيهية كاملة بين 1.1 مليون و4 ملايين ريال (220 ألف إلى 800 ألف دولار تقريباً). في الشريحة المقابلة، يُغلَق سوق الشقق المُدمَجة بغرفتي نوم، بدون موقف سيارة مغطى أو بموقف وحيد، في الأحياء الطرفية، عند صفقات تبدأ من 220 ألف إلى 290 ألف ريال للوحدات المستعملة، وبين 320 ألف و420 ألف ريال للمشاريع الجديدة المؤهَّلة ضمن برنامج Minha Casa Minha Vida الحكومي للإسكان الميسَّر.
التشوّه جغرافي قبل أن يكون إحصائياً. نمت إيتاجاي مستندةً إلى ثلاثة محاور: الاقتصاد المرفئي حول ميناء Itajaí وميناء Portonave (وهما من أكبر الموانئ التجارية في نصف الكرة الجنوبي)، والتوسّع العقاري الفاخر على محور Brava-Cabeçudas، والتمدّد السكني على ضفاف نهر Itajaí-Açu والأحياء المحاذية للطريق السريع BR-101 والطريق الالتفافي الجديد. لكل محور سعرٌ للمتر المربع خاصٌّ به. حين يكرر عنوانٌ صحفي عبارة "إيتاجاي تجاوزت Balneário Camboriú في معدّل التثمين"، فإنه يصف Praia Brava تحديداً — لا المدينة بمجملها.
بالنسبة للمشتري لأول مرة، هذا التمييز يُغيّر قراءة السوق جذرياً. متوسط 11,200 ريال للمتر لا قيمة له في حدّ ذاته؛ ما يهم هو سعر المتر في الحي الذي يستوعبه ميزانيتُك، والفارق (الـ spread) بين هذا الحي والأقطاب المُثمَّنة. هذا الفارق هو ميزان حرارة لإمكانية اللحاق السعري (catch-up) — وفي الوقت ذاته مقياس لخطر بقاء الأصل راكداً سنوات دون طلب شرائي مؤهَّل.
الأحياء الخمسة الأرخص للشقة الأولى
بتقاطع الإعلانات النشطة على FipeZap وقاعدة بيانات نقابة سماسرة العقار CRECI-SC ورصد ABRAINC للمشاريع الجديدة في السوق الكاتارينية، تتركّز اليوم العروض الميسورة للشقق في إيتاجاي في خمسة أحياء. ليست هي الأكثر بريقاً، لكنها حيث تنغلق المعادلة الحسابية لمن يخرج من سوق الإيجار إلى التملّك.
اسم Cordeiros هو الأكثر تكراراً. حي سكني راسخ، بتجارة محلية ومدارس وخطوط حافلات نحو الوسط والميناء، يستقطب العائلات الشابة والعاملين في شركات المنطقة المرفئية. يلاحقه حي São Vicente عن كثب، بطابع مشابه ومخزون كبير من المباني المكوّنة من أربعة إلى ثمانية طوابق شُيِّدت بين 2010 و2022. أما حي São João — الأكثر صناعية، والأقرب إلى الطريق السريع BR-101 — فهو الخيار الأرخص بالقيمة المطلقة، ويقدّم أكثر الشقق المُدمَجة عدوانيةً في التسعير. ويحتفظ حي Dom Bosco بطابعه التقليدي مع تطوير عمودي حديث محدود، خاصةً قرب جادة Sete de Setembro. وأخيراً يبرز حي Espinheiros، مع منطقة Limoeiro، بوصفهما الناشئَين: لا يزالان رخيصَين، لكن تحت ضغط مشاريع جديدة مرتبطة بالطريق الالتفافي ومحاور الخدمات اللوجستية، وهو ما يُعيد رسم اتجاه نمو المدينة.
| الحي | سعر المتر² (شقق، 2026) | سعر نموذجي لشقة بغرفتَي نوم | الطابع العام |
|---|---|---|---|
| São João | 5,900 – 6,800 ريال | 230 – 310 ألف ريال | الأرخص، قرب BR-101 |
| Cordeiros | 6,400 – 7,400 ريال | 260 – 360 ألف ريال | سكني راسخ |
| São Vicente | 6,600 – 7,800 ريال | 270 – 380 ألف ريال | مخزون عمودي حديث |
| Espinheiros / Limoeiro | 6,000 – 7,200 ريال | 240 – 340 ألف ريال | ناشئ، محور لوجستي |
| Dom Bosco | 7,000 – 8,200 ريال | 290 – 400 ألف ريال | تقليدي مع مشاريع جديدة |
| متوسط إيتاجاي | ≈ 11,200 ريال | 480 – 620 ألف ريال | مدفوع بالواجهة البحرية والفئة الفاخرة |
| Balneário Camboriú | ≈ 16,500 ريال | 720 – 980 ألف ريال | أبراج شاطئية فاخرة |
الفارق الخام (gross spread) هو جوهر القضية. شراء المتر عند 6,500 ريال في Cordeiros بينما يجري متوسط البلدية عند 11,200 ريال، وبينما يُبحر الجار Balneário Camboriú فوق 16,000 ريال، يمنح الأصل هامشاً حسابياً لإعادة التثمين. غير أن هذه الأطروحة لا تتحقّق آلياً: تتجسّد فقط إذا تلقّى الحي خلال الدورات القادمة استثمارات بنيوية، وعرضاً متنوعاً للخدمات، ومزيجاً من السكان يبرّر التقدّم السعري. وبدون ذلك، يتحوّل الفارق إلى سقف — لا إلى منصّة قفز.
حسبة "على المخطط" مقابل "جاهز": INCC وSelic وSBPE بمثال واقعي
الانقسام الكبير الثاني في سوق إيتاجاي قائم بين الشقة المُستعملة والمشروع الجديد. الشراء جاهزاً، في أيٍّ من الأحياء الخمسة أعلاه، يعني عموماً دفعة مقدّمة بين 20% و30% وتمويلاً مصرفياً عبر نظام SBPE (نظام التمويل العقاري التقليدي في البرازيل، الممَوَّل من ودائع التوفير) للجزء المتبقّي. الشراء على المخطط (off-plan)، في الحي نفسه، يُوزِّع الدفعة المقدّمة على أقساط طوال فترة البناء، لكنه يقضم المكسب الظاهري عبر تصحيح شهري وفق مؤشر INCC (مؤشر تكلفة البناء).
تراكَم مؤشر INCC-M في 2025 عند 4.8%، ويدور حول 5% إلى 6% متوقَّعة لعام 2026 وفق رصد غرفة البناء البرازيلية CBIC. على رصيد قدره 250 ألف ريال موزَّع على 36 شهراً من البناء، يعني ذلك نحو 35 إلى 45 ألف ريال من التصحيح المُضمَّن في الأقساط خلال الإنشاء — كلفة صامتة يبسطها إيصال الشركة المطوّرة سلساً، لكن يجب إدخالها في الحساب قبل التوقيع.
على الطرف المصرفي، يحافظ معدّل Selic (سعر الفائدة الأساسي في البرازيل، يحدّده البنك المركزي) قرب 10.25% في 2026 على معدلات SBPE بين TR + 9.8% وTR + 11.5% سنوياً لدى البنوك الرئيسية (وTR هو معدّل مرجعي قريب من الصفر حالياً). لشقة بـ 350 ألف ريال بدفعة مقدّمة 20% (70 ألف ريال) وتمويل 280 ألف ريال على 30 سنة بطريقة Price (القسط الثابت)، يعمل القسط الأولي قرب 2,900 إلى 3,100 ريال. يتجاوز إجمالي المدفوع مليون ريال في نهاية العقد، ولا يندرج القسط ضمن قاعدة 30% من الدخل إلا إذا كان الدخل الأسري الإجمالي 9,700 إلى 10,300 ريال على الأقل.
صندوق التأمين الاجتماعي للعمال FGTS (وهو ادّخار إلزامي يقتطعه أرباب العمل لصالح كل عامل برازيلي، يُمكن استعماله في شراء السكن الأول) يُغيّر المعادلة. يسمح بخصم جزء من الدفعة الأولى، وتسديد الرصيد كل سنتين، ويفتح في كثير من الحالات الباب للتأهّل ضمن برنامج Minha Casa Minha Vida (الذي عاد تحت اسمه الأصلي بعد مراجعة برنامج Casa Verde e Amarela) للأسر بدخل شهري حتى نحو 8,000 ريال. ضمن هذا البرنامج، تنخفض الفائدة إلى شريحة 4.5% – 8% سنوياً، حسب مستوى الدخل واستخدام FGTS، ما يُقلِّص القسط الأولي لتمويل الـ 280 ألف ريال ذاته إلى ما بين 1,800 و2,300 ريال. هو الفارق بين القدرة على الدفع وعجز الدفع.
لا يزال في الأحياء الخمسة الأرخص في إيتاجاي مخزون بأسعار متوافقة مع سقف برنامج MCMV — عموماً حتى 350 ألف ريال للوحدات الجديدة ضمن البرنامج، وفق آخر التحديثات. أما Praia Brava وFazenda وCabeçudas فلا. هذه هي الحدود الملموسة بين الشقة الأولى المدعومة والاستثمار السكني الفاخر.
التكاليف الخفيّة التي تُدمِّر ميزانية المشتري لأول مرة
السعر المُعلَن مجرّد بداية. في إيتاجاي، على شراء بقيمة 350 ألف ريال، تُفرَض ضريبة نقل الملكية البلدية ITBI بنسبة 2% — أي 7,000 ريال — تُدفَع عادةً نقداً عند التسجيل. تسجيل العقد وتوثيقه لدى الكاتب العدل وفق جدول رسوم محكمة العدل في سانتا كاتارينا TJSC يضيف 5,500 إلى 7,000 ريال أخرى. تكلفة التقييم البنكي للعقار في نظام SBPE تتراوح بين 3,500 و4,500 ريال. إجمالي مصاريف الإغلاق يقع بين 16 و19 ألف ريال — أي 4.5% إلى 5.5% من قيمة العقار.
ضريبة الملكية البلدية السنوية IPTU تتفاوت بحسب جدول القيم العقارية للبلدية، لكنها لشقة بمساحة 60 إلى 70 متراً في الأحياء التي حلّلناها تعمل بين 800 و1,800 ريال سنوياً. أما رسوم الصيانة المشتركة (الـ condomínio، وهي الكلفة الشهرية الجماعية لإدارة المبنى) فهي البند الأكثر إذهالاً. في المباني بلا مصعد وبلا مرافق ترفيهية، الشائعة في São João وأجزاء من Cordeiros، تتراوح بين 280 و450 ريال شهرياً. في المباني الأحدث المزوّدة بمصعد وقاعة احتفالات ومسبح، تتسلّق إلى 600 – 950 ريال، وفي بعض المشاريع المتعدّدة المرافق المشتركة تتجاوز 1,200 ريال — قاضمةً بصمت هامش من خطّط لقسطه وحده.
ثمّة تكلفة لا يحسبها تقريباً أحد: الاحتياطي السائل. العقار الجاهز يستلزم صندوق صيانة وصندوق طوارئ. القاعدة الاحترازية لدى المخططين الماليين أن تحتفظ على الأقل بـ 5% من قيمة العقار سائلة في السنة الأولى بعد الشراء. لشقة بـ 350 ألف ريال، هذا يعني وسادة قدرها 17,500 ريال. من يُفرِغ حسابه الجاري لدفع ITBI يدخل في خطر فعلي للتعثّر عند أوّل طارئ.
مخاطر الحي الرخيص: السيولة والتثمين وفخّ فسخ العقد
الحي الرخيص هو بالتعريف حي بطلب أرفع. في Cordeiros وSão Vicente وDom Bosco، تراوح متوسط زمن بيع شقة بغرفتَي نوم بين 90 و150 يوماً خلال 2025، وفق تقاطعات Secovi-SC. في São João وEspinheiros، يتجاوز هذا الزمن 180 يوماً عادةً. هذه هي السيولة. تعني أن البائع، إذا واجه ضرورة بيع قسري — فقدان وظيفة، انتقال، طلاق — سيواجه خصماً بين 8% و15% على سعر القائمة لفكّ الصفقة.
التثمين التاريخي يستحق هو الآخر قراءة صادقة. بين 2020 و2025، راكمت أحياء إيتاجاي الميسورة ارتفاعاً اسمياً في سعر المتر بين 55% و80%، مقابل 110% إلى 160% على محور Praia Brava-Cabeçudas، وفق سلاسل FipeZap وABRAINC. بالقيمة الحقيقية، بعد خصم تضخّم IPCA المتراكم قرب 32% في الفترة، استقرّ التثمين الحقيقي للأحياء الرخيصة بين 17% و36%. حقيقي وإيجابي — لكنه بعيد عن "يتضاعف كل خمس سنوات" الذي يُروَّج له في مقاطع بيع المشاريع.
"الحي الرخيص بوّابة دخول جيدة عندما يفهم المشتري أنه يدفع سعر متر أدنى مقابل سيولة أقل وسرعة إعادة تثمين أبطأ. إنها مقايضة، لا غداء مجاني." — قراءة متكرّرة بين مديري الثروات حول سوق سانتا كاتارينا في 2026.
خطر فسخ العقد (distrato) هو الضلع الثالث من المثلث. الشراء على المخطط يستلزم توقيع عقد مع الشركة المطوّرة محكوم بالقانون 13.786/2018، الذي يسمح بحجز ما يصل إلى 25% من المبلغ المدفوع في حال تراجع المشتري، أو 50% في المشاريع المحمية بـ"patrimônio de afetação" (ذمة مالية مفصولة قانونياً تَحمي المشروع من باقي التزامات المطوّر). بمعنى آخر: من يعجز عن إتمام دفعات البناء، أو لا يحصل على تمويل مصرفي عند تسليم المفاتيح، قد يخسر حتى نصف ما ساهم به. الفحص النافي للجهالة (due diligence) هنا ليس مسألة جمالية. إنها مسألة تعاقدية.
قبل التوقيع، يُستحسن التأكّد من ثلاث نقاط. أولاً، البيان الإنشائي المُسجَّل في الكاتب العدل وفق القانون 4.591/64، مع تحديد المشروع والأرض والشركة المطوّرة. ثانياً، السجل التاريخي للمقاول — كم من VGV (إجمالي القيمة العامة للمبيعات، مقياس شائع لحجم المشاريع) سلّمها، وبأي تأخير وسيط، وبأي جودة في خدمات ما بعد التسليم. ثالثاً، وجود patrimônio de afetação، الذي يعزل المشروع عن إجمالي الالتزامات المالية للمطوّر في حال أزمة. ثلاث أسئلة. تكلف عشرين دقيقة. تُجنّبك عشرين سنة من الخسارة.
الأخطاء الشائعة للمشتري الأول في إيتاجاي
الخطأ الأول هو الخلط بين قسط محتمَل وعقار في المتناول. قاعدة 30% من الدخل تنظر فقط إلى خدمة الدين، وتتجاهل ITBI ورسوم الصيانة المشتركة وIPTU والصيانة الفردية والاحتياطي السائل. المشتري الذي يمدّ نفسه إلى سقف القسط يصبح رهين الميزانية الشهرية، ولا يقوى على استيعاب زيادة في رسوم الصيانة، أو إصلاح بنيوي، أو ارتفاع في قسط التأمين.
الخطأ الثاني هو الدخول في مشروع على المخطط دون موافقة بنكية مسبقة. تسليم المفاتيح يستوجب إطفاء الرصيد المتبقّي أو تمويله. الأسر التي يتراجع دخلها خلال الـ 36 شهراً من البناء تكتشف، في التوقيت الخاطئ، أن البنك لم يعد يقبل تمويلها — فتسقط في حفرة فسخ العقد.
الخطأ الثالث هو إهمال مزيج سكان المبنى. في إيتاجاي، اشترى مستثمرون صغار قسماً كبيراً من مخزون أحياء مثل São João وEspinheiros لتأجيره بإيجارات قصيرة الأمد مرتبطة بالميناء والخدمات اللوجستية. هذا يعني دوراناً سكانياً مرتفعاً في المبنى، ورسوم صيانة مضغوطة بسبب الاستعمال المكثّف للمرافق المشتركة، وأحياناً تراجعاً نسبياً في الطابع السكني للبيئة. ليست مشكلة عالمية — لكنها متغيّر يجب التحقّق منه قبل التوقيع.
الخطأ الرابع هو التعامل مع التثمين الماضي على أنه إسقاط مستقبلي. صحيح أن الأحياء الميسورة في إيتاجاي تثمّنت جيداً بين 2020 و2025، مدفوعةً بطفرة الميناء اللوجستية، وهجرة الأسر من ولايات أخرى، وفائض المخزون المُكلِف في Balneário Camboriú. لا ضمانة بأن السنوات الخمس القادمة ستُكرّر الوتيرة ذاتها. معدّل Selic عند 10.25%، وIPCA عند 4.3%، وINCC العائد إلى الضغط، كلها مؤشرات على دورة أبطأ، تَضغط فيها انتقائية الطلب على الأصول الخالية من ميزة واضحة.
الخطأ الخامس هو الشراء دون زيارة المحيط في توقيتَين مختلفَين. الحي في إيتاجاي يتغيّر كثيراً بين منتصف النهار والساعة التاسعة مساءً. حركة الشاحنات، ضجيج المصانع، أمن الشوارع المجاورة، إنارة الطرق. عوامل لا تظهر في الإعلان ولا في المخطط المعماري، لكنها تحدد قابلية العيش اليومي — وبالنتيجة، سيولة الأصل عند إعادة البيع.
خلاصة: شراء عقار رخيص في إيتاجاي قرار محفظة، لا قرار اندفاع
الشقة الأولى في إيتاجاي عام 2026 تتسع لميزانية الأسر التي يبدأ دخلها من 6,500 إلى 7,000 ريال، تستخدم FGTS، تتأهّل ضمن MCMV، وتقبل السكن في الأحياء الخمسة التي لا يزال فيها سعر المتر أدنى من 7,500 ريال: Cordeiros، São Vicente، São João، Dom Bosco، وEspinheiros/Limoeiro. الرياضيات تنغلق — شريطة أن يدرك المشتري أنه يدفع أقل اليوم مقابل سيولة أقل وسرعة إعادة تثمين أبطأ غداً. مقايضة مشروعة، لا سيّما لمن يبحث عن السكن ويريد الخروج من الإيجار؛ وأطروحة مُتطلِّبة لمن يبحث عن الربحية الصافية.
للقارئ الدولي المهتم بالعقار البرازيلي، تجدر ملاحظة طبقة إضافية من التحليل: تقلّب صرف الريال البرازيلي مقابل الدولار أو الدرهم أو الريال السعودي قد يضيف عائداً عند ارتفاع البرازيل، أو يقضمه عند تراجعها. شراء عقار في إيتاجاي بـ 350 ألف ريال يعادل اليوم نحو 70 ألف دولار؛ مرور خمس سنوات بتثمين عقاري حقيقي 25% قد يُترجَم إلى مكسب مضخَّم أو منكمش وفق سلوك سعر الصرف. إضافةً إلى ذلك، يحتاج المستثمر الأجنبي إلى رقم CPF (الرقم الضريبي البرازيلي للأفراد، يمكن الحصول عليه من القنصليات البرازيلية في الخارج) لإتمام أي صفقة، وإلى حساب مصرفي محلي لإدارة الإيجارات وأقساط رسوم الصيانة المشتركة.
القراءة الصادقة أن "الرخيص" لا يكشف قيمته الحقيقية إلا بعد خصم ITBI، والتسجيل، ورسوم الصيانة المشتركة، وINCC خلال البناء، وINCC بعد التسليم، والاحتياطي السائل، والمخاطر التعاقدية لفسخ العقد. من يُجري هذا الحساب بوضوح يشتري شراءً جيداً. من ينظر إلى سعر الواجهة فقط، يشتري مرتَين — والثانية ندامةً. لمتابعة تحليلات أسبوعية لسوق العقار والمال في سانتا كاتارينا بهذا المنظور التحليلي ذاته، يستحق الاشتراك في نشرة بوابة SIDE Empreendimentos: هناك نناقش، رقماً تلو الآخر، ما يُخفيه سعر المتر المربع في كل دورة جديدة.