Primer departamento en Itajaí: barrios más baratos 2026
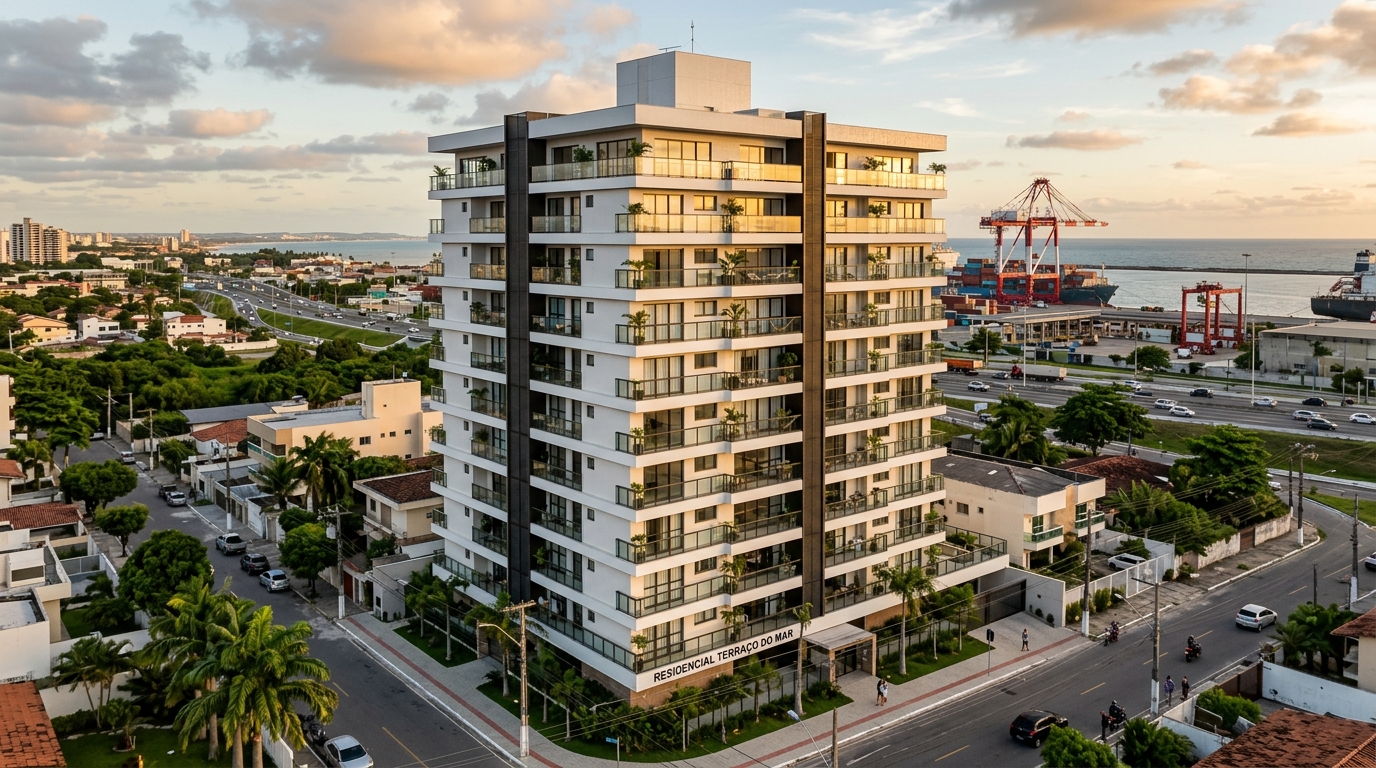
Itajaí cerró el primer trimestre de 2026 con un ticket medio de venta de departamentos cercano a los R$ 726 mil (alrededor de USD 134.000 al cambio del segundo trimestre), según cruces del índice FipeZap y los informes del sindicato del sector inmobiliario Secovi-SC. Es una cifra que miente y, al mismo tiempo, revela. Miente porque deja fuera del mapa a quien busca su primer inmueble con un presupuesto de hasta R$ 350 mil. Revela porque, dentro del mismo municipio, la diferencia entre el m² de la franja costera y el m² de un barrio obrero llega a multiplicarse por cuatro. Entre Praia Brava y Cordeiros, dos códigos postales separados por menos de quince minutos en coche, el comprador cambia de mercado, de tesis y de riesgo. Este es el terreno real donde se compra el primer departamento en Itajaí en 2026, y la primera lección es que "barato" solo cobra sentido cuando se abre lo que el precio esconde.
El mapa de precios de Itajaí en 2026: la media que distorsiona el mercado
El FipeZap consolidado de abril de 2026 sitúa a Itajaí con un m² medio anunciado de venta en torno a R$ 11.200 para departamentos, con una marcada cola larga. El ticket medio de R$ 726 mil está empujado por los lanzamientos verticales de alto estándar en Praia Brava, Cabeçudas y el Centro reurbanizado, un segmento en el que unidades de tres a cinco dormitorios con amenities completos se negocian entre R$ 1,1 millones y R$ 4 millones. En el mismo recorte, la base del mercado —departamentos compactos de dos dormitorios, sin cochera cubierta o con plaza única, en barrios periféricos— cierra operaciones desde R$ 220 mil a R$ 290 mil para usados, y entre R$ 320 mil y R$ 420 mil en lanzamientos económicos encuadrados en el programa habitacional federal Minha Casa Minha Vida (MCMV), equivalente al subsidio público de vivienda popular.
La distorsión es geográfica antes que estadística. Itajaí creció apoyada en tres ejes: la economía portuaria del Puerto de Itajaí y de la terminal privada Portonave, la expansión inmobiliaria de alto estándar en el corredor Brava-Cabeçudas, y la urbanización residencial de las cuencas del río Itajaí-Açu y de los barrios que bordean la autopista BR-101 y el nuevo Contorno Vial. Cada eje carga su propio R$/m². Cuando un titular repite "Itajaí superó a Balneário Camboriú en valorización", está describiendo Praia Brava, no el conjunto de la ciudad.
Para el primer comprador, eso cambia la lectura del mercado. La media de R$ 11.200 por m² es irrelevante: lo que importa es el R$/m² del barrio que cabe en el presupuesto y el spread entre ese barrio y los polos valorizados. Ese spread es el termómetro del potencial de catch-up de precio, pero también del riesgo de que el activo quede inmovilizado durante años sin demanda compradora calificada.
Los cinco barrios más baratos para el primer departamento
Cruzando los anuncios activos del FipeZap, la base del consejo profesional CRECI-SC y el monitoreo de lanzamientos de la asociación de incorporadoras ABRAINC para el mercado de Santa Catarina, cinco barrios concentran hoy la oferta accesible de departamentos en Itajaí. No son los más glamorosos. Son, en cambio, donde la cuenta cierra para quien está dejando el alquiler.
Cordeiros es el nombre que más aparece. Barrio residencial consolidado, con comercio local, escuelas y líneas de colectivo hacia el Centro y el puerto, atrae a familias jóvenes y a trabajadores de las empresas del entorno portuario. São Vicente lo acompaña de cerca, con perfil parecido y un stock amplio de edificios de cuatro a ocho pisos construidos entre 2010 y 2022. São João —más industrial, más próximo a la BR-101— es la opción más barata en valor absoluto y la que ofrece los departamentos compactos más agresivos en precio. Dom Bosco preserva su carácter de barrio tradicional con pequeñas verticalizaciones recientes, sobre todo cerca de la Avenida Sete de Setembro. Y Espinheiros, junto con la zona de Limoeiro, aparece como el emergente: aún barato, pero con presión de lanzamientos vinculados al Contorno Vial y a la logística de carga, que está reorganizando el vector de crecimiento de la ciudad.
| Barrio | R$/m² medio (depto., 2026) | Ticket típico 2 dorm. | Perfil |
|---|---|---|---|
| São João | R$ 5.900 – R$ 6.800 | R$ 230 mil – R$ 310 mil | Más barato, cerca de la BR-101 |
| Cordeiros | R$ 6.400 – R$ 7.400 | R$ 260 mil – R$ 360 mil | Residencial consolidado |
| São Vicente | R$ 6.600 – R$ 7.800 | R$ 270 mil – R$ 380 mil | Stock verticalizado reciente |
| Espinheiros / Limoeiro | R$ 6.000 – R$ 7.200 | R$ 240 mil – R$ 340 mil | Emergente, vector logístico |
| Dom Bosco | R$ 7.000 – R$ 8.200 | R$ 290 mil – R$ 400 mil | Tradicional con lanzamientos |
| Media Itajaí | ≈ R$ 11.200 | R$ 480 mil – R$ 620 mil | Empujada por orla y alto estándar |
| Balneário Camboriú | ≈ R$ 16.500 | R$ 720 mil – R$ 980 mil | Vertical de playa y alto estándar |
El spread bruto es el punto clave. Comprar a R$ 6.500 el m² en Cordeiros mientras la media municipal corre a R$ 11.200 y la vecina Balneário Camboriú navega por encima de R$ 16.000 le da al activo un margen matemático de revalorización. Sin embargo, no es un efecto automático: la tesis solo se materializa si el barrio recibe, a lo largo de los próximos ciclos, inversión en infraestructura, oferta de servicios y un mix de público que justifique el avance de precio. Sin eso, el spread se convierte en techo, no en trampolín.
La matemática planos vs. terminado: INCC, Selic y SBPE en el ejemplo real
El segundo gran corte del mercado de Itajaí está entre el usado y el lanzamiento en planos. Comprar terminado, en cualquiera de los cinco barrios anteriores, significa por lo general una entrada del 20% al 30% y financiación bancaria por el sistema SBPE (Sistema Brasileño de Ahorro y Préstamo, el equivalente a una hipoteca tradicional) para el resto. Comprar en planos, en el mismo barrio, diluye la entrada en cuotas durante la obra, pero erosiona la ganancia aparente con la corrección mensual por el INCC, el índice nacional de costo de construcción.
El INCC-M acumuló 4,8% en 2025 y corre en torno al 5%-6% proyectado para 2026, según el monitoreo de la cámara CBIC. Sobre un saldo de R$ 250 mil distribuido en 36 meses de obra, eso representa cerca de R$ 35 mil a R$ 45 mil de corrección embutida en la cuota durante la construcción: un costo silencioso que el boleto de la desarrolladora distribuye de forma lisa, pero que debe entrar en la cuenta antes de firmar.
En la punta de la financiación bancaria, la tasa Selic (la tasa básica de interés de Brasil, fijada por el Banco Central) en torno al 10,25% en 2026 sostiene tasas SBPE entre TR + 9,8% y TR + 11,5% anual en los principales bancos —la TR es una tasa referencial casi residual hoy. Para un inmueble de R$ 350 mil con 20% de entrada (R$ 70 mil) y financiación de R$ 280 mil a 30 años por sistema francés (Tabla Price), la cuota inicial se ubica cerca de R$ 2.900 a R$ 3.100. El total pagado supera R$ 1 millón al final del contrato, y la cuota solo entra en la regla del 30% si el ingreso familiar bruto es de al menos R$ 9.700 a R$ 10.300 al mes.
El FGTS cambia la ecuación. Se trata del Fondo de Garantía por Tiempo de Servicio, una cuenta laboral obligatoria que cada trabajador formal acumula en Brasil y que puede usarse para abatir parte de la entrada, amortizar saldo cada dos años y, en muchos casos, viabilizar el encuadre en el MCMV —actual Casa Verde y Amarela revisada— para familias con ingreso mensual de hasta cerca de R$ 8.000. Dentro del MCMV, la tasa cae a la franja del 4,5% al 8% anual, según el nivel de ingresos y el uso del FGTS, lo que reduce la cuota inicial de la misma financiación de R$ 280 mil a algo entre R$ 1.800 y R$ 2.300. Es la diferencia entre poder pagar y no poder.
Los cinco barrios más baratos de Itajaí todavía tienen stock con tickets compatibles con el techo del MCMV —en general hasta R$ 350 mil para inmuebles nuevos dentro del programa, considerando las últimas actualizaciones. Praia Brava, Fazenda y Cabeçudas, no. Esa es la frontera concreta entre el primer departamento subsidiado y la inversión residencial premium.
Los costos invisibles que destruyen el presupuesto del primer comprador
El precio anunciado es solo el comienzo. En Itajaí, sobre una compra de R$ 350 mil, el ITBI municipal (el Impuesto de Transmisión de Bienes Inmuebles, equivalente al impuesto de transferencia inmobiliaria) incide al 2% —R$ 7.000— pagados en general al contado en el acto del registro. La escritura pública y el registro en el conservador, conforme la tabla del Tribunal de Justicia de Santa Catarina (TJSC), suman otros R$ 5.500 a R$ 7.000. La eventual tasación del inmueble por el banco en operaciones SBPE cuesta entre R$ 3.500 y R$ 4.500. El total de gastos de cierre se ubica entre R$ 16 mil y R$ 19 mil: entre 4,5% y 5,5% del valor del inmueble.
El IPTU en Itajaí —el impuesto territorial urbano anual— varía según la planta municipal de valores, pero, para un departamento de 60 a 70 m² en los barrios analizados, oscila entre R$ 800 y R$ 1.800 por año. Las expensas son el gasto que más sorprende. En edificios sin ascensor y sin amenities, comunes en São João y parte de Cordeiros, se ubican entre R$ 280 y R$ 450 mensuales. En edificios más nuevos, con ascensor, salón de fiestas y piscina, escalan a R$ 600-R$ 950 y, en algunos lanzamientos con más áreas comunes, superan R$ 1.200: comen silenciosamente el margen de quien se planeó solo con la cuota.
Hay un costo que casi nadie calcula: la reserva. Inmueble terminado exige fondo de mantenimiento y de imprevistos. La regla prudencial entre planificadores financieros es mantener al menos el 5% del valor del inmueble disponible en liquidez en el primer año tras la compra. Para un departamento de R$ 350 mil, son R$ 17.500 de colchón. Quien vacía la cuenta corriente para pagar el ITBI asume riesgo real de mora ante el primer imprevisto.
Riesgo del barrio barato: liquidez, valorización y la trampa del distrato
Barrio barato es, por definición, barrio de demanda más fina. En Cordeiros, São Vicente y Dom Bosco, la velocidad media de venta de un departamento de dos dormitorios se ubicó entre 90 y 150 días durante 2025, según cruces de la Secovi-SC. En São João y Espinheiros es común superar los 180 días. Eso es liquidez. Significa que, si hay necesidad de venta forzada —pérdida de empleo, mudanza, divorcio—, el vendedor enfrenta descuento del 8% al 15% sobre el precio de lista para destrabar la operación.
La valorización histórica también merece una lectura honesta. Entre 2020 y 2025, los barrios económicos de Itajaí acumularon alza nominal del 55% al 80% en el R$/m², frente al 110% al 160% en el corredor Praia Brava-Cabeçudas, conforme series del FipeZap y de la ABRAINC. En términos reales, descontada la inflación IPCA acumulada cerca del 32% en el periodo, la valorización real de los barrios baratos quedó entre 17% y 36%. Real y positiva, pero lejos del "se duplica cada cinco años" que circula en los videos de venta.
"El barrio barato es una buena puerta de entrada cuando el comprador entiende que está pagando menos R$/m² a cambio de menos liquidez y menos velocidad de revalorización. Es un trade-off, no un almuerzo gratis." — lectura recurrente de gestores patrimoniales sobre el mercado de Santa Catarina en 2026.
El riesgo del distrato es el tercer lado del triángulo. El distrato es la rescisión del contrato de compra en planos y, en Brasil, está regido por la Ley 13.786/2018, que permite a la desarrolladora retener, en caso de desistencia del comprador, hasta el 25% de lo abonado, o el 50% en emprendimientos con patrimonio de afectación. En otras palabras: quien no logra terminar de pagar la obra, o quien no obtiene financiación bancaria en la entrega de llaves, puede perder hasta la mitad de lo aportado. La debida diligencia aquí no es estética. Es contractual.
Antes de firmar, conviene confirmar tres puntos. Primero, el memorial de incorporación inscripto en el conservador, conforme la Ley 4.591/64, con identificación del emprendimiento, del terreno y de la desarrolladora. Segundo, el historial de la constructora: cuántos VGV (Valor General de Ventas, indicador agregado del volumen de obra entregado) ya ejecutó, con qué atraso medio y con qué calidad de asistencia técnica post-entrega. Tercero, la existencia de patrimonio de afectación, una figura legal que aísla el emprendimiento del pasivo general de la desarrolladora en caso de problema financiero. Son tres preguntas. Cuestan veinte minutos. Evitan veinte años de perjuicio.
Los errores comunes del primer comprador en Itajaí
El primer error es confundir cuota soportable con inmueble accesible. La regla del 30% del ingreso solo mira el servicio de la deuda e ignora ITBI, expensas, IPTU, mantenimiento y reserva de liquidez. El comprador que estira hasta el tope de la cuota se vuelve rehén del presupuesto mensual y no tiene cómo absorber un aumento de expensas, una intervención estructural o una suba del seguro.
El segundo error es entrar en lanzamiento en planos sin preaprobación bancaria. La entrega de llaves exige que el saldo deudor sea cancelado o financiado. Familias que vieron su ingreso deteriorarse durante los 36 meses de obra descubren, en el peor momento, que el banco ya no aprueba la financiación, y caen en la trampa del distrato.
El tercer error es ignorar el mix de público del edificio. En Itajaí, una parte significativa del stock de barrios como São João y Espinheiros fue comprada por pequeños inversores para alquiler temporario vinculado al puerto y a la logística. Esto implica rotación alta en el edificio, expensas presionadas por el uso intenso de las áreas comunes y, en algunos casos, depreciación relativa del ambiente residencial. No es problema universal: es una variable a verificar antes de firmar.
El cuarto error es tratar la valorización pasada como proyección. Los barrios económicos de Itajaí valorizaron bien entre 2020 y 2025, apalancados por el boom logístico del puerto, la migración de familias de otros estados brasileños y el desborde del stock caro de Balneário Camboriú. No hay garantía de que los próximos cinco años repitan el ritmo. Una Selic en 10,25%, un IPCA en 4,3% y un INCC que vuelve a presionar proyectan un ciclo más lento, en el que la selectividad de la demanda comprime los activos sin diferencial claro.
El quinto error es comprar sin visitar el entorno en dos horarios diferentes. Un barrio de Itajaí cambia mucho del mediodía a las 21h. Tránsito de carga, ruido de fábrica, seguridad de las calles adyacentes, iluminación. Son factores que no aparecen en el anuncio ni en el proyecto arquitectónico, pero que deciden la habitabilidad del día a día y, en última instancia, la liquidez de reventa del activo.
Qué necesita saber el comprador internacional
Para un inversor o residente que llega desde el exterior, el primer departamento en Itajaí suma una capa adicional. Brasil permite que extranjeros compren propiedades urbanas prácticamente sin restricciones, pero el proceso exige un CPF (el registro fiscal individual brasileño, gratuito y obtenible en cualquier consulado), apertura de cuenta bancaria local para liquidar la operación, y registro del ingreso de divisas en el Banco Central a través del sistema Sisbacen. Sin ese registro, la remesa de los recursos en caso de venta futura se vuelve burocráticamente costosa.
El segundo punto es cambiario. El real brasileño operó en 2025-2026 en bandas amplias frente al dólar y al euro, lo que significa que el ticket de R$ 350 mil puede oscilar entre USD 60.000 y USD 75.000 según el momento de cierre. Comprar con dólares ahorrados es una decisión de timing tanto como de inmueble. Y la financiación SBPE local rara vez está disponible para no residentes: la mayoría de los compradores extranjeros opera al contado o estructura crédito en su país de origen.
El tercer punto es operativo: la administración a distancia. Quien compra para alquilar y vive afuera necesita una inmobiliaria local de confianza, contabilidad mensual para declarar ingresos a la Receita Federal y planificación sucesoria que considere la doble tributación con el país de residencia. Para el comprador residente brasileño esa capa no existe; para el internacional, define la rentabilidad neta del activo.
Conclusión: comprar barato en Itajaí es una decisión de portafolio, no de impulso
El primer departamento en Itajaí en 2026 cabe en el presupuesto de quien tiene ingreso familiar a partir de R$ 6.500 a R$ 7.000, usa FGTS, se encuadra en el MCMV y acepta vivir en los cinco barrios que aún tienen m² por debajo de R$ 7.500: Cordeiros, São Vicente, São João, Dom Bosco y Espinheiros/Limoeiro. La matemática cierra, siempre que el comprador entienda que está pagando menos hoy a cambio de menos liquidez y menos velocidad de revalorización mañana. Es un trade-off legítimo, sobre todo para quien busca vivienda y quiere dejar el alquiler; es una apuesta exigente para quien busca rentabilidad pura.
La lectura honesta es que lo "barato" solo revela su valor después de descontados ITBI, registro, expensas, INCC durante la obra, INCC después de la obra, reserva de liquidez y el riesgo contractual del distrato. Quien hace esa cuenta con claridad compra bien. Quien solo mira el precio de tapa compra dos veces: la segunda, en arrepentimiento. Para acompañar análisis semanales del mercado inmobiliario y financiero de Santa Catarina con este mismo recorte, vale la pena suscribirse al boletín del portal SIDE Empreendimentos: es donde discutimos, número a número, lo que el R$/m² esconde en cada nuevo ciclo.