Erste Wohnung in Itajaí: günstigste Stadtteile 2026
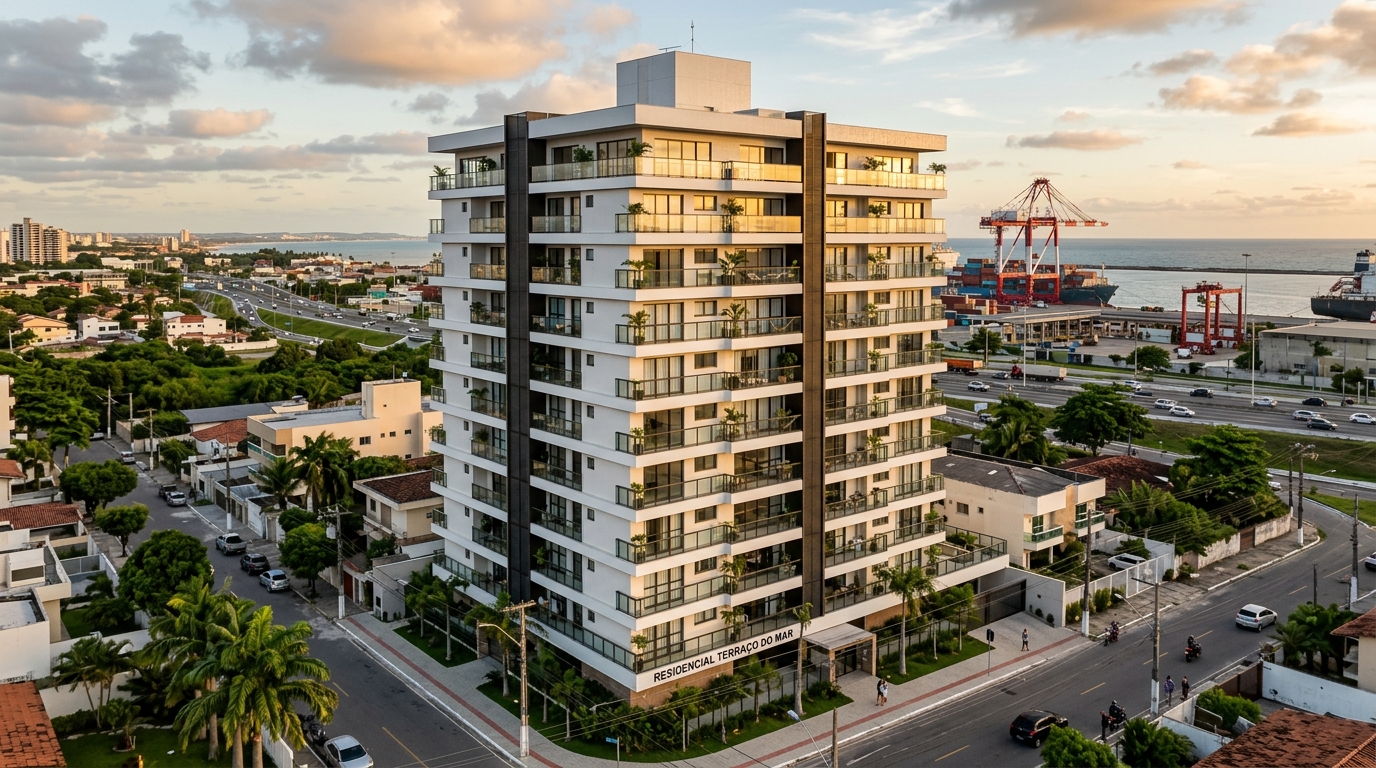
Itajaí hat das erste Quartal 2026 mit einem durchschnittlichen Verkaufsticket für Eigentumswohnungen von rund R$ 726.000 abgeschlossen — laut Abgleichen der Plattformen FipeZap und der Berichte des regionalen Bauträgerverbands Secovi-SC. Es ist eine Zahl, die lügt — und gleichzeitig viel verrät. Sie lügt, weil sie alle aus dem Bild drängt, die ihre erste Wohnung mit einem Budget von bis zu R$ 350.000 (rund 60.000 Euro) suchen. Sie verrät etwas, weil innerhalb derselben Gemeinde die Spanne zwischen dem Quadratmeterpreis an der Strandpromenade und dem im Arbeiterviertel das Vierfache erreichen kann. Zwischen Praia Brava und Cordeiros, zwei Postleitzahlen, die keine fünfzehn Autominuten trennen, wechselt der Käufer den Markt, die Investmentthese und das Risikoprofil. Das ist das reale Terrain, auf dem 2026 die erste Wohnung in Itajaí gekauft wird — und die erste Lektion lautet: „günstig" ergibt erst dann Sinn, wenn man entschlüsselt, was der Preis verbirgt.
Die Preislandkarte Itajaís 2026: der Mittelwert, der den Markt verzerrt
Der konsolidierte FipeZap-Index vom April 2026 weist für Itajaí einen durchschnittlich angebotenen Quadratmeterpreis von rund R$ 11.200 für Wohnungsverkäufe aus — mit einer ausgeprägten Long Tail. Das mittlere Ticket von R$ 726.000 wird von den vertikalen Hochwertprojekten in Praia Brava, Cabeçudas und der neu urbanisierten Innenstadt nach oben gezogen — einem Segment, in dem Drei- bis Fünfzimmerwohnungen mit komplettem Wellness- und Freizeitbereich zwischen R$ 1,1 Millionen und R$ 4 Millionen liegen. Innerhalb desselben statistischen Schnitts schließt das Marktsegment am unteren Ende — kompakte Zweizimmerwohnungen, ohne überdachten Stellplatz oder mit nur einem Parkplatz, in den Randvierteln — Abschlüsse ab R$ 220.000 bis R$ 290.000 für Bestandsimmobilien ab und zwischen R$ 320.000 und R$ 420.000 für ökonomische Neubauten, die in das staatliche Wohnungsbauprogramm Minha Casa Minha Vida fallen.
Die Verzerrung ist geografisch, bevor sie statistisch wird. Itajaí ist auf drei Achsen gewachsen: die Hafenwirtschaft rund um den Porto de Itajaí und das Containerterminal Portonave, die hochwertige Immobilienexpansion auf der Achse Brava–Cabeçudas und die residentielle Verstädterung der Becken des Itajaí-Açu-Flusses und der Viertel entlang der Bundesstraße BR-101 und des neuen Umgehungsrings. Jede Achse trägt ihren eigenen Quadratmeterpreis. Wenn eine Schlagzeile wiederholt „Itajaí hat Balneário Camboriú in der Wertsteigerung überholt", beschreibt sie Praia Brava — nicht die Stadt als Ganzes.
Für den Erstkäufer ändert das die Marktlektüre. Der Durchschnittswert von R$ 11.200 pro m² ist irrelevant: Was zählt, ist der Quadratmeterpreis des Viertels, das ins Budget passt, sowie der Spread zwischen diesem Viertel und den geschätzten Lagen. Dieser Spread ist das Thermometer für das Aufholpotenzial — und gleichzeitig das Risiko, dass das Objekt jahrelang ohne qualifizierte Käufernachfrage stehen bleibt.
Die fünf günstigsten Stadtteile für die erste Wohnung
Beim Abgleich der aktiven Anzeigen auf FipeZap, der Datenbank des Maklerverbands CRECI-SC und der Neubauüberwachung des Branchenverbands ABRAINC für den Markt von Santa Catarina kristallisieren sich fünf Stadtteile heraus, die heute das bezahlbare Wohnungsangebot in Itajaí konzentrieren. Sie sind nicht die glamourösesten. Dafür sind es die Adressen, an denen die Rechnung für jene aufgeht, die aus der Miete ausziehen wollen.
Cordeiros ist der Name, der am häufigsten auftaucht. Ein etablierter Wohnstadtteil mit lokalem Einzelhandel, Schulen und Buslinien zum Zentrum und zum Hafen; er zieht junge Familien und Arbeitnehmer der Unternehmen im Hafenumfeld an. São Vicente folgt dicht dahinter mit ähnlichem Profil und einem großen Bestand an Vier- bis Acht-Geschoss-Wohngebäuden, die zwischen 2010 und 2022 errichtet wurden. São João — industrieller geprägt, näher an der BR-101 — ist die im Absolutpreis günstigste Option und bietet die preislich aggressivsten Kompaktwohnungen. Dom Bosco bewahrt den Charakter eines traditionellen Stadtteils mit kleinen jüngeren Verdichtungen, besonders entlang der Avenida Sete de Setembro. Und Espinheiros, gemeinsam mit der Region Limoeiro, ist der aufstrebende Stadtteil: noch günstig, aber unter dem Druck neuer Bauprojekte, die mit dem Umgehungsring und der Frachtlogistik verbunden sind — Faktoren, die den Wachstumsvektor der Stadt neu ordnen.
| Stadtteil | R$/m² Durchschnitt (Whg., 2026) | Typisches Ticket 2-Zi. | Profil |
|---|---|---|---|
| São João | R$ 5.900 – R$ 6.800 | R$ 230.000 – R$ 310.000 | Günstigste Lage, nahe BR-101 |
| Cordeiros | R$ 6.400 – R$ 7.400 | R$ 260.000 – R$ 360.000 | Etabliertes Wohngebiet |
| São Vicente | R$ 6.600 – R$ 7.800 | R$ 270.000 – R$ 380.000 | Junger vertikaler Bestand |
| Espinheiros / Limoeiro | R$ 6.000 – R$ 7.200 | R$ 240.000 – R$ 340.000 | Aufstrebend, Logistikvektor |
| Dom Bosco | R$ 7.000 – R$ 8.200 | R$ 290.000 – R$ 400.000 | Traditionell mit Neubauten |
| Durchschnitt Itajaí | ≈ R$ 11.200 | R$ 480.000 – R$ 620.000 | Verzerrt durch Küste & Premium |
| Balneário Camboriú | ≈ R$ 16.500 | R$ 720.000 – R$ 980.000 | Vertikales Strand-Premium |
Der Bruttospread ist der entscheidende Punkt. Zu R$ 6.500 pro m² in Cordeiros zu kaufen, während der Stadtdurchschnitt bei R$ 11.200 läuft und das benachbarte Balneário Camboriú über R$ 16.000 navigiert, verschafft dem Objekt mathematisch eine Marge für künftige Wertsteigerung. Das ist allerdings kein Automatismus: Die These verwirklicht sich nur, wenn der Stadtteil in den kommenden Zyklen Infrastrukturinvestitionen, ein dichteres Dienstleistungsangebot und einen Bewohnermix erhält, der den Preisanstieg rechtfertigt. Ohne diese Bedingungen wird der Spread zur Obergrenze — nicht zum Sprungbrett.
Die Mathematik Bau-vs.-Bestand: INCC, Selic und SBPE am realen Beispiel
Der zweite große Schnitt im Markt von Itajaí verläuft zwischen Bestand und Neubau vom Plan. Eine schlüsselfertige Bestandswohnung in einem der fünf genannten Viertel zu kaufen, bedeutet im Allgemeinen 20 % bis 30 % Eigenkapitaleinsatz und Bankfinanzierung im SBPE-System (das brasilianische Refinanzierungssystem für Wohnimmobilien) für den Rest. Vom Bauträger im Plan zu kaufen, verteilt zwar die Anzahlung über die Bauphase, frisst aber den scheinbaren Vorteil durch die monatliche Indexierung mit dem INCC — dem nationalen Baukostenindex — wieder auf.
Der INCC-M kumulierte 2025 4,8 % und bewegt sich nach Schätzungen des Bauindustrieverbands CBIC für 2026 zwischen rund 5 % und 6 %. Auf einen Restbetrag von R$ 250.000, verteilt auf 36 Bauphasenmonate, entspricht das etwa R$ 35.000 bis R$ 45.000 an Indexierung, die in der Ratenzahlung versteckt ist — eine stille Kostenposition, die die Bauträgerrechnung optisch glättet, aber vor der Unterschrift in die Kalkulation einfließen muss.
Am anderen Ende, beim Bankenkredit, stützt eine Selic — Brasiliens Leitzins — von rund 10,25 % im Jahr 2026 die SBPE-Zinssätze zwischen TR (Referenzsatz) + 9,8 % und TR + 11,5 % pro Jahr bei den großen Banken. Für eine Immobilie zu R$ 350.000 mit 20 % Eigenkapital (R$ 70.000) und einer Finanzierung von R$ 280.000 über 30 Jahre nach der Tabela Price (annuitätische Tilgung) bewegt sich die Anfangsrate nahe R$ 2.900 bis R$ 3.100. Die Gesamtsumme übersteigt am Vertragsende R$ 1 Million, und die Rate passt nur in die in Brasilien übliche 30 %-Regel der Haushaltsbelastung, wenn das Bruttohaushaltseinkommen mindestens R$ 9.700 bis R$ 10.300 beträgt.
Der FGTS — der staatliche, vom Arbeitgeber gespeiste Arbeitnehmer-Sparfonds — verändert die Gleichung erheblich. Er erlaubt, einen Teil der Anzahlung abzudecken, alle zwei Jahre den Restbetrag zu tilgen und in vielen Fällen die Förderung im Rahmen des Minha Casa Minha Vida — heute überarbeitet als Casa Verde e Amarela — für Familien mit einem Monatseinkommen bis rund R$ 8.000 zu sichern. Innerhalb des MCMV fällt der Zinssatz auf eine Spanne von 4,5 % bis 8 % pro Jahr, je nach Einkommensstufe und FGTS-Nutzung, was die Anfangsrate derselben R$ 280.000-Finanzierung von R$ 2.900 auf zwischen R$ 1.800 und R$ 2.300 reduziert. Es ist der Unterschied zwischen „zahlen können" und „nicht zahlen können".
Die fünf günstigsten Stadtteile Itajaís haben weiterhin Bestand mit Tickets, die mit der Obergrenze des MCMV vereinbar sind — in der Regel bis zu R$ 350.000 für Neubauwohnungen im Programm, gemäß den jüngsten Anpassungen. Praia Brava, Fazenda und Cabeçudas dagegen nicht. Das ist die konkrete Grenze zwischen der ersten geförderten Wohnung und dem Premium-Wohninvestment.
Die unsichtbaren Kosten, die das Budget des Erstkäufers zerstören
Der annoncierte Preis ist nur der Anfang. In Itajaí fällt auf einen Kauf von R$ 350.000 die kommunale Grunderwerbsteuer ITBI mit 2 % an — R$ 7.000 — meist beim Notarakt in einer Summe fällig. Die Eintragung im Grundbuchamt und die notarielle Urkunde — laut Gebührentafel des Justizgerichtshofs TJSC — summieren sich auf weitere R$ 5.500 bis R$ 7.000. Eine etwaige Bankbewertung im SBPE kostet zwischen R$ 3.500 und R$ 4.500. Die Abschlusskosten insgesamt liegen zwischen R$ 16.000 und R$ 19.000 — also zwischen 4,5 % und 5,5 % des Immobilienwerts. Wer aus Europa kauft, sollte zusätzlich die Wechselkursvolatilität des brasilianischen Real und die anfallenden internationalen Überweisungskosten realistisch einkalkulieren.
Die kommunale Grundsteuer IPTU variiert in Itajaí je nach kommunalem Wertraster, bewegt sich aber für eine Wohnung von 60 bis 70 m² in den analysierten Stadtteilen jährlich zwischen R$ 800 und R$ 1.800. Das Hausgeld — das brasilianische condomínio — ist die Position, die am meisten überrascht. In Gebäuden ohne Aufzug und ohne Freizeitbereich, wie sie in São João und Teilen von Cordeiros häufig sind, liegt es zwischen R$ 280 und R$ 450 monatlich. In neueren Gebäuden mit Aufzug, Festsaal und Pool steigt es auf R$ 600 bis R$ 950, und bei einigen Neubauprojekten mit größeren Gemeinschaftsflächen übersteigt es R$ 1.200 — und frisst still die Marge dessen, der nur mit der Kreditrate kalkuliert hat.
Es gibt eine Kostenposition, die fast niemand berechnet: die Liquiditätsreserve. Eine schlüsselfertige Wohnung verlangt einen Instandhaltungs- und Notfallfonds. Die unter Finanzplanern übliche Vorsichtsregel lautet, im ersten Jahr nach dem Kauf mindestens 5 % des Immobilienwerts liquide zu halten. Bei einer Wohnung von R$ 350.000 sind das R$ 17.500 Polster. Wer das Konto leert, um die ITBI zu zahlen, geht beim ersten unvorhergesehenen Ereignis ein reales Ausfallrisiko ein.
Risiko des günstigen Stadtteils: Liquidität, Wertsteigerung und die Distrat-Falle
Ein günstiger Stadtteil ist per definitionem ein Stadtteil mit dünnerer Nachfrage. In Cordeiros, São Vicente und Dom Bosco lag die durchschnittliche Verkaufsdauer einer Zweizimmerwohnung 2025 zwischen 90 und 150 Tagen, laut Abgleichen der Secovi-SC. In São João und Espinheiros sind über 180 Tage üblich. Das ist Liquidität. Es bedeutet: Sollte ein erzwungener Verkauf nötig werden — Jobverlust, Umzug, Scheidung —, muss der Verkäufer einen Abschlag von 8 % bis 15 % auf den Listenpreis akzeptieren, um die Transaktion zu lösen.
Auch die historische Wertentwicklung verlangt eine ehrliche Lektüre. Zwischen 2020 und 2025 verzeichneten die günstigen Stadtteile Itajaís eine nominale Steigerung des Quadratmeterpreises von 55 % bis 80 %, gegenüber 110 % bis 160 % auf der Achse Praia Brava–Cabeçudas — laut den Reihen von FipeZap und ABRAINC. In realen Werten, also abzüglich einer kumulierten Inflation IPCA von rund 32 % im Zeitraum, lag die reale Wertsteigerung der günstigen Stadtteile zwischen 17 % und 36 %. Real und positiv — aber weit entfernt vom „verdoppelt sich alle fünf Jahre", das in Verkaufsvideos kursiert.
„Der günstige Stadtteil ist ein guter Einstieg, wenn der Käufer versteht, dass er einen niedrigeren Quadratmeterpreis im Tausch gegen weniger Liquidität und langsamere Wertsteigerung zahlt. Es ist ein Trade-off, kein kostenloses Mittagessen." — wiederkehrende Lesart von Vermögensverwaltern zum Markt von Santa Catarina im Jahr 2026.
Das Risiko des Distrat — des einseitigen Vertragsrücktritts vor Übergabe — ist die dritte Seite des Dreiecks. Der Kauf im Plan bedeutet, mit dem Bauträger einen Vertrag zu unterzeichnen, der dem brasilianischen Gesetz 13.786/2018 unterliegt. Es erlaubt im Fall des Rücktritts des Käufers eine Einbehaltung von bis zu 25 % des gezahlten Betrags — bzw. bis zu 50 % bei Projekten mit „patrimônio de afetação", also einer rechtlichen Vermögenstrennung des Bauvorhabens. Mit anderen Worten: Wer die Bauphase nicht zu Ende zahlen kann oder bei Übergabe keine Bankfinanzierung erhält, kann bis zur Hälfte des Eingezahlten verlieren. Die Due Diligence ist hier nicht ästhetisch. Sie ist vertraglich.
Vor der Unterschrift lohnt es sich, drei Punkte zu prüfen. Erstens das im Grundbuch eingetragene memorial de incorporação — also die formelle Bauträgerregistrierung gemäß Gesetz 4.591/64 — mit Identifikation des Projekts, des Grundstücks und des Bauträgers. Zweitens die Bilanz des Bauträgers — wie viele VGV (Bruttoverkaufsvolumen) wurden ausgeliefert, mit welchem durchschnittlichen Verzug, mit welcher Qualität bei Nachbetreuung und technischer Assistenz. Drittens das Vorhandensein des patrimônio de afetação, das das Projekt im Fall einer finanziellen Schieflage des Bauträgers vom allgemeinen Passivum abschirmt. Drei Fragen. Zwanzig Minuten Aufwand. Zwanzig Jahre Verlustvermeidung.
Die häufigsten Fehler des Erstkäufers in Itajaí
Der erste Fehler ist, die tragbare Rate mit der bezahlbaren Immobilie zu verwechseln. Die brasilianische 30 %-Regel des Haushaltseinkommens betrachtet nur den Schuldendienst und ignoriert ITBI, Hausgeld, IPTU, Instandhaltung und Liquiditätsreserve. Der Käufer, der bis an die Obergrenze der Rate streckt, wird zum Gefangenen des Monatsbudgets und kann eine Hausgelderhöhung, eine strukturelle Reparatur oder eine gestiegene Versicherungsprämie nicht mehr abfedern.
Der zweite Fehler ist, in ein Neubauprojekt vom Plan einzusteigen, ohne vorherige Bankvorabbewertung. Die Schlüsselübergabe verlangt, dass der Restbetrag entweder beglichen oder finanziert wird. Familien, deren Einkommen sich in den 36 Bauphasenmonaten verschlechtert, entdecken im falschen Moment, dass die Bank die Finanzierung nicht mehr genehmigt — und fallen in die Distrat-Falle.
Der dritte Fehler ist, den Bewohnermix des Gebäudes zu ignorieren. In Itajaí wurde ein erheblicher Anteil des Bestands in Stadtteilen wie São João und Espinheiros von Kleininvestoren für Kurzzeitvermietung in Verbindung mit Hafen und Logistik gekauft. Das bedeutet hohe Fluktuation im Gebäude, einen durch intensive Nutzung der Gemeinschaftsflächen erhöhten Hausgeldaufwand und in einigen Fällen eine relative Abwertung des Wohncharakters. Es ist kein universelles Problem — aber eine Variable, die vor der Unterschrift zu prüfen ist.
Der vierte Fehler ist, vergangene Wertsteigerung als Projektion zu behandeln. Die günstigen Stadtteile Itajaís haben zwischen 2020 und 2025 gut zugelegt — getrieben vom logistischen Boom des Hafens, von der Migration von Familien aus anderen Bundesstaaten und vom Überlauf des teuren Bestands aus Balneário Camboriú. Es gibt keine Garantie, dass die nächsten fünf Jahre dieses Tempo wiederholen. Eine Selic von 10,25 %, eine IPCA-Inflation von 4,3 % und ein wieder anziehender INCC projizieren einen langsameren Zyklus, in dem die Selektivität der Nachfrage Objekte ohne klares Alleinstellungsmerkmal komprimiert.
Der fünfte Fehler ist, ohne Besichtigung des Umfelds zu zwei unterschiedlichen Tageszeiten zu kaufen. Ein Stadtteil in Itajaí verändert sich stark zwischen Mittag und 21 Uhr. Lastverkehr, Fabriklärm, Sicherheit der Nebenstraßen, Beleuchtung. Das sind Faktoren, die weder in der Anzeige noch im architektonischen Projekt erscheinen, aber über die Wohnqualität im Alltag entscheiden — und letztlich auch über die Wiederverkaufsliquidität des Objekts.
Fazit: günstig kaufen in Itajaí ist eine Portfolio-Entscheidung, kein Impuls
Die erste Wohnung in Itajaí im Jahr 2026 passt in das Budget jener, deren Haushaltseinkommen bei R$ 6.500 bis R$ 7.000 beginnt, die den FGTS nutzen, sich für das MCMV qualifizieren und akzeptieren, in den fünf Stadtteilen zu wohnen, deren m²-Preis noch unter R$ 7.500 liegt: Cordeiros, São Vicente, São João, Dom Bosco und Espinheiros/Limoeiro. Die Rechnung geht auf — vorausgesetzt, der Käufer versteht, dass er heute weniger zahlt im Tausch gegen weniger Liquidität und eine langsamere Wertsteigerung morgen. Das ist ein legitimer Trade-off, vor allem für jene, die Wohnen suchen und aus der Miete heraus wollen; für jene, die reine Rendite anstreben, ist es eine anspruchsvolle Wette. Für ausländische Investoren kommt ein zusätzlicher Faktor hinzu: die langfristige Entwicklung des Wechselkurses zwischen Euro und brasilianischem Real, der das Endergebnis genauso prägen kann wie der lokale R$/m².
Die ehrliche Lektüre ist: Das „günstig" zeigt seinen Wert erst, nachdem ITBI, Eintragung, Hausgeld, INCC während des Baus, INCC nach dem Bau, Liquiditätsreserve und das vertragliche Distrat-Risiko abgezogen wurden. Wer diese Rechnung mit Klarheit macht, kauft gut. Wer nur auf den Schaufensterpreis schaut, kauft zweimal — das zweite Mal in Form von Reue. Für wöchentliche Analysen des Immobilien- und Finanzmarkts von Santa Catarina mit derselben Schärfe lohnt es sich, das Bulletin des Portals SIDE Empreendimentos zu abonnieren: Dort diskutieren wir, Zahl für Zahl, was der Quadratmeterpreis in jedem neuen Zyklus verbirgt.