قائمة المستثمر: شقق على الخارطة في إيتاجاي 2026
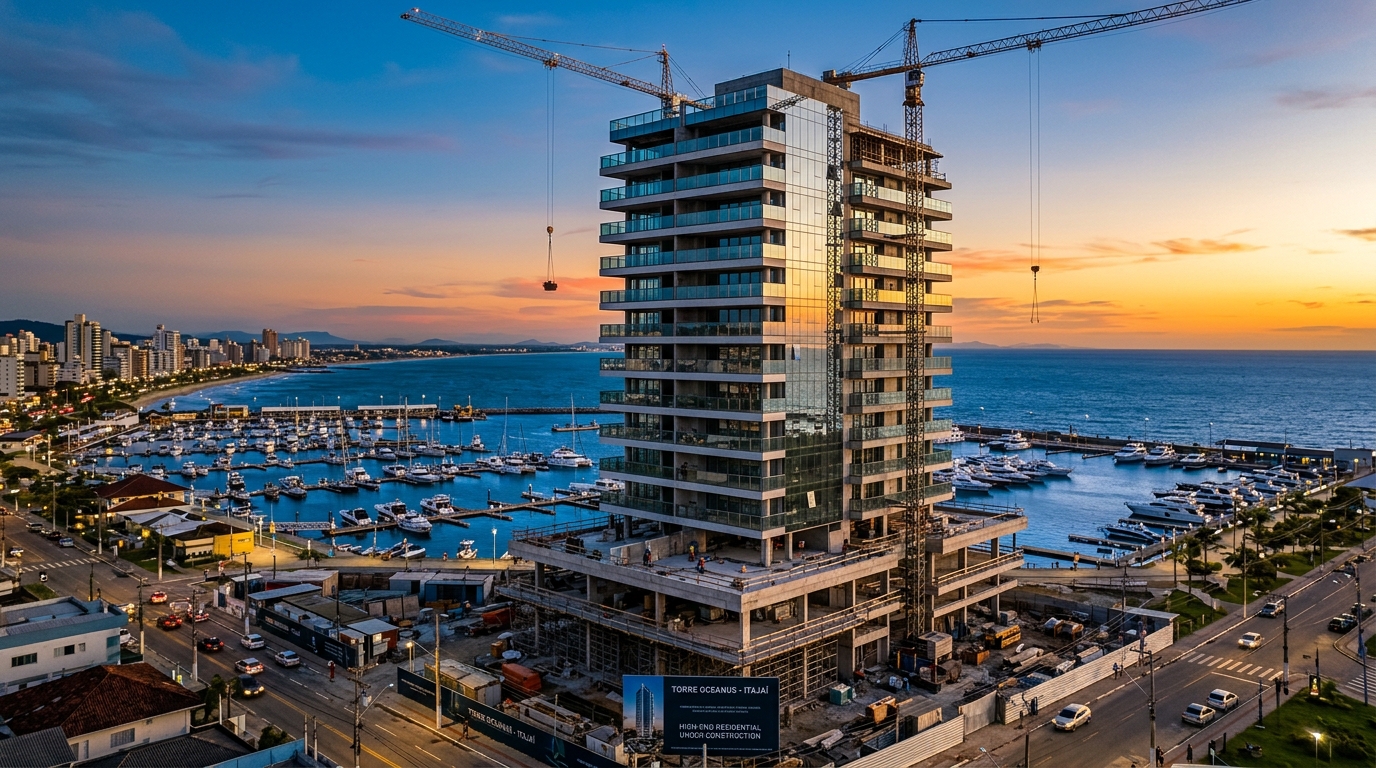
تركّزت في مدينة إيتاجاي، خلال الفترة الممتدة بين يناير وأبريل من عام 2026، أكثر من 38% من إجمالي قيمة المبيعات (المعروفة محلياً باسم VGV، وهي القيمة الإجمالية للوحدات المطروحة ضمن مشروع تطوير عقاري واحد) للمشاريع المُطلَقة في الفئتين الفاخرة وفائقة الفخامة على امتداد ساحل ولاية سانتا كاتارينا البرازيلية، وذلك وفقاً لدراسة تقاطعية صادرة عن نقابة شركات التطوير العقاري البرازيلية (ABRAINC) ونقابة الوسطاء العقاريين في الولاية (Secovi-SC). وفي الفترة ذاتها، سجّل مؤشر FipeZap — وهو المؤشر المرجعي للأسعار العقارية في البرازيل — ارتفاعاً قدره 2,1% في متوسط سعر المتر المربع داخل المدينة، أي ما يقارب ضعف المتوسط الوطني، في حين بقي سعر الفائدة الأساسي للبنك المركزي البرازيلي (Selic) عند 12,25% سنوياً، وبلغ المؤشر الوطني لتكلفة البناء (INCC) المتراكم خلال اثني عشر شهراً نطاق 7,4%. وبالنسبة للمستثمر الذي يدرس الدخول في مشروع مبكر داخل أحياء فازندا أو برايا برافا أو ساو فيسنتي أو كوردييروس، لم تعد المسألة تتمحور حول التعرّف على الموقع النشط؛ بل أصبحت تتعلّق بالاختيار الدقيق — داخل ذلك الموقع — للوحدة التي تستوعب فرضية العائد على مدى يتراوح بين 30 و48 شهراً، وصولاً إلى منح شهادة الإشغال (habite-se).
يُنظّم هذا المقال 27 معياراً تحققياً موضوعياً، موزَّعة على أربعة محاور رئيسية: الشركة المطوّرة والوثائق القانونية، والموقع، والمواصفات الإنشائية، ثم العقد. وهي المعايير التي تفصل بين مشروع فاخر قابل للتفاوض، وأصل تنخفض سيولته بشكل مُحبط لحظة استلام المفتاح. والمنطق المعتمد هنا هو منطق لجنة الاستثمار المؤسسية: كل بند إما أن يكون استبعادياً، أو أن يُعدِّل قيمة السعر العادل صعوداً أو هبوطاً.
المشهد في 2026: لماذا تحوّلت إيتاجاي إلى محور السوق الفاخرة في سانتا كاتارينا؟
تظل مدينة بالنياريو كامبوريو الواجهة الدولية لساحل ولاية سانتا كاتارينا، غير أن المخزون الجديد من الوحدات التي يتجاوز سعر المتر فيها 25 ألف ريال برازيلي قد انتقل جغرافياً. فقد بيّن المؤشر العقاري الوطني الصادر عن غرفة قطاع البناء البرازيلية (CBIC) للربع الأول من عام 2026 أن إيتاجاي تتصدّر بلديات الولاية من حيث النسبة المئوية لنمو المشاريع المُطلقة، متفوقةً حتى على إيتابيما. والسبب الكامن جغرافي قبل أن يكون مالياً: فالمخطط الرئيسي لمدينة إيتاجاي، الخاضع حالياً للمراجعة حتى عام 2030، رفع معاملات الاستغلال في مناطق محددة من حيَّي فازندا وساو فيسنتي، وأطلق ارتفاعات بنائية لا تستطيع كامبوريو محاكاتها بسبب قيود الظل المفروضة على الواجهة الشاطئية.
أما العامل الثاني، فهو المطار. إذ يعمل مطار نافيغانتيس منذ النصف الثاني من عام 2024 بمدرج موسَّع يبلغ 2300 متر، ويستقبل رحلات مباشرة من غوارولوس وكونفينس وبرازيليا، فضلاً عن رحلة أسبوعية مباشرة من بوينس آيرس منذ ديسمبر 2025. والمشتري الأرجنتيني، الذي ظل تاريخياً يتمركز في كامبوريو، يصل اليوم إلى شقته في حي فازندا قبل اثنتي عشرة دقيقة من ذي قبل. وأضف إلى ذلك ميناء إيتاجاي ومرسى اليخوت، ومتنزه بيتو كاريرو على بُعد أربعين دقيقة، ومحور الموانئ اللوجستي، لتتشكّل معادلة تنافسية للمستثمر المؤسسي الذي يستهدف الإيجار قصير الأمد الفاخر.
وتغيّر معه ملف المشتري بشكل متوازٍ. فبيانات نقابة الوسطاء العقاريين في سانتا كاتارينا (Secovi-SC) للربع الأول من 2026 تشير إلى أن 41% من مبيعات المشاريع الفاخرة في الإقليم الجزئي تمّت من قِبَل أشخاص اعتباريين (شركات)، و18% من قِبَل مستثمرين أجانب — أرجنتينيين وباراغوايين وأوروغوايين بالدرجة الأولى — أما النسبة المتبقية فمن أشخاص طبيعيين برازيليين، نصفهم مستثمرون صرف لا ينوون استخدام العقار. وهذا المزيج يُفسِّر الدرجة العالية من التعقيد التعاقدي التي ستُستعرض لاحقاً: فالبائع يجلس أمام خمسة ملامح مشترٍ مختلفة، وعادةً ما يكون الأقل قدرةً على التفاوض هو المستثمر الفرد الذي لم يصل مستعداً.
المحور الأول — الشركة المطوّرة والوثائق: سبعة بنود استبعادية
أول مرشّح للاستبعاد في هذه القائمة قانوني. لا تتوفر مرونة في أيٍّ من البنود السبعة التالية؛ وغياب أيٍّ منها يُعيد تصنيف الأصل من خانة "الاستثمار" إلى خانة "المضاربة بضمانة غير مؤكدة".
1. تسجيل بيان الإنشاء (وفق القانون 4.591/64، المادة 32). دون قيد بيان الإنشاء على صحيفة عقار الأرض لدى مكتب التسجيل العقاري المختص، لا يحق طرح المشروع للبيع. اطلب رقم صحيفة العقار، ورقم تسجيل البيان (R-x)، وتاريخه. تحقّق من ذلك مباشرةً لدى المكتب — مبلغ زهيد يكفي للحصول على شهادة مُحدّثة.
2. ذمة مالية مُخصَّصة للمشروع (وفق القانون 10.931/04). يفصل هذا النظام محاسبياً بين المشروع المعيّن والذمة العامة للشركة المطوّرة. ويعني أن إفلاس الشركة في مشروع آخر لا يطال هذا المشروع. في الفئة الفاخرة، اطلب هذا النظام صراحةً، وتحقّق من تأشيرته على صحيفة العقار، ومن النظام الضريبي الخاص (RET) بنسبة 4%.
3. شهادات براءة الذمة للشركة المطوّرة وللشركاء. شهادات سلبية بالديون الفيدرالية والولائية والبلدية والعمالية، إلى جانب براءة من البروتستو. وإضافةً إلى ذلك، شهادات من موزِّعي القضايا المدنية وقضايا الإفلاس في جميع المحاكم التي تنشط فيها الشركة. شريك تجاري لديه تنفيذ ضريبي بالملايين في ولاية أخرى يُعدّ معلومة تكشف ذاتها — وهي حاسمة.
4. سجل التسليم. اطلب قائمةً بآخر خمسة مشاريع نفّذتها الشركة المطوّرة: المدة الموعودة، المدة الفعلية للتسليم، ومستوى التشطيب المُسلَّم مقارنةً بالبيان الفني. وقم بزيارة واحدٍ منها على الأقل. مديرو الاتحاد العقاري يتحدثون. شكاوى هيئة حماية المستهلك (Procon) في إيتاجاي تتحدث كذلك.
5. علامة ABRAINC-Procon وشهادة جودة الإنشاء PBQP-H من المستوى A. هذه ليست شارات تجميلية. فبرنامج جودة الإنتاجية والإسكان الصادر عن وزارة المدن البرازيلية يدقّق على عمليات الإنتاج، وعلامة ABRAINC تشترط الشفافية التعاقدية. وغياب الاثنتين معاً لدى شركة مطوّرة تبيع بسعر يتجاوز عشرين ألف ريال للمتر يُعدّ مؤشراً مقلقاً.
6. شركة البناء مقابل الشركة المطوّرة. هما دوران منفصلان. المطوّرة تبيع، وشركة البناء تُنفّذ. وفي أغلب الأحيان تكونان شركتين شقيقتين، لكن ليس دائماً. اعرف هوية كلٍّ منهما، وحصص الملكية المتقاطعة، والسجل الفني لشركة البناء على حدة.
7. رخصة البناء والترخيص البيئي. رخصة صادرة عن بلدية إيتاجاي، وفي حالة منطقة برايا برافا، ترخيص بيئي صادر عن مؤسسة البيئة بالولاية (FATMA/IMA-SC)، عند انطباق الشرط. مشروع معروض للبيع دون رخصة بناء سارية هو في حقيقته بيع لتوقّع، لا لعقار.
المحور الثاني — الموقع: خمسة بنود تُسعّر الحيّ الصحيح
إيتاجاي ليست حياً واحداً. والفروق في الأسعار وفي ملف المستأجر وفي إمكانية إعادة البيع بين أحيائها الفاخرة كافيةٌ لقلب فرضية الاستثمار رأساً على عقب.
8. الحيّ الجزئي والقطاع الإحصائي. برايا برافا هي الواجهة: واجهة بحرية، ارتفاعات مرتفعة، ومتوسط سعر فوق 28 ألف ريال للمتر. أما ساو فيسنتي فهو رهان الكثافة: ينمو بنسبة 9% سنوياً من حيث القيمة الإجمالية للمشاريع المُطلقة، وما زال دون 18 ألف ريال للمتر، مع إطلالة على الخليج. وفازندا هو المركز السكني الراسخ، بأسعار تتراوح بين 15 و22 ألف ريال للمتر. وكوردييروس داخلي، بوحدات أكثر يُسراً وطلب على السكن لا على الاستثمار. لا تخلط بينها.
9. المسافة الفعلية إلى مطار نافيغانتيس. بالكيلومترات الطُرقية، لا الجوية. من برايا برافا إلى المحطة 11 كيلومتراً عبر طريق بييرا-ريو، أي نحو ثماني عشرة دقيقة دون ازدحام. ومن فازندا 7 كيلومترات. وهذا المعطى حاسم لمشاريع الإيجار قصير الأمد.
10. المسافة إلى مرسى اليخوت والمركز البحري. يستقطب مرسى إيتاجاي الجمهور الذي يتفادى السعر المرتفع في كامبوريو. والعقار الواقع على بُعد عشر دقائق أو أقل من المرسى يُسعَّر بشكل مختلف.
11. المخطط الرئيسي وارتفاعات المباني المحيطة. تحقّق من المخطط الرئيسي لإيتاجاي، الجاري مراجعته حتى 2030، من حيث معامل الاستغلال والارتفاع الأقصى المسموح للقطع المجاورة لعقارك. فإذا كانت القطعة المجاورة قابلةً لارتفاع ثلاثين طابقاً يحجب إطلالة البحر، فإن الأصل يفقد رقمين مئويين من قيمته عند الاستلام. الوصول متاح عبر موقع البلدية أو بطلب رسمي مودَع.
12. التشبّع مقابل خط الإمداد المستقبلي. كم مشروعاً تم تسجيله رسمياً في الشارع نفسه خلال الأربعة وعشرين شهراً الماضية؟ دخلت برايا برافا في دورة تشبّع نسبي في 2025؛ ما زالت تستوعب، لكن متوسط سرعة البيع تراجَع من 9,4 إلى 6,1 وحدة شهرياً في المشاريع التي رصدتها Secovi-SC. التشبّع لا يُلغي الفرصة، بل يستوجب حساباً أكثر صرامة لإعادة البيع.
المحور الثالث — المواصفات الإنشائية: ثمانية بنود تحدّد سعر إعادة البيع
البيان الفني الوصفي هو الوثيقة الوحيدة التي تُلزم قانونياً بما سيُسلَّم. التفاوض قبل التوقيع رخيص، أما بعد التوقيع فمستحيل.
13. ارتفاع داخلي لا يقل عن 2,80 متراً في المناطق الاجتماعية، و2,90 متراً في غرفة المعيشة. المعيار الفاخر في كامبوريو استقرّ عند 3,00 أمتار. أي ارتفاع أدنى من 2,70 متراً في غرفة المعيشة لن يكون قادراً على المنافسة في سوق إعادة البيع بعد ثلاث سنوات.
14. سباكة من البولي إيثيلين المتشابك (PEX) لا من البلاستيك (PVC). فهو هادئ، لا يتراكم فيه الترسّب، ويُضاعف عمره الافتراضي. وفي الأسعار التي تتجاوز عشرين ألف ريال للمتر، يُعدّ معياراً متوقَّعاً.
15. زجاج مضاعَف عازل للصوت في الواجهات البحرية والغربية. سُمك لا يقل عن 8 ملم في غرفة هوائية مزدوجة. للشقة المُطلّة على البحر، هذا ما يُفرّق بين نوم النزيل الذي يدفع، ونوم النزيل الذي يكتب تقييماً سلبياً.
16. أتمتة متكاملة ببروتوكول مفتوح (KNX أو Z-Wave أو Matter). الحلول المغلقة تُكبّل الصيانة. ومعيار KNX هو المرجع الأوروبي — والمشتري الأرجنتيني الذي يدفع بالدولار يعرفه ويتعرّف عليه.
17. مناطق مشتركة تُسعّر العقار. سطح ترفيهي بحوض سباحة مُدفأ ومنطقة شواء، ومنتجع صحي بساونا جافة ورطبة، وقبو نبيذ مكيّف، وفضاء عمل مشترك بقمرات معزولة صوتياً، وقاعة لعب للأطفال بأرضيات عالية المقاومة. كل واحد من هذه العناصر يُضيف بين 4% و9% إلى سعر البيع، وفق تحليلات مؤشر FipeZap الهيدونيكية المطبَّقة على سوق سانتا كاتارينا.
18. موقف مزدوج مغطى ومزوَّد بمأخذ كهربائي للسيارة الكهربائية. مأخذ من فئة 220 فولت/32 أمبير كحدّ أدنى، مع نقطة جاهزة لتركيب شاحن جداري. نَمَا أسطول السيارات الكهربائية في الولاية بنسبة 71% خلال عام 2025 (وفق Fenabrave-SC)؛ ومشروع 2026 لا يحتوي نقطة شحن سيكون متأخراً تقنياً يوم استلام المفتاح.
"نضجت الفئة الفاخرة في إيتاجاي بسرعة مفرطة بين 2022 و2025. المشتري اليوم يسأل عن شهادة الاستدامة (ESG) والألواح الكهروضوئية وإعادة تدوير المياه قبل أن يسأل عن دورة المياه الصغيرة. ومن يطوّر بمعايير عام 2019 سيشعر بذلك في سرعة البيع." — تحليل منسوب إلى مسؤول تنفيذي في نقابة Secovi-SC ضمن منتدى قطاعي عُقد في أبريل 2026.
19. توليد كهربائي شمسي للمناطق المشتركة وإعادة استخدام مياه الأمطار. تُخفّض رسوم الإدارة المشتركة بنسبة تصل إلى 22% — وهي ميزة تظهر في إعلانات إعادة البيع. وفي المشاريع التي لا تحوي ألواحاً كهروضوئية، تبلغ الرسوم الشهرية لشقة من ثلاث غرف بحمامات مستقلة في برايا برافا اليوم بين 2100 و2800 ريال.
20. شهادة الكفاءة الطاقية PBE Edifica من المستوى A. ختمٌ صادرٌ عن المعهد البرازيلي للمعايرة (Inmetro)، اختياري حتى الآن، لكنه بات شرطاً ضمنياً لدى المستثمر المؤسسي الملتزم بأجندة الاستدامة.
المحور الرابع — الحساب التمويلي والعقد: سبعة بنود تفصل الأطروحة عن الفخّ
هذا هو المحور الذي يخسر فيه المستثمر المتوسط. تتضمّن الهندسة المالية لمشاريع المخططات الأولية ثلاثة فخاخ كلاسيكية — تدفق الدفع، والمؤشر التضخمي، وبنود الخروج — إضافةً إلى أربعة بنود تعاقدية تستحق القراءة سطراً سطراً.
21. تدفق 30/40/30 وقدرة استيعاب مؤشر INCC. النموذج السائد في إيتاجاي 2026 هو: دفعة أولى بنسبة 30%، ودفعات شهرية ومتوسطية تبلغ مجتمعةً 40% خلال البناء، ثم 30% لحظة تسليم شهادة الإشغال عبر تمويل مصرفي أو موارد ذاتية. والنقطة المعتمة هي مؤشر INCC: فالدفعات المُعادَل تسعيرها وفق هذا المؤشر تتراكم شهرياً. وفي سيناريو يبلغ فيه المؤشر تراكماً قدره 7,4% خلال اثني عشر شهراً، تتحوّل دفعة قدرها 25 ألف ريال متعاقَد عليها اليوم إلى 26.850 ريالاً بعد عام واحد. اضرب هذا الرقم في عدد الدفعات وفي مدة البناء: قد يتجاوز الإنفاق الفعلي القيمة الإسمية المُعلنة بنسبة تتراوح بين 18% و24%.
22. سعر الفائدة Selic ونظام SBPE ونافذة التمويل لحظة الاستلام. مع بقاء Selic عند 12,25%، تتراوح فائدة التمويل العقاري عبر نظام الادخار (SBPE) للعقارات التي يتجاوز سعرها 1,5 مليون ريال (خارج نظام الإسكان الاجتماعي SFH) بين TR + 10,5% وTR + 11,8% سنوياً في البنوك الكبرى. أما صندوق ضمان مدة الخدمة (FGTS)، فهو محصور بعقارات لا تتجاوز 1,5 مليون ريال، ونادراً ما يستوعب فئة المشاريع الفاخرة. على المستثمر أن يحاكي ثلاثة سيناريوهات: تمويل مصرفي، تسديد كامل بموارد ذاتية، وإعادة بيع فورية قبل شهادة الإشغال.
23. القيمة الإجمالية للمبيعات (VGV) وسعر البيع وسعر إعادة البيع المتوقَّع. لا تخلط بين القيمة الإجمالية للمبيعات (إجمالي قيمة المشروع) والسعر الفردي للوحدة. والأهم: اطلب من الشركة المطوّرة منحنى تعديل الأسعار المطبَّق في مشاريعها السابقة. فمشروع في برايا برافا أُطلق عام 2023 بسعر 22 ألف ريال للمتر يُعاد بيعه اليوم لحظة الاستلام بسعر يتراوح بين 31 و34 ألف ريال للمتر، وفق بيانات FipeZap. والسؤال هو ما إذا كانت الدورة قابلة للتكرار.
يلخّص الجدول التالي — استناداً إلى متوسطات 2026 المُتقاطعة بين FipeZap وSecovi-SC وABRAINC — السلوك النموذجي للأحياء الفاخرة الثلاثة في إيتاجاي على أفق 36 شهراً.
| الحيّ | سعر الإطلاق R$/م² | متوسط نمو القيمة خلال 36 شهراً | العائد الإجمالي للإيجار قصير الأمد المُقدَّر | سرعة البيع (وحدة/شهر) |
|---|---|---|---|---|
| برايا برافا | 26.000 – 32.000 | 32% – 45% | 6,2% – 8,1% سنوياً | 6,1 |
| فازندا | 15.000 – 22.000 | 28% – 38% | 5,4% – 6,9% سنوياً | 7,8 |
| ساو فيسنتي | 14.000 – 18.000 | 35% – 48% | 4,8% – 6,3% سنوياً | 9,2 |
| كوردييروس | 9.000 – 13.000 | 22% – 30% | 3,9% – 5,1% سنوياً | 11,4 |
24. بند مهلة التسامح بمدة 180 يوماً وغرامة التأخير. يُتيح القانون 13.786/18 — المعروف بقانون فسخ التعاقد العقاري — مهلة تسامح قدرها 180 يوماً متتالية ابتداءً من التاريخ المحدد لإصدار شهادة الإشغال. وبعد انقضاء هذه المهلة، يحقّ للمشتري إما فسخ العقد مع استرداد كامل المبالغ المُعدَّلة (دون احتجاز من قِبَل المطوّر)، وإما المطالبة بغرامة تعاقدية شهرية، عادةً 1% من القيمة المدفوعة بعد تعديلها. تحقّق من أن العقد ينص على الخيارين، وعلى الشروط المرتبطة بكلٍّ منهما.
25. الفسخ ونسبة الاحتجاز. حدّد القانون 13.786/18 ذاته سقفاً للاحتجاز في حالة فسخ المشتري للعقد: حتى 25% من القيمة المدفوعة في المشاريع العادية، وحتى 50% في المشاريع المُخصَّصة بذمة مالية مستقلة (Patrimônio de Afetação). وهذا أحد الأسباب التي تجعل نظام التخصيص يخدم المطوّر أكثر من المشتري — اعرف ما تُوقّعه.
26. المؤشر التضخمي الصحيح ونقل الحقوق. مؤشر INCC-M الصادر عن مؤسسة جيتوليو فارغاس هو الأكثر شيوعاً، لكن بعض العقود تستخدم INCC-DI أو IGP-M حتى شهادة الإشغال، مع الانتقال إلى مؤشر أسعار المستهلك IPCA لاحقاً. كل مؤشر يتراكم بشكل مختلف. أما بشأن نقل الحقوق: تحقّق من أن العقد يسمح بإحالة الموقع التعاقدي إلى طرف ثالث قبل شهادة الإشغال، ومن الرسم المفروض على الموافقة، ومن وجود حق أفضلية للمطوّر. وللمستثمر الذي يخطّط لإعادة البيع قبل تسليم المفتاح، يُعادل هذا البند الذهب.
27. مسار المستثمر الأجنبي. يستطيع الأجنبي غير المقيم شراء شقة في البرازيل، لكنه يحتاج إلى: رقم تعريف ضريبي (CPF) صادر عن مصلحة الضرائب البرازيلية (عبر القنصلية أو نظام e-CAC بواسطة وكيل)؛ وحساب لغير المقيمين في أحد البنوك البرازيلية (وفق قرار البنك المركزي 4.844/2020 وما تلاه)؛ وتدفّق العملات الأجنبية مُسجَّلاً في نظام البنك المركزي، تحت رمز الطبيعة الملائم؛ وإن كان سيموّل، فعليه استيفاء معايير كل بنك — والتي، في الواقع العملي خلال 2026، تُقيّد التمويل للأجانب من دون دخل محلي. والمسار الأشيع هو الشراء النقدي أو التقسيط المباشر مع الشركة المطوّرة، مع تنفيذ عمليات الصرف عبر مؤسسة مرخّصة وإقفال رمزي عند كل تحويل. وثمّة خطأ متكرّر: محاولة الدفع عبر تحويل دولي دون عقد صرف رسمي — وهو ما تحجزه مصلحة الضرائب ويولّد مخالفة.
الأخطاء المتكررة وما يستحق المراقبة في المستقبل
تتكرّر ثلاثة أخطاء بين المستثمرين الذين دخلوا في مشاريع إيتاجاي الفاخرة بين 2022 و2024 ويشتكون اليوم من ضعف العائد. الخطأ الأول هو الاستهانة بمؤشر INCC: الشراء على أساس القيمة الإسمية المُعلنة، ثم اكتشاف عند الدفعة الرابعة والعشرين أن المصروف الفعلي يفوق ذلك بـ 20%. الخطأ الثاني هو إهمال ارتفاعات البناء المحيطة: التوقيع اعتماداً على إطلالة بحرية دائمة لا يضمنها المخطط الرئيسي. الخطأ الثالث هو الخلط بين سرعة البيع وسيولة إعادة البيع: مشروع باع 90% من وحداته خلال 60 يوماً لا يعني أن وحدتك ستُباع بسرعة لحظة الاستلام، بعد ثلاث سنوات، في ظل دورة Selic أو IPCA مغايرة.
ما ينبغي مراقبته في الأشهر القادمة: مراجعة المخطط الرئيسي لإيتاجاي، المرتقَب اكتمالها بحلول 2027، ستُعيد تعريف الارتفاعات في برايا برافا وساو فيسنتي — والأحداث المحدّدة تُغيّر الأسعار. ومسار سعر الفائدة Selic، الذي يتوقّع تقرير Focus الصادر عن البنك المركزي في يونيو 2026 أن يستقر بين 10,5% و11,25% بحلول نهاية 2026، يُغيّر معادلة التمويل لحظة الاستلام. وعلى الجبهة الدولية، أي تحرّك في سعر صرف البيزو الأرجنتيني يتجاوز 15% خلال ربعين متتاليين يُعيد رسم طلب المشتري الأجنبي، الذي يستحوذ اليوم على ما يتراوح بين 15% و22% من المبيعات في برايا برافا.
الخلاصة: 27 بنداً، ومنطق لجنة استثمارية واحد
البنود السبعة والعشرون في هذه القائمة ليست لائحة أمنيات. إنها المصفاة التي تفصل، في سوق الفئة الفاخرة بإيتاجاي 2026، بين الأصل الذي يصمد تحت ضغوط الفائدة ومؤشر INCC ودورة إعادة البيع، والأصل الذي يبدو لافتاً في النشرة الترويجية ويُحبط عند الاستلام. والقراءة المنهجية — للوثائق، وللموقع، وللمواصفات، وللعقد — هي ما ستفعله لجنة استثمار محترفة أمام أي أصل ذي سيولة منخفضة. ومشروع المخطط الأولي هو بالتحديد ذلك: أصل ذو سيولة منخفضة، بمدة نضج تعاقدية تتراوح بين 30 و48 شهراً.
تُصدر SIDE Empreendimentos أسبوعياً تحليلات للسوق، ومؤشرات استيعاب موزَّعة على الأحياء، وقراءات للتعديلات التنظيمية التي تطال المستثمر في ساحل سانتا كاتارينا. ولمن يستعدّ لتوقيع عقد بقيمة 1,8 مليون ريال أو أكثر خلال الاثني عشر شهراً المقبلة، يستحق الاشتراك في النشرة الأسبوعية للبوابة — قرار مستنير، عند هذا الحجم من الاستثمار، يدفع وزنه ذهباً مقابل سطور قليلة تُقرأ في اللحظة المناسبة.