Checklist investisseur : neuf sur plan à Itajaí 2026
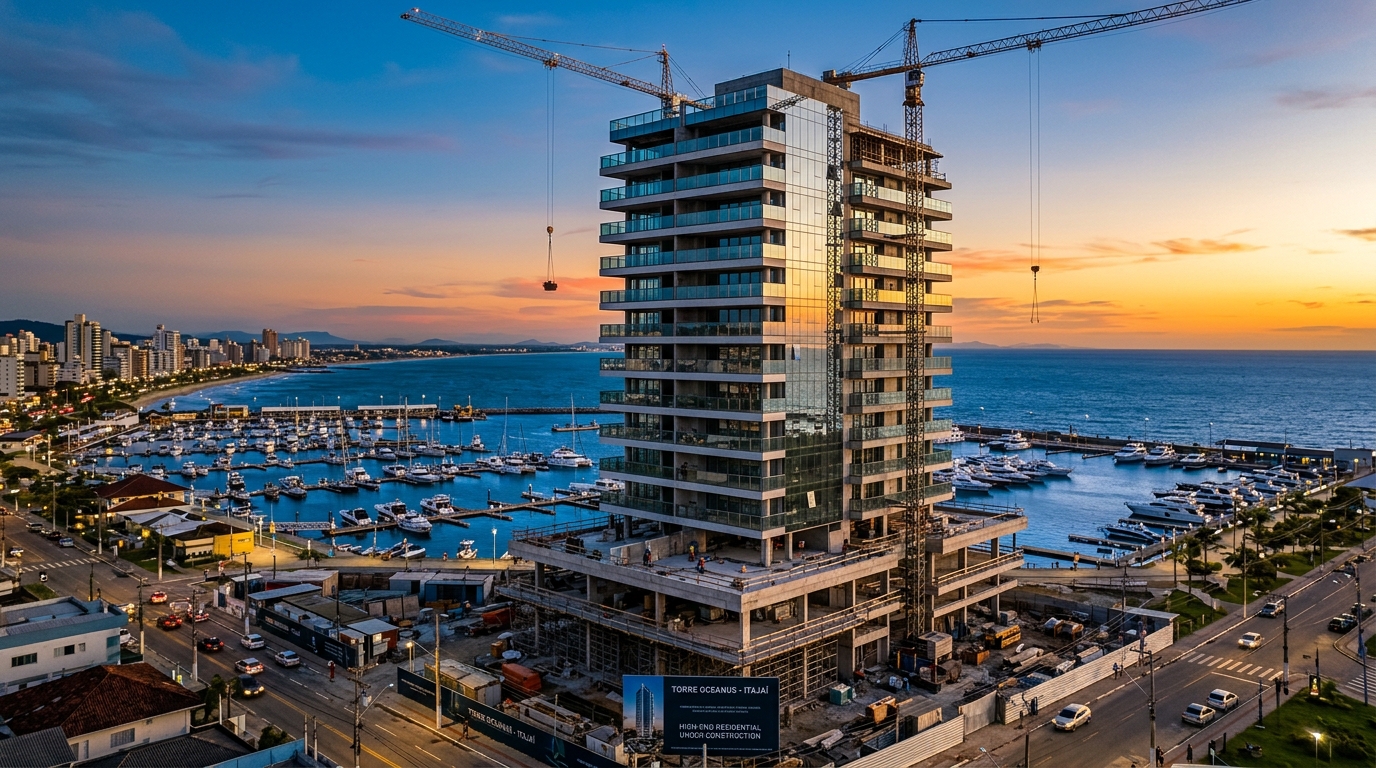
Entre janvier et avril 2026, la ville d'Itajaí a concentré plus de 38 % du Valor Geral de Vendas (VGV — valeur totale brute des ventes immobilières lancées sur le marché primaire) en standing haut et très haut sur l'ensemble du littoral de l'État de Santa Catarina, selon le croisement de données ABRAINC et Secovi-SC, les deux principales fédérations brésiliennes du secteur. Sur la même période, l'indice FipeZap a enregistré une hausse de 2,1 % du prix moyen au mètre carré dans la ville — près du double de la moyenne nationale brésilienne —, tandis que le taux Selic (le taux directeur de la Banque centrale du Brésil, équivalent du taux refi de la BCE) restait à 12,25 % par an, et que l'INCC-M (l'indice des coûts de construction, équivalent fonctionnel de l'indice BT01 français) accumulait 7,4 % sur douze mois. Pour l'investisseur français qui envisage d'entrer dans un lancement neuf à Fazenda, Praia Brava, São Vicente ou Cordeiros, le problème n'est plus d'identifier le marché porteur. Le problème est de décider, à l'intérieur de ce marché, quelle unité supporte réellement la thèse de rendement sur un horizon de 30 à 48 mois jusqu'au habite-se (le certificat de conformité d'achèvement, équivalent de la déclaration attestant l'achèvement et la conformité des travaux française).
Ce texte systématise 27 vérifications objectives — réparties en quatre axes : société et documentation, localisation, standing constructif et contrat — qui séparent le lancement haut de gamme négociable de l'actif dont la liquidité à la livraison sera décevante. La logique est celle d'un comité d'investissement institutionnel : chaque item est soit éliminatoire, soit ajusteur du prix juste.
Le contexte 2026 : pourquoi Itajaí est devenue l'épicentre du haut standing à Santa Catarina
Balneário Camboriú reste la vitrine internationale du littoral catarinense, mais le stock neuf d'unités au-delà de 25 000 R$ le mètre carré (environ 4 200 € au taux moyen 2026) a migré. La CBIC, dans son Indicateur Immobilier National du premier trimestre 2026, place Itajaí comme la commune affichant la plus forte croissance en pourcentage de lancements à Santa Catarina, devant Itapema. Le motif est géographique avant d'être financier : le Plano Diretor (le plan local d'urbanisme municipal) d'Itajaí, en cours de révision jusqu'en 2030, a élargi les coefficients d'occupation des sols dans certaines zones de Fazenda et São Vicente, et a débloqué des hauteurs autorisées que Balneário, contrainte par les règles d'ombrage sur le front de mer, ne peut pas reproduire.
Le deuxième facteur est l'aéroport. Navegantes opère depuis le second semestre 2024 avec une piste rallongée à 2 300 mètres, recevant des vols directs depuis Guarulhos (São Paulo), Confins (Belo Horizonte), Brasília et — depuis décembre 2025 — une fréquence hebdomadaire directe depuis Buenos Aires. L'acheteur argentin, qui historiquement concentrait sa demande à Camboriú, arrive désormais 12 minutes plus tôt à son appartement si celui-ci est à Fazenda. Ajoutez la marina d'Itajaí, le parc Beto Carrero à 40 minutes et l'axe logistique du port en eau profonde, et l'équation pour l'investisseur en société qui cible la location courte durée premium devient compétitive.
Le profil de l'acheteur a évolué en parallèle. Selon les données de Secovi-SC pour le premier quadrimestre 2026, 41 % des ventes sur les lancements haut standing dans la micro-région ont été réalisées par des personnes morales, 18 % par des non-résidents — Argentins, Paraguayens et Uruguayens majoritairement, mais avec une montée notable des Européens, dont des Français —, le reste étant constitué de personnes physiques brésiliennes, dont la moitié sont des investisseurs purs sans intention d'usage. Ce mix justifie la sophistication contractuelle décrite plus loin : le vendeur a cinq profils différents en face de lui à la table, et celui qui dispose de la marge de négociation la plus faible est en général le petit investisseur particulier qui s'est présenté sans préparation.
Axe 1 — Promoteur et documentation : sept items éliminatoires
La première étape éliminatoire de la checklist est juridique. Aucune des vérifications ci-dessous n'est négociable ; l'absence de l'une d'elles fait basculer l'actif de la catégorie « investissement » vers la catégorie « spéculation à garantie incertaine ».
1. Enregistrement du Memorial de Incorporação (Loi 4 591/64, art. 32). Le memorial est le document constitutif qui formalise l'opération de promotion immobilière au Registre des Biens Immeubles (l'équivalent brésilien de la publication au service de la publicité foncière). Sans cet enregistrement sur la matrícula (le titre de propriété) du terrain au Cartório de Registro de Imóveis compétent, le programme ne peut pas être commercialisé. Demandez le numéro de matrícula, le numéro d'enregistrement du memorial (R-x) et la date. Vérifiez directement auprès du cartório — une trentaine de réaux suffit pour obtenir la certidão (l'extrait à jour).
2. Patrimônio de Afetação (Loi 10 931/04). Ce régime, équivalent fonctionnel d'un cantonnement de patrimoine d'affectation, sépare comptablement le programme du patrimoine général du promoteur. Cela signifie que, si l'entreprise fait faillite sur un autre projet, celui-ci poursuit son cours. Sur le haut standing, exigez-le. Vérifiez l'inscription sur la matrícula ainsi que le régime fiscal spécial (RET) à 4 %.
3. Attestations du promoteur et de ses associés. Attestations de non-débit fiscal fédéral, étatique, municipal, social et de non-protêt. À cela s'ajoutent les certidões de distribuidor cível (équivalent d'un extrait Kbis enrichi de l'historique des litiges) et de faillite dans toutes les juridictions où la société opère. Un associé sous exécution fiscale de plusieurs millions dans un autre État brésilien — cette information apparaît, et elle est déterminante.
4. Historique de livraison. Listez les cinq derniers programmes du promoteur : délai annoncé, délai effectivement livré, standing des finitions livrées par rapport au memorial. Visitez-en au moins un. Les syndics parlent. Les réclamations enregistrées au Procon d'Itajaí (l'autorité de protection des consommateurs) également.
5. Labels ABRAINC-Procon et PBQP-H Niveau A. Ce ne sont pas des labels cosmétiques. Le PBQP-H Niveau A, délivré par le Ministère des Villes, audite le processus de production sur chantier ; le label ABRAINC conditionne la transparence contractuelle. L'absence des deux chez un promoteur qui vend à partir de 20 000 R$ le mètre carré est un signal d'alarme.
6. Constructeur versus promoteur. Ce sont deux rôles distincts. Le promoteur (incorporadora) vend et porte juridiquement l'opération ; le constructeur (construtora) exécute les travaux. Ils sont souvent liés capitalistiquement, mais pas toujours. Identifiez qui est qui, quelle est la participation croisée et l'historique technique du constructeur de façon indépendante.
7. Permis de construire et autorisation environnementale. Permis émis par la mairie d'Itajaí et, dans le cas de Praia Brava, autorisation environnementale délivrée par l'IMA-SC (l'institut de l'environnement de Santa Catarina, héritier de la FATMA), si applicable. Un programme commercialisé sans permis en vigueur est une vente d'espoir, pas d'immobilier.
Axe 2 — Localisation : cinq items qui valorisent le bon quartier
Itajaí n'est pas un quartier homogène. Les écarts de prix, de profil de locataire et de potentiel de revente entre les quartiers premium suffisent à inverser la thèse d'un investissement.
8. Micro-quartier et secteur de recensement. Praia Brava est la vitrine : front de mer, hauteurs importantes, ticket moyen supérieur à 28 000 R$/m². São Vicente est le pari de densification : croissance de 9 % par an en VGV lancé, encore sous les 18 000 R$/m², avec vue sur la baie. Fazenda est le centre résidentiel établi, ticket entre 15 000 et 22 000 R$/m². Cordeiros est en retrait, avec des unités plus accessibles et une demande de résidence principale, pas d'investissement. Ne les confondez pas.
9. Distance réelle à l'aéroport de Navegantes. En kilomètres par la route, pas à vol d'oiseau. De Praia Brava au terminal, c'est 11 km via la Beira-Rio, environ 18 minutes hors trafic. De Fazenda, 7 km. Cette donnée est décisive pour la location courte durée destinée à une clientèle aéroportuaire.
10. Distance à la marina et au centre nautique. La marina d'Itajaí concentre la clientèle qui contourne le ticket de Camboriú. Un bien à moins de 10 minutes de la marina se valorise différemment.
11. Plano Diretor et hauteurs autorisées du voisinage. Vérifiez dans le Plano Diretor d'Itajaí, en cours de révision jusqu'en 2030, le coefficient d'occupation des sols et la hauteur maximale autorisée des parcelles voisines à la vôtre. Si l'îlot adjacent peut accueillir 30 étages et masquer votre vue mer, l'actif perd deux chiffres en pourcentage à la livraison. Accès public via le site de la mairie ou par consultation enregistrée.
12. Saturation versus pipeline. Combien de lancements ont été déposés dans votre îlot au cours des 24 derniers mois ? Praia Brava est entrée dans un cycle de saturation relative en 2025 ; le marché absorbe encore, mais la vitesse de vente moyenne est passée de 9,4 à 6,1 unités par mois sur les lancements suivis par Secovi-SC. La saturation n'invalide pas — elle exige un calcul de revente plus rigoureux.
Axe 3 — Standing constructif : huit items qui décident du ticket de revente
Le memorial descritivo (le cahier des charges détaillé annexé au contrat) est le seul document qui engage juridiquement ce qui sera livré. Négocier avant de signer ne coûte rien ; négocier après est impossible.
13. Hauteur sous plafond minimale de 2,80 m en pièces de vie, 2,90 m dans le séjour. Le standard du haut standing à Camboriú s'est stabilisé à 3,00 m. En dessous de 2,70 m dans le séjour, le bien ne tient pas la concurrence à la revente sous trois ans.
14. Plomberie en PEX, pas en PVC. Le polyéthylène réticulé est silencieux, n'entartre pas et double la durée de vie du réseau. Au-delà de 20 000 R$/m², c'est le standard attendu.
15. Vitrage acoustique feuilleté en façade mer et ouest. Épaisseur minimale 8 mm en double vitrage. Pour un appartement en front de mer, c'est ce qui distingue le sommeil de l'hôte payant du sommeil de l'hôte qui se plaint dans son avis en ligne.
16. Domotique intégrée avec protocole ouvert (KNX, Z-Wave ou Matter). Les solutions propriétaires verrouillent la maintenance. KNX est la norme européenne — et l'Argentin qui paye en dollars la reconnaît.
17. Parties communes qui valorisent. Rooftop avec piscine chauffée et espace gastronomique, spa avec sauna sec et hammam, cave à vin climatisée, espace coworking avec cabines acoustiques, ludothèque avec sols haute résistance. Chacun de ces équipements ajoute entre 4 % et 9 % au prix de vente, selon les analyses hédoniques de FipeZap appliquées au marché de Santa Catarina.
18. Place de parking double couverte avec prise pour véhicule électrique. Prise 220 V / 32 A minimum, point préparé pour wallbox. Le parc électrique de Santa Catarina a augmenté de 71 % en 2025 (donnée Fenabrave-SC) ; un appartement sans point de recharge dans un lancement 2026 sera dépassé dès la livraison.
« Le haut standing à Itajaí a mûri trop vite entre 2022 et 2025. L'acheteur d'aujourd'hui pose des questions sur la certification ESG, le photovoltaïque et le recyclage des eaux avant de poser des questions sur les sanitaires. Celui qui promeut encore selon le standard de 2019 le ressentira sur la vitesse de vente. » — propos attribués à un cadre de Secovi-SC lors d'un forum sectoriel en avril 2026.
19. Génération photovoltaïque sur parties communes et récupération des eaux pluviales. Ces équipements réduisent les charges de copropriété de jusqu'à 22 % — un avantage qui apparaît dans l'annonce de revente. Sur les programmes sans photovoltaïque, les charges mensuelles d'un trois-suites haut standing à Praia Brava oscillent aujourd'hui entre 2 100 et 2 800 R$.
20. Certification d'efficacité énergétique PBE Edifica niveau A. Label de l'Inmetro (l'institut brésilien de métrologie), encore volontaire, mais qui commence à être une exigence implicite pour l'investisseur institutionnel avec un mandat ESG.
Axe 4 — Mathématiques et contrat : sept items qui séparent la thèse du piège
Le dernier axe est là où l'investisseur moyen perd la partie. L'ingénierie financière du lancement sur plan comporte trois pièges classiques — échéancier de paiement, indexation et clauses de sortie — et quatre items contractuels qui méritent une lecture ligne à ligne.
21. Échéancier 30/40/30 et capacité d'absorption de l'INCC. Le modèle dominant à Itajaí en 2026 est : apport de 30 %, mensualités et échéances intermédiaires totalisant 40 % pendant le chantier, et 30 % à la livraison via financement bancaire ou apport personnel. Le point aveugle est l'INCC : les mensualités réajustées par l'INCC-M ou l'INCC-DI se capitalisent mois après mois. Dans un scénario où l'INCC cumule 7,4 % sur douze mois, une mensualité de 25 000 R$ contractée aujourd'hui passe à 26 850 R$ dans un an. Multipliez par le nombre de mensualités et par la durée du chantier : le décaissement réel peut dépasser de 18 % à 24 % la valeur nominale annoncée. Pour un investisseur français, ce paramètre est l'équivalent fonctionnel d'un index BT01 appliqué à des appels de fonds en VEFA, mais avec une volatilité historiquement plus marquée.
22. Selic, SBPE et la fenêtre de financement à la livraison. Avec un Selic à 12,25 %, le taux des financements SBPE (le circuit du financement immobilier sur épargne réglementée) pour les biens supérieurs à 1,5 M R$ — hors plafond SFH, le système financier du logement à taux subventionné — se situe entre TR + 10,5 % et TR + 11,8 % par an dans les grandes banques (la TR, ou Taxa Referencial, est un index résiduel propre au marché brésilien). Le FGTS, fonds salarial restreint aux biens jusqu'à 1,5 M R$, couvre rarement le ticket haut standing. L'investisseur doit simuler trois scénarios : financement bancaire, paiement en fonds propres à la livraison, et revente immédiate pré-livraison.
23. VGV, prix de vente et prix de revente projeté. Ne confondez pas le VGV (valeur totale brute de l'opération côté promoteur) avec le prix unitaire. Plus pertinent encore : demandez au promoteur la courbe historique de réajustement de grille appliquée à ses lancements passés. Un programme à Praia Brava lancé en 2023 à 22 000 R$/m² se revend à la livraison entre 31 000 et 34 000 R$/m² en 2026, selon FipeZap. La question est de savoir si le cycle se répétera.
Le tableau ci-dessous synthétise, sur la base des moyennes 2026 croisées entre FipeZap, Secovi-SC et ABRAINC, le comportement typique des trois quartiers premium d'Itajaí sur un horizon de 36 mois.
| Quartier | Ticket lancement R$/m² | Valorisation moyenne 36 m | Rendement brut STR estimé | Vitesse de vente (un./mois) |
|---|---|---|---|---|
| Praia Brava | 26 000 – 32 000 | 32 % – 45 % | 6,2 % – 8,1 % p.a. | 6,1 |
| Fazenda | 15 000 – 22 000 | 28 % – 38 % | 5,4 % – 6,9 % p.a. | 7,8 |
| São Vicente | 14 000 – 18 000 | 35 % – 48 % | 4,8 % – 6,3 % p.a. | 9,2 |
| Cordeiros | 9 000 – 13 000 | 22 % – 30 % | 3,9 % – 5,1 % p.a. | 11,4 |
24. Clause de tolérance de 180 jours et pénalité de retard. La Loi 13 786/18 — connue comme « Loi du Distrato » (rétractation contractuelle) — admet une tolérance de 180 jours calendaires à compter de la date prévue de habite-se. Passé ce délai, l'acheteur peut résilier avec restitution intégrale corrigée (sans retenue par le promoteur) ou exiger une pénalité contractuelle mensuelle, généralement 1 % de la somme payée corrigée. Vérifiez que le contrat prévoit les deux voies et selon quelles modalités.
25. Distrato et pourcentage de retenue. La même Loi 13 786/18 a fixé des plafonds de retenue en cas de résiliation à l'initiative de l'acheteur : jusqu'à 25 % de la somme payée sur les opérations classiques, jusqu'à 50 % sur celles soumises au Patrimônio de Afetação. C'est l'une des raisons pour lesquelles l'affectation patrimoniale est plus intéressante pour le promoteur que pour l'acheteur — sachez ce que vous signez.
26. Indice correct et cession de droits. L'INCC-M (Fondation Getulio Vargas) est l'indice le plus utilisé, mais certains contrats appliquent l'INCC-DI ou l'IGP-M jusqu'à la livraison, puis basculent sur l'IPCA (l'indice des prix à la consommation, équivalent IPC harmonisé brésilien). Chacun capitalise différemment. Sur la cession : vérifiez si le contrat autorise à céder votre position contractuelle à un tiers avant la livraison, à quel taux d'agrément, et s'il existe un droit de préemption du promoteur. Pour qui investit en vue d'une revente pré-livraison, cette clause vaut de l'or.
27. Procédure pour l'investisseur non-résident. Un étranger non-résident peut acheter un appartement au Brésil, mais doit obligatoirement : obtenir un CPF (numéro fiscal individuel délivré par la Receita Federal, via le consulat brésilien à Paris ou la plateforme e-CAC avec un mandataire au Brésil) ; ouvrir un compte de non-résident dans une banque brésilienne (Résolution BCB 4 844/2020 et mises à jour ultérieures) ; faire enregistrer l'entrée des devises dans le Système de la Banque Centrale du Brésil, sous le code de nature de transaction approprié ; et, en cas de financement, satisfaire les critères propres à chaque banque — qui, en pratique, en 2026, restreignent fortement le crédit aux étrangers sans revenu local. La voie la plus courante est l'achat comptant ou l'échéancier direct avec le promoteur, le change étant opéré par un établissement autorisé avec un contrat formel de change pour chaque remise. Erreur récurrente côté investisseur français : tenter de payer par virement SWIFT classique sans contrat de change formalisé — la transaction est bloquée à l'arrivée et déclenche un signalement fiscal.
Erreurs récurrentes et points de vigilance pour la suite
Trois erreurs reviennent systématiquement chez les investisseurs entrés dans des lancements premium d'Itajaí entre 2022 et 2024 et qui se plaignent aujourd'hui de leur rendement. La première est de sous-estimer l'INCC : acheter au prix nominal annoncé et découvrir, à la 24ᵉ mensualité, que le décaissement réel dépasse de 20 % le budget initial. La deuxième est d'ignorer la hauteur autorisée du voisinage : signer en pariant sur une vue mer permanente que le Plano Diretor ne garantit pas. La troisième est de confondre vitesse de vente et liquidité de revente : un programme qui a vendu 90 % en 60 jours ne signifie pas que votre unité se revendra rapidement à la livraison, trois ans plus tard, dans un contexte de Selic ou d'IPCA différent.
Points de vigilance pour la suite : la révision du Plano Diretor d'Itajaí, dont la conclusion est attendue d'ici 2027, va redéfinir les hauteurs autorisées à Praia Brava et São Vicente — des événements ponctuels qui font bouger les prix. La trajectoire du Selic, que le bulletin Focus (le sondage hebdomadaire des prévisions des analystes auprès de la Banque centrale du Brésil) de juin 2026 projette entre 10,5 % et 11,25 % à fin 2026, modifie l'équation de financement à la livraison. Et, sur le front international, tout mouvement de change argentin supérieur à 15 % sur deux trimestres consécutifs redessine la demande de l'acheteur étranger, qui soutient aujourd'hui entre 15 % et 22 % des ventes à Praia Brava. Pour l'investisseur français, c'est le couple euro/réal qu'il faut suivre en parallèle : un euro fort à l'entrée et stable à la sortie protège la thèse ; une remontée brutale du réal sur 36 mois grignote l'arbitrage de rendement traduit en euros.
Conclusion : 27 items, une seule logique de comité
Les 27 items de cette checklist ne sont pas une liste de souhaits. Ils constituent le filtre qui sépare, sur le marché du haut standing à Itajaí en 2026, l'actif qui résiste sous stress de taux, d'INCC et de cycle de revente, de l'actif qui paraît séduisant sur la brochure et déçoit à la livraison. La lecture systématique — documentation, localisation, standing et contrat — est exactement ce que ferait un comité d'investissement professionnel face à n'importe quel actif illiquide. Un lancement sur plan est précisément cela : un actif illiquide avec un délai de maturation contractuelle de 30 à 48 mois.
SIDE Empreendimentos publie chaque semaine des analyses de marché, des indicateurs d'absorption par quartier et des décryptages des évolutions réglementaires qui touchent l'investisseur du littoral catarinense. Pour qui s'apprête à signer un contrat à partir de 1,8 M R$ dans les douze prochains mois, l'abonnement à l'analyse hebdomadaire du portail vaut son investissement — sur ce ticket, une décision informée se rembourse en quelques lignes lues au bon moment.