Checklist ng Investor: Pre-Selling sa Itajaí 2026
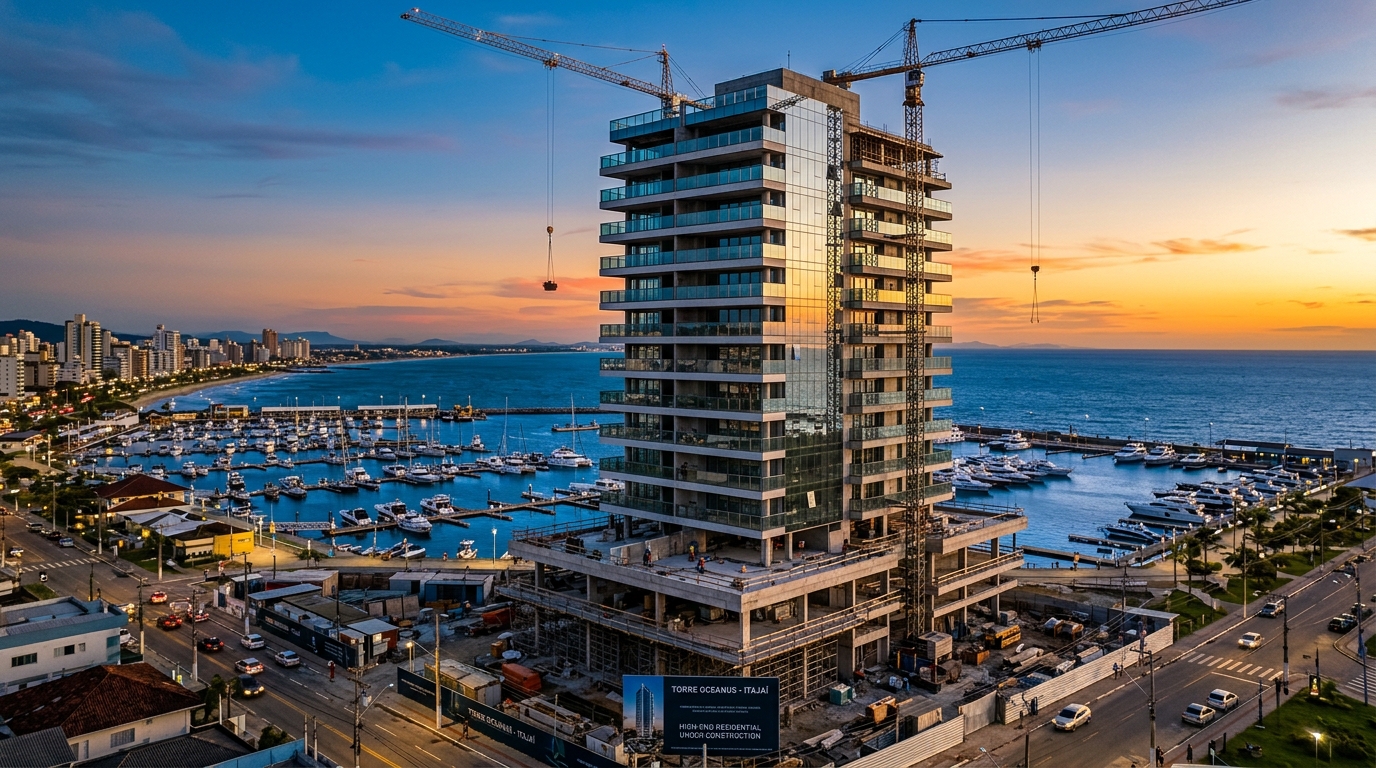
Sa pagitan ng Enero at Abril 2026, ang lungsod ng Itajaí ay nakapagbenta ng higit sa 38% ng kabuuang halaga ng mga inilunsad na high-end at ultra-luxury na proyektong residensyal sa baybayin ng Santa Catarina, ayon sa pinagsanib na pag-aaral ng ABRAINC (asosasyon ng mga developer sa Brazil) at Secovi-SC (kapisanan ng real estate sa estado). Sa parehong panahon, ang FipeZap — ang pangunahing presyo index ng real estate sa Brazil — ay nagtala ng 2.1% na paglago sa karaniwang presyo bawat metro kuwadrado sa lungsod, halos doble ng pambansang average. Samantala, ang Selic (ang batayang interest rate ng Brazil na itinakda ng Banco Central) ay nanatili sa 12.25% bawat taon, at ang INCC-M (construction cost index) ay umiikot sa 7.4% sa loob ng nakaraang labindalawang buwan. Para sa international investor na nagsusuri ng pagpasok sa isang bagong launch sa mga distrito ng Fazenda, Praia Brava, São Vicente o Cordeiros, ang tanong ay hindi na kung mainit ba ang merkado. Ang tanong ay kung aling partikular na unit, sa loob ng mainit na lokasyong ito, ang aktwal na sumusuporta sa tesis ng return of investment sa loob ng 30 hanggang 48 buwan hanggang sa pagpasa ng habite-se (occupancy permit).
Sinasaayos ng artikulong ito ang 27 obhetibong pagsusuri — nahahati sa apat na harapan: kumpanya at dokumentasyon, lokasyon, kalidad ng konstruksyon, at kontrata — na naghihiwalay sa nego-nable na premium launch mula sa asset na ang liquidity sa oras ng turn-over ay magiging nakakabigo. Ang lohika ay tulad ng isang investment committee: ang bawat aytem ay alinman sa eliminating factor o nag-aadjust sa fair price.
Ang eksena ng 2026: bakit naging sentro ng luxury market ang Itajaí
Ang Balneário Camboriú ay nananatiling international showcase ng baybayin ng Santa Catarina, ngunit ang bagong stock ng mga unit na higit sa R$ 25,000 (humigit-kumulang USD 4,500) bawat metro kuwadrado ay lumipat. Ipinakita ng CBIC (chamber ng construction industry sa Brazil), sa kanilang National Real Estate Indicator para sa unang quarter ng 2026, na ang Itajaí ang munisipalidad na may pinakamataas na porsyentong paglago ng mga bagong launch sa Santa Catarina — higit pa kaysa sa Itapema. Geographic ang dahilan bago naging pinansyal: ang Master Plan ng Itajaí, na sumasailalim sa rebisyon hanggang 2030, ay nagpalawak ng coefficients ng paggamit ng lupa sa mga partikular na zona ng Fazenda at São Vicente, at nag-unlock ng mga taas ng gusali na hindi maaaring i-replicate ng Balneário dahil sa mga shadow restriction sa baybayin.
Ang pangalawang factor ay ang paliparan. Ang Navegantes International Airport ay nagpapatakbo simula sa ikalawang kalahati ng 2024 ng isang runway na pinalawak hanggang 2,300 metro, na tumatanggap ng direct flights mula sa Guarulhos (São Paulo), Confins (Belo Horizonte), Brasília, at — simula Disyembre 2025 — isang weekly direct frequency mula Buenos Aires. Ang Argentinong mamimili, na dating nakatuon sa Camboriú, ay ngayon ay dumarating ng 12 minuto mas maaga sa kanilang apartment kung ito ay nasa Fazenda. Idagdag pa ang marina ng Itajaí, ang Beto Carrero theme park sa 40 minuto, at ang logistics corridor ng pantalan, at ang equation para sa corporate investor na naghahanap ng short-term rental premium ay nagiging napaka-competitive.
Ang profile ng mamimili ay nagbago rin. Ang datos ng Secovi-SC para sa unang quarter ng 2026 ay nagpapahiwatig na 41% ng mga bentahan sa high-end launches sa rehiyon ay ginawa ng mga corporate entity, 18% ng mga dayuhan — pangunahin ay Argentine, Paraguayan at Uruguayan — at ang natitira ng mga Brazilian individuals, kalahati ng mga ito ay puro investor walang intensyon ng paggamit. Ang ganitong mix ang nag-justify sa pagiging sophisticated ng kontrata: ang nagbebenta ay may limang magkakaibang profile na nakaupo sa mesa at, sa pangkalahatan, ang may pinakamaliit na margin ng negosasyon ay ang maliit na PF investor na hindi naghanda.
Harapan 1 — Developer at dokumentasyon: pitong eliminating items
Ang unang eliminating frente ng checklist ay legal. Walang isa sa mga pagsusuri sa ibaba na puwedeng i-negosyo; ang kawalan ng kahit alin sa mga ito ay nag-rireposisyon sa asset mula sa kategoryang "investment" tungo sa kategoryang "speculation with uncertain backing".
1. Pagrehistro ng Incorporation Memorial (Law 4,591/64, art. 32). Kung walang naka-record na memorial sa registration ng lupa sa Real Estate Registry Office, ang proyekto ay hindi maaaring i-market. Hilingin ang numero ng registration, ang numero ng pagrehistro ng memorial (R-x) at ang petsa. I-verify mismo sa cartório — ilang reais lang ang gastos para sa updated certificate.
2. Affectation Patrimony (Law 10,931/04). Pinaghihiwalay ng affectation ang accounting ng proyekto mula sa pangkalahatang patrimony ng developer. Ibig sabihin nito, kung bumagsak ang kumpanya sa ibang proyekto, ang isang ito ay magpapatuloy. Sa high-end, dapat i-require. I-verify ang inskripsyon sa registration at ang special tax regime (RET) ng 4%.
3. Mga certificates ng developer at mga shareholders. Negative certificates ng federal, state, municipal, labor at protest debts. Bukod dito, certificates mula sa civil at bankruptcy distributors sa lahat ng hurisdiksyon kung saan nag-ooperate ang kumpanya. Ang isang shareholder na may milyon-milyong tax execution sa ibang estado ay impormasyon na lalabas — at desisyon ng huling bayad.
4. Track record ng delivery. Ilista ang huling limang proyekto ng developer: ipinangakong deadline, aktwal na delivery, kalidad ng pag-finish na in-deliver versus ang nakasaad sa memorial. Bumisita sa kahit isa sa mga ito. Nagsasalita ang mga building manager. Pati na rin ang mga reklamo sa Procon (consumer protection office) ng Itajaí.
5. ABRAINC-Procon Seal at PBQP-H Level A. Hindi ito mga kosmetikong seal. Ang PBQP-H Level A ng Ministry of Cities ay nag-a-audit sa proseso ng produksyon, at ang ABRAINC Seal ay nagko-condition sa transparency ng kontrata. Ang kawalan ng dalawa sa isang developer na nagbebenta mula R$ 20,000 bawat metro kuwadrado ay isang red flag.
6. Construction company versus developer. Magkahiwalay ang mga papel. Ang developer ay nagbebenta; ang construction company ay nag-e-execute. Madalas silang affiliated, ngunit hindi laging ganoon. Alamin kung sino ang bawat isa, ano ang cross-shareholding at ang technical history ng construction company sa hiwalay.
7. Construction permit at environmental license. Permit na inisyu ng City Hall ng Itajaí at, sa kaso ng Praia Brava, environmental license mula sa estate environment foundation (FATMA/IMA-SC), kung applicable. Ang proyektong ibinebenta nang walang valid na permit ay pagbebenta ng inaasahan, hindi ng property.
Harapan 2 — Lokasyon: limang items na nag-price sa tamang neighborhood
Ang Itajaí ay hindi isang neighborhood lang. Ang mga pagkakaiba sa presyo, profile ng tenant at potensyal ng resale sa pagitan ng premium neighborhoods ay sapat para baligtarin ang tesis ng investment.
8. Micro-neighborhood at census sector. Ang Praia Brava ay ang showcase: oceanfront, mataas na gusali, average ticket higit sa R$ 28,000/m². Ang São Vicente ay ang densification bet: lumalago ng 9% bawat taon sa launched VGV (gross sales value), nasa ilalim pa rin ng R$ 18,000/m², na may view ng bay. Ang Fazenda ay ang established residential center, ticket na R$ 15,000 hanggang R$ 22,000/m². Ang Cordeiros ay nasa loob, na may mas accessible na units at demand para sa tirahan, hindi para sa investment. Huwag pagkalituhan.
9. Aktwal na distansya sa paliparan ng Navegantes. Sa kilometro ng kalsada, hindi sa straight line. Mula sa Praia Brava patungo sa terminal ay 11 km via Beira-Rio, mga 18 minuto nang walang traffic. Mula sa Fazenda, 7 km. Ang datos na ito ay decisive para sa short-term rental.
10. Distansya sa marina at sa nautical center. Pinagsasama-sama ng marina ng Itajaí ang publiko na umiiwas sa ticket ng Camboriú. Ang property sa loob ng 10 minutong layo ng marina ay may iba't ibang presyo.
11. Master Plan at gabarito ng paligid. I-verify sa Master Plan ng Itajaí, na sumasailalim sa rebisyon hanggang 2030, ang coefficient ng paggamit ng lupa at ang maximum height ng mga katabing lote. Kung ang kalapit na block ay puwedeng umakyat ng 30 floor at i-block ang iyong sea view, ang asset ay mawawalan ng dalawang digit ng halaga sa key turn-over. Public access sa pamamagitan ng website ng munisipyo o sa pamamagitan ng filed query.
12. Saturation versus pipeline. Ilang launches ang nai-protocol sa iyong block sa nakalipas na 24 buwan? Ang Praia Brava ay pumasok sa relative saturation cycle noong 2025; nag-aabsorb pa rin, ngunit ang average sales velocity ay bumaba mula 9.4 hanggang 6.1 units bawat buwan sa mga launches na sinaliksik ng Secovi-SC. Ang saturation ay hindi nag-iinvalidate — humihingi ng mas mahigpit na pagkalkula ng resale.
Harapan 3 — Kalidad ng konstruksyon: walong items na nagde-decide ng resale ticket
Ang descriptive memorial ang tanging dokumento na legal na nag-uugnay kung ano ang ide-deliver. Ang nego-nable bago pumirma ay mura; nego-nable matapos, imposible.
13. Minimum ceiling height ng 2.80 m sa social area, 2.90 m sa living. Ang Camboriú high-end standard ay umabot sa 3.00 m. Kapag mas mababa sa 2.70 m sa living, hindi makakakumpitensya ang property sa resale sa loob ng tatlong taon.
14. Hydraulics sa PEX, hindi PVC. Ang cross-linked polyethylene ay tahimik, hindi nag-eencrust at nag-doble ng useful life. Sa ticket na higit sa R$ 20,000/m², ito ang inaasahan.
15. Acoustic laminated glass sa sea at west facades. Minimum thickness 8 mm sa double chamber. Para sa beachfront apartment, ito ang nag-iiba sa tulog ng paying guest at sa tulog ng nagrereklamong bisita sa review.
16. Integrated automation na may open protocol (KNX, Z-Wave o Matter). Ang mga proprietary solutions ay nagiging mahirap mag-maintain. Ang KNX ay European standard — at kinikilala ito ng Argentino na nagbabayad sa dolar.
17. Common areas na nag-pre-price. Rooftop na may heated pool at gourmet area, spa na may dry at wet sauna, climate-controlled wine cellar, coworking space na may acoustic cabins, kid's room na may high-resistance flooring. Ang bawat aytem ay nagdaragdag ng 4% hanggang 9% sa presyo ng pagbebenta, ayon sa hedonic analyses ng FipeZap na inilapat sa merkado ng Santa Catarina.
18. Double covered parking na may outlet para sa electric vehicle. Outlet ng 220 V/32 A minimum, point na handa para sa wallbox. Ang electric fleet ng Santa Catarina ay lumago ng 71% noong 2025 (Fenabrave-SC data); ang apartment na walang charging point sa 2026 launch ay outdated sa turn-over.
"Ang high-end sa Itajaí ay nag-mature nang mabilis sa pagitan ng 2022 at 2025. Ang mamimili ngayon ay nagtatanong tungkol sa ESG certification, photovoltaic panel at water reuse bago magtanong tungkol sa lavatory. Sinumang nag-incorporate pa rin sa 2019 standard ay makakaramdam ng pagkalumbay sa sales velocity." — analisis na ini-attribute sa isang Secovi-SC executive sa sectoral forum noong Abril 2026.
19. Photovoltaic generation sa mga common area at reuse ng rainwater. Binabawasan ang condominium fee hanggang sa 22% — bentaheng lumalabas sa resale ad. Sa mga proyektong walang photovoltaic, ang monthly condominium ng isang 3-suite high-end sa Praia Brava ay umiikot ngayon sa pagitan ng R$ 2,100 at R$ 2,800.
20. Energy efficiency certification PBE Edifica level A. Inmetro seal, kusang-loob pa rin, ngunit nagsisimulang maging implicit requirement sa corporate investor na may ESG agenda.
Harapan 4 — Matematika at kontrata: pitong items na naghihiwalay ng tesis sa bitag
Ang huling frente ang kung saan natatalo ang average investor. Ang financial engineering ng pre-selling launch ay may tatlong classic traps — payment flow, indexation at exit clauses — at apat na contractual items na nararapat basahin nang linya por linya.
21. Flow 30/40/30 at kakayahang sumipsip ng INCC. Ang pangunahing modelo sa Itajaí 2026 ay 30% downpayment, monthly at intermediate installments na umaabot sa 40% sa panahon ng konstruksyon, at 30% sa turn-over via financing o sariling resources. Ang blind spot ay ang INCC: ang mga installments na ina-adjust ng INCC-M o INCC-DI ay nag-cacapitalize bawat buwan. Sa eksena kung saan ang INCC ay nag-aaccumulate ng 7.4% sa labindalawang buwan, ang isang installment ng R$ 25,000 na kinontrata ngayon ay magiging R$ 26,850 makalipas ang isang taon. I-multiply sa bilang ng installments at sa oras ng konstruksyon: ang aktwal na disbursement ay maaaring lumampas ng 18% hanggang 24% sa nominal value na inanunsyo.
22. Selic, SBPE at ang financing window sa turn-over. Sa Selic na 12.25%, ang SBPE financing rate (housing loan system) para sa mga property na higit sa R$ 1.5 milyon (labas sa SFH housing finance system) ay nag-o-operate sa pagitan ng TR + 10.5% at TR + 11.8% bawat taon sa malalaking banko. Ang FGTS (worker support fund), na limitado sa mga property hanggang R$ 1.5 milyon, ay bihirang nag-a-attend sa high-end ticket. Ang investor ay kailangang i-simulate ang tatlong scenarios: bank financing, full payment na may sariling resources at immediate resale bago ang turn-over.
23. VGV, sales price at projected resale price. Huwag pagkalituhan ang VGV (gross sales value ng incorporation) sa unit price. Mas mahalaga: hilingin sa developer ang curve ng table adjustment na inilapat sa mga nakaraang launches. Ang proyekto sa Praia Brava na inilunsad noong 2023 sa R$ 22,000/m² ay nire-resell sa turn-over sa R$ 31,000-34,000/m² noong 2026, ayon sa data ng FipeZap. Ang tanong ay kung mauulit ba ang cycle.
Sa table sa ibaba, batay sa averages ng 2026 na crossed sa FipeZap, Secovi-SC at ABRAINC, ay sino-synthesize ang tipikal na pag-uugali ng tatlong premium neighborhoods ng Itajaí sa horizon na 36 buwan.
| Neighborhood | Launch ticket R$/m² | Average appreciation 36m | Gross STR yield estimated | Sales velocity (un./buwan) |
|---|---|---|---|---|
| Praia Brava | R$ 26,000 – 32,000 | 32% – 45% | 6.2% – 8.1% p.a. | 6.1 |
| Fazenda | R$ 15,000 – 22,000 | 28% – 38% | 5.4% – 6.9% p.a. | 7.8 |
| São Vicente | R$ 14,000 – 18,000 | 35% – 48% | 4.8% – 6.3% p.a. | 9.2 |
| Cordeiros | R$ 9,000 – 13,000 | 22% – 30% | 3.9% – 5.1% p.a. | 11.4 |
24. Tolerance clause ng 180 araw at multa sa delay. Ang Law 13,786/18 — na kilala bilang Lei do Distrato (Distract Law) — ay nagpapahintulot ng 180 araw na tolerance simula sa expected date ng turn-over. Pagkalipas ng 180 araw na ito, maaaring i-rescind ng mamimili ang kontrata na may full refund na adjusted (walang retention ng developer) o humingi ng monthly contractual penalty, karaniwang 1% ng adjusted paid value. I-verify kung ang kontrata ay naglalaman ng dalawang landas at sa kung anong mga termino.
25. Distract at retention percentage. Ang parehong Law 13,786/18 ay nag-set ng mga ceiling para sa retention sa kaso ng distract ng mamimili: hanggang 25% ng bayad na halaga sa mga common incorporations at hanggang 50% sa mga affected (Affectation Patrimony). Ito ang isa sa mga dahilan kung bakit ang affectation ay mas interesado ang developer kaysa sa mamimili — alamin kung ano ang pinipirmahan.
26. Tamang indexer at assignment of rights. Ang INCC-M (Fundação Getulio Vargas) ay ang pinaka-karaniwang index, ngunit ginagamit ng ilang kontrata ang INCC-DI o IGP-M hanggang sa turn-over, na may migration sa IPCA pagkatapos. Iba ang bawat isa kapag nag-cacapitalize. Tungkol sa assignment: i-verify kung pinapayagan ng kontrata na i-assign ang contractual position sa third parties bago ang turn-over, sa anong consent fee at kung mayroong preference right ang developer. Para sa nag-iinvest na nag-iisip ng pre-turn-over resale, ang clause na ito ay nagkakahalaga ng ginto.
27. Flow ng foreign investor. Ang non-resident foreigner ay bumibili ng apartment sa Brazil, ngunit kailangan: CPF (Brazilian tax ID number) na inisyu ng Federal Revenue (via consulate o e-CAC na may attorney); non-resident account sa Brazilian bank (BCB Resolution 4,844/2020 at mga update); foreign exchange entry na nakarehistro sa Central Bank System, sa ilalim ng tamang nature code; at, kung magfa-finance, pagsunod sa criteria ng bawat banko — na, sa praktika, sa 2026, naglilimita sa financing para sa mga dayuhan na walang local income. Ang pinaka-karaniwang ruta ay cash purchase o direct installment sa developer, na may currency exchange na pinapatakbo ng isang authorized institution at simbolikong pagsasara sa bawat remittance. Madalas na pagkakamali: subukang magbayad sa pamamagitan ng international transfer nang walang formal exchange contract — humaharang sa Receita at nagbubunga ng autuação (tax fine).
Mga karaniwang pagkakamali at ang dapat panoorin sa hinaharap
Tatlong pagkakamali ang umuulit sa mga investor na pumasok sa premium launches sa Itajaí sa pagitan ng 2022 at 2024 at ngayon ay nagrereklamo ng return. Ang una ay ang minamaliit ang INCC: bumili ayon sa anunsyong nominal at malaman, sa ika-24 na installment, na ang aktwal na disbursement ay 20% na mas malaki. Ang ikalawa ay ang pagsuway sa height ng paligid: pumirma na naniniwala sa permanenteng sea view na hindi ginagarantiyahan ng Master Plan. Ang ikatlo ay ang pagkalito sa sales velocity at resale liquidity: ang launch na nakapag-benta ng 90% sa loob ng 60 araw ay hindi nangangahulugang ang iyong unit ay mabibili rin nang mabilis sa turn-over, pagkalipas ng tatlong taon, sa isang sandali ng ibang Selic o IPCA.
Ano ang dapat panoorin sa hinaharap: ang rebisyon ng Master Plan ng Itajaí, na inaasahang matatapos sa 2027, ay magde-define muli ng heights sa Praia Brava at São Vicente — ang mga punctual na pangyayari ay nag-aalter ng mga presyo. Ang trajectory ng Selic, na ipinapakita ng Focus bulletin ng Hunyo 2026 sa pagitan ng 10.5% at 11.25% sa katapusan ng 2026, ay nagbabago ng equation ng financing sa turn-over. At, sa international front, anumang currency movement na Argentino na higit sa 15% sa dalawang quarters ay nagre-redesign sa demand ng foreign buyer, na ngayon ay nagsusuporta sa 15% hanggang 22% ng mga bentahan sa Praia Brava.
Konklusyon: 27 items, isang lohika ng komite
Ang 27 items ng checklist na ito ay hindi listahan ng mga hangad. Sila ang filter na naghihiwalay, sa high-end na merkado ng Itajaí noong 2026, sa asset na nakakatagal sa stress ng interest rates, INCC at resale cycle mula sa asset na mukhang maganda sa folder at nakakabigo sa turn-over. Ang sistematikong pagbabasa — dokumentasyon, lokasyon, standard at kontrata — ay ang gagawin ng isang professional investment committee laban sa anumang illiquid asset. Ang pre-selling launch ay eksaktong iyon: illiquid asset na may contractual maturation period na 30 hanggang 48 buwan.
Ang SIDE Empreendimentos ay weekly nag-publish ng market analyses, absorption indicators bawat neighborhood at reading ng regulatory changes na nakakaapekto sa investor ng Santa Catarina coast. Para sa mga handa na pumirma sa kontrata ng R$ 1.8 milyon o higit pa sa susunod na labindalawang buwan, mahalaga ang mag-subscribe sa weekly analysis ng portal — isang informed decision, sa ticket na ito, ay nagbabayad ng kanyang bigat sa ilang linya na nabasa sa tamang oras.