چکلیست سرمایهگذار: پیشفروش در ایتاجائی ۲۰۲۶
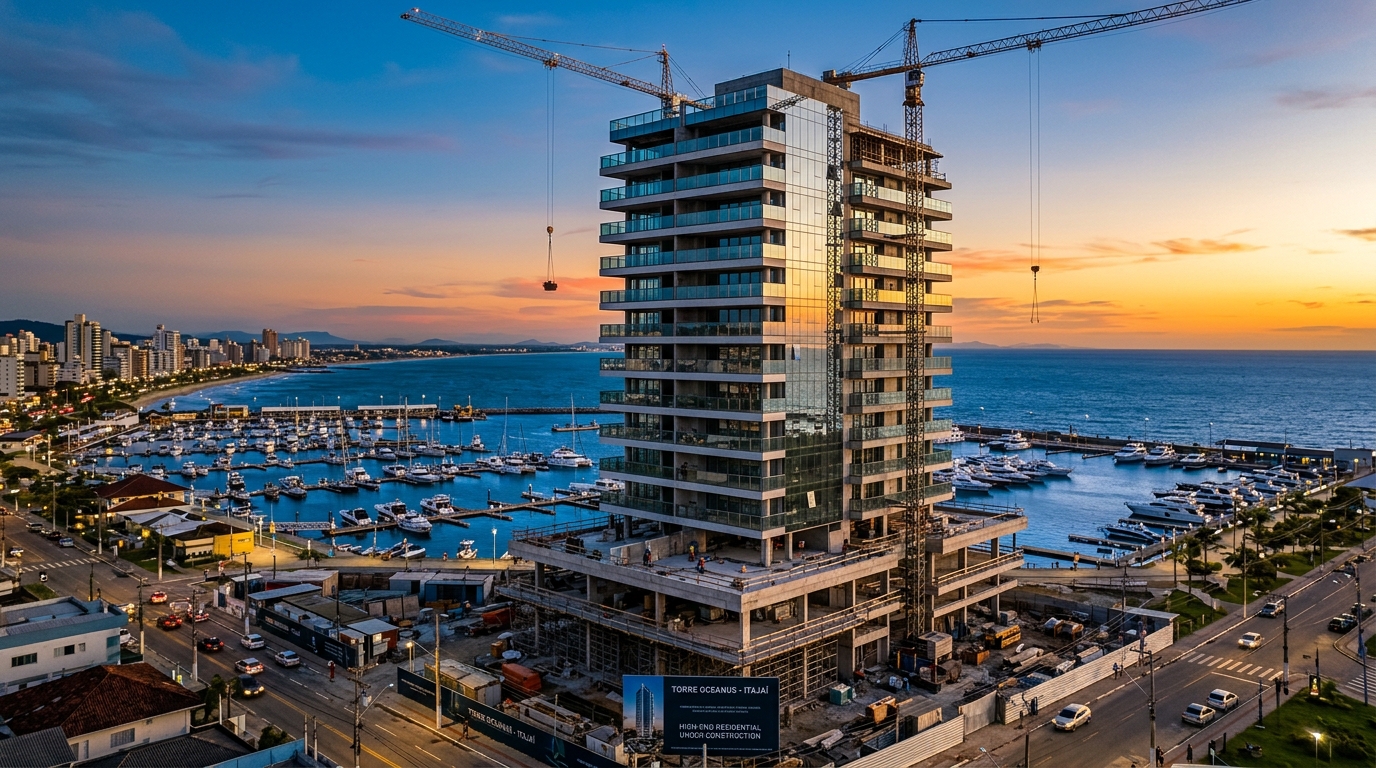
میان ژانویه و آوریل ۲۰۲۶، شهر Itajaí در ایالت Santa Catarina در جنوب برزیل، بیش از ۳۸ درصد از ارزش کل فروش پروژههای لوکس و فوقلوکس (در زبان فنی بازار برزیل «VGV» نامیده میشود؛ یعنی مجموع ارزش بازاری واحدهای عرضهشده در یک پروژه) را در سراسر سواحل این ایالت به خود اختصاص داد. این آمار حاصل تطبیق دادههای دو نهاد ABRAINC و Secovi-SC است. در همین بازه، شاخص FipeZap رشدی معادل ۲٫۱ درصد در میانگین قیمت هر مترمربع این شهر ثبت کرد — تقریباً دو برابر میانگین ملی برزیل — در حالیکه Selic (نرخ بهره پایه بانک مرکزی برزیل، معادل نقش نرخ سیاستی فدرالرزرو در ایالات متحده) روی ۱۲٫۲۵ درصد سالانه ثابت بود و INCC-M (شاخص هزینه ساختوساز ملی که قراردادهای پیشفروش بر مبنای آن تعدیل میشوند) در دوازده ماه گذشته در محدوده ۷٫۴ درصد میچرخید. برای سرمایهگذاری که ورود به یک پروژه پیشفروش در محلههای Fazenda، Praia Brava، São Vicente یا Cordeiros را ارزیابی میکند، مسأله دیگر شناسایی شهر گرم نیست؛ مسأله این است که در دل همین شهر گرم، کدام واحد واقعاً قابلیت تحقق بازده موردانتظار را در افق ۳۰ تا ۴۸ ماه تا صدور پایانکار (که در برزیل «habite-se» خوانده میشود) دارد.
این مقاله ۲۷ نقطه بررسی عینی را — تقسیمشده در چهار جبهه: شرکت سازنده و اسناد، موقعیت جغرافیایی، استاندارد ساخت، و قرارداد — بهصورت سامانمند ارائه میکند؛ نقاطی که پروژه لوکس قابل مذاکره را از داراییای جدا میکند که نقدشوندگیاش پس از تحویل کلید ناامیدکننده خواهد بود. منطق کار همان منطق یک کمیته سرمایهگذاری نهادی است: هر مورد یا حذفی است، یا قیمت منصفانه را تعدیل میکند.
چشمانداز ۲۰۲۶: چرا Itajaí به محور بازار لوکس Santa Catarina بدل شد
Balneário Camboriú همچنان ویترین بینالمللی سواحل ایالت Santa Catarina است، اما عرضه جدید واحدهای بالای ۲۵ هزار رئال برزیل (تقریباً معادل ۵ هزار دلار آمریکا) به ازای هر مترمربع، مهاجرت کرده است. اتاق صنفی ساختوساز برزیل (CBIC) در گزارش شاخص ملی املاک سهماهه نخست ۲۰۲۶، Itajaí را بهعنوان شهری معرفی میکند که بیشترین رشد درصدی پروژههای عرضهشده در کل ایالت Santa Catarina را داراست — حتی جلوتر از Itapema. دلیل اصلی، پیش از آنکه مالی باشد، جغرافیایی است: «طرح جامع شهری Itajaí» که تا سال ۲۰۳۰ در دست بازنگری است، ضرایب بهرهبرداری زمین را در پهنههای خاصی از Fazenda و São Vicente افزایش داده و سقف ارتفاع ساختمانهایی را آزاد کرده که Balneário Camboriú به دلیل محدودیت سایهاندازی روی نوار ساحلی، توان تکرار آن را ندارد.
عامل دوم، فرودگاه است. فرودگاه Navegantes از نیمه دوم ۲۰۲۴ با باند توسعهیافته به ۲٬۳۰۰ متر فعالیت میکند و پروازهای مستقیم از São Paulo (فرودگاه Guarulhos)، Belo Horizonte (Confins)، پایتخت Brasília و — از دسامبر ۲۰۲۵ — یک پرواز مستقیم هفتگی از Buenos Aires را پذیراست. خریدار آرژانتینی که از نظر تاریخی تقاضای خود را در Camboriú متمرکز کرده بود، اکنون اگر آپارتمانش در Fazenda باشد، ۱۲ دقیقه زودتر به مقصد میرسد. اگر مارینای Itajaí، پارک تفریحی Beto Carrero در ۴۰ دقیقهای، و محور لجستیکی بندر را به این معادله بیفزایید، رویای یک سرمایهگذار شرکتی که اجاره کوتاهمدت لوکس (short-term rental) را هدف گرفته، رقابتی میشود.
پروفایل خریدار نیز بهموازات تغییر کرده است. دادههای Secovi-SC برای چهار ماهه نخست ۲۰۲۶ نشان میدهد ۴۱ درصد فروش در پروژههای لوکس این منطقه به اشخاص حقوقی، ۱۸ درصد به خارجیها (عمدتاً آرژانتینی، پاراگوئهای و اروگوئهای) و باقی به اشخاص حقیقی برزیلی فروخته شده — که نیمی از این گروه آخر، سرمایهگذار خالص بدون نیت سکونت هستند. این ترکیب توضیح میدهد چرا پیچیدگی قراردادی که در ادامه میبینید چنین بالاست: فروشنده پنج پروفایل متفاوت را پشت میز مذاکره دارد و در عمل، کمحاشیهترین آنها همان سرمایهگذار خرد حقیقیای است که آماده وارد جلسه نشده است.
جبهه اول — شرکت سازنده و اسناد: هفت مورد حذفی
نخستین فیلتر چکلیست، حقوقی است. هیچیک از موارد زیر قابل مذاکره نیست؛ فقدان هرکدام، دارایی را از دسته «سرمایهگذاری» به دسته «سوداگری با پشتوانه نامطمئن» منتقل میکند.
۱. ثبت یادداشتمالکانه پروژه (بر اساس قانون فدرال ۴٬۵۹۱ سال ۱۹۶۴، ماده ۳۲). بدون ثبت سند مادر پروژه (که در حقوق برزیل «Memorial de Incorporação» خوانده میشود) در حاشیه سند زمین در دفتر ثبت اسناد املاک ذیصلاح، پروژه قانوناً اجازه عرضه ندارد. شماره سند مادر، شماره ثبت یادداشت (نشانهگذاری R-x) و تاریخ آن را مطالبه کنید. خود دفتر ثبت با مبلغی ناچیز (حدود ۲۰ رئال) گواهی بهروز صادر میکند.
۲. تفکیک حسابداری پروژه (قانون فدرال ۱۰٬۹۳۱ سال ۲۰۰۴). این سازوکار که در برزیل «Patrimônio de Afetação» نامیده میشود، حسابهای پروژه را از دارایی عمومی شرکت سازنده جدا میکند. بهزبان ساده: اگر شرکت در پروژه دیگری ورشکست شود، این پروژه سرپاست. در بازار لوکس، این تفکیک را حتماً مطالبه کنید. ثبت در حاشیه سند زمین و رژیم مالیاتی ویژه ۴ درصدی (RET) را تأیید کنید.
۳. گواهیهای شرکت سازنده و سهامداران. گواهی عدم بدهی فدرال، ایالتی، شهرداری، کارگری و عدم اعتراض اسناد. بهعلاوه، گواهی عدم سوءسابقه مدنی و ورشکستگی در تمام حوزههایی که شرکت در آنها فعال است. یک سهامدار با اجراییه مالیاتی میلیونرئالی در ایالتی دیگر، اطلاعاتی است که آشکار میشود — و تعیینکننده است.
۴. سابقه تحویل. پنج پروژه آخر شرکت را فهرست کنید: زمان وعدهدادهشده، زمان واقعی تحویل، استاندارد نهایی تحویل در برابر یادداشت اولیه. دستکم یکی از این پروژهها را در محل ببینید. مدیران ساختمان حرف میزنند. شکایات ثبتشده در نهاد حمایت از مصرفکننده شهر Itajaí (Procon) نیز.
۵. نشانهای ABRAINC-Procon و گواهی کیفیت ساختوسازی سطح A وزارت شهرسازی (PBQP-H). اینها نشانهای تشریفاتی نیستند. PBQP-H سطح A فرایند تولید را ممیزی میکند و نشان ABRAINC شفافیت قرارداد را شرط میکند. فقدان هر دو در شرکتی که از قرار مترمربعی ۲۰ هزار رئال به بالا میفروشد، یک علامت هشدار است.
۶. تفکیک شرکت توسعهدهنده از پیمانکار سازنده. اینها دو نقش متفاوتاند. توسعهدهنده میفروشد؛ پیمانکار اجرا میکند. غالباً وابسته به یکدیگرند اما نه همیشه. بدانید هر کدام کیست، ساختار سهامداری چگونه است، و سابقه فنی پیمانکار جداگانه چه نشان میدهد.
۷. پروانه ساخت و مجوز زیستمحیطی. پروانه صادره از شهرداری Itajaí و، در مورد Praia Brava، مجوز نهاد محیطزیست ایالتی (IMA-SC، جانشین FATMA) در صورت اقتضا. پروژهای که بدون پروانه فعال فروخته میشود، فروش انتظار است نه فروش ملک.
جبهه دوم — موقعیت جغرافیایی: پنج مورد که محله درست را قیمتگذاری میکنند
Itajaí یک محله یکدست نیست. اختلاف قیمت، پروفایل مستأجر و پتانسیل فروش مجدد میان محلههای لوکس آن چنان است که میتواند کل تز سرمایهگذاری شما را وارونه کند.
۸. ریزمحله و قطعه آماری. Praia Brava ویترین است: نوار ساحلی، ارتفاعهای بلند، میانگین هر مترمربع بالای ۲۸ هزار رئال. São Vicente شرطبندی روی فشردگی شهری است: ۹ درصد رشد سالانه در ارزش عرضهشده، هنوز زیر ۱۸ هزار رئال، با چشمانداز به خلیج. Fazenda مرکز مسکونی تثبیتشده با مترمربعی میان ۱۵ تا ۲۲ هزار رئال است. Cordeiros محله داخلیتر است، با واحدهای ارزانتر و تقاضای سکونت، نه سرمایهگذاری. اینها را با هم اشتباه نگیرید.
۹. فاصله واقعی تا فرودگاه Navegantes. به کیلومتر مسیر اتوماشین، نه خط راست. از Praia Brava تا ترمینال ۱۱ کیلومتر از مسیر ساحلی، حدود ۱۸ دقیقه بدون ترافیک. از Fazenda حدود ۷ کیلومتر. این داده برای اجاره کوتاهمدت تعیینکننده است.
۱۰. فاصله تا مارینا و قطب دریایی. مارینای Itajaí مخاطبی را جذب کرده که بلیت Camboriú برایش گزاف است. ملک تا ۱۰ دقیقه از مارینا، با ضریب متفاوتی قیمتگذاری میشود.
۱۱. طرح جامع و سقف ارتفاع پیرامون. در طرح جامع Itajaí که تا ۲۰۳۰ در دست بازنگری است، ضریب بهرهبرداری و حداکثر ارتفاع مجاز قطعات همسایه با ملک خود را بررسی کنید. اگر بلوک مجاور بتواند ۳۰ طبقه برود و چشمانداز شما به دریا را ببندد، ارزش دارایی هنگام تحویل دو رقم سقوط میکند. اطلاعات از طریق وبسایت شهرداری یا استعلام ثبتشده در دسترس است.
۱۲. اشباع در برابر خط لوله عرضه. چند پروژه در ۲۴ ماه گذشته در همان بلوک شما ثبت شده است؟ Praia Brava از ۲۰۲۵ وارد چرخه اشباع نسبی شده است؛ هنوز جذب میکند اما سرعت میانگین فروش از ۹٫۴ به ۶٫۱ واحد در ماه افت کرده — طبق پیمایشهای Secovi-SC. اشباع، تز سرمایهگذاری را باطل نمیکند، اما محاسبهای دقیقتر برای فروش مجدد میطلبد.
جبهه سوم — استاندارد ساخت: هشت مورد که قیمت فروش مجدد را تعیین میکنند
یادداشت توصیفی پروژه (memorial descritivo) تنها سند حقوقی الزامآور درباره آن چیزی است که تحویل داده میشود. مذاکره پیش از امضا ارزان است؛ مذاکره پس از آن، ناممکن.
۱۳. ارتفاع داخلی حداقل ۲٫۸۰ متر در فضای اجتماعی، ۲٫۹۰ متر در نشیمن. استاندارد Camboriú لوکس روی ۳٫۰۰ متر بسته شده است. زیر ۲٫۷۰ متر در نشیمن، ملک سه سال بعد در بازار فروش مجدد نمیتواند رقابت کند.
۱۴. لولهکشی PEX، نه PVC. پلیاتیلن متقاطع بیصداست، رسوب نمیکند و عمر مفید را دو برابر میکند. در ملک با مترمربعی بالای ۲۰ هزار رئال، این انتظار حداقلی است.
۱۵. شیشه آکوستیک لمینیت در نمای رو به دریا و غرب. ضخامت حداقل ۸ میلیمتر در محفظه دوجداره. برای آپارتمان رو به دریا، همین تفاوت میان خواب راحت مهمان پرداختکننده و خواب مهمانی است که در نظر سکوی اجاره شکایت مینویسد.
۱۶. اتوماسیون یکپارچه با پروتکل باز (KNX، Z-Wave یا Matter). راهکارهای انحصاری، نگهداری را گرفتار میکنند. KNX استاندارد اروپایی است — و خریدار آرژانتینی که به دلار میپردازد، آن را بهخوبی میشناسد.
۱۷. فضاهای مشاع که قیمت میسازند. روفتاپ با استخر گرم و بخش گورمه، اسپا با سونای خشک و بخار، انبار شراب با کنترل دما، فضای کار اشتراکی با اتاقکهای صوتی، اتاق بازی کودکان با کفپوش مقاوم. هر یک از این موارد، طبق تحلیلهای هدونیک FipeZap بر بازار ایالت Santa Catarina، میان ۴ تا ۹ درصد به قیمت فروش میافزاید.
۱۸. پارکینگ دوبل سرپوشیده با پریز خودروی برقی. پریز ۲۲۰ ولت ۳۲ آمپر در کف، نقطه آماده برای wallbox. ناوگان برقی ایالت Santa Catarina در ۲۰۲۵ معادل ۷۱ درصد رشد کرد (داده Fenabrave-SC)؛ آپارتمانی که در سال ۲۰۲۶ بدون نقطه شارژ عرضه شود، در زمان تحویل از رده خارج است.
«بازار لوکس Itajaí میان ۲۰۲۲ تا ۲۰۲۵ بسیار سریع بالغ شد. خریدار امروز پیش از آنکه درباره سرویس بهداشتی مهمان بپرسد، از گواهی ESG، پنل خورشیدی و بازچرخانی آب سؤال میکند. هر توسعهدهندهای که هنوز با استاندارد ۲۰۱۹ کار کند، در سرعت فروش لطمه خواهد دید.» — تحلیلی منتسب به یک مدیر اجرایی Secovi-SC در نشست تخصصی صنف، آوریل ۲۰۲۶.
۱۹. تولید برق خورشیدی در فضای مشاع و بازچرخانی آب باران. این دو، شارژ ماهانه را تا ۲۲ درصد کاهش میدهند — مزیتی که در آگهی فروش مجدد بهچشم میآید. در پروژههای فاقد پنل خورشیدی، شارژ ماهانه یک آپارتمان سهخوابه لوکس در Praia Brava اکنون میان ۲٬۱۰۰ تا ۲٬۸۰۰ رئال در نوسان است.
۲۰. گواهی بهرهوری انرژی PBE Edifica سطح A. این نشان از نهاد ملی اوزان و مقیاسها (Inmetro) هنوز اختیاری است اما بهتدریج تبدیل به الزامی ضمنی برای سرمایهگذار شرکتی با دستور کار ESG میشود.
جبهه چهارم — ریاضیات و قرارداد: هفت موردی که تز سرمایهگذاری را از تله جدا میکنند
جبهه پایانی همانجایی است که سرمایهگذار متوسط میبازد. مهندسی مالی یک پروژه پیشفروش سه تله کلاسیک دارد — جریان پرداخت، شاخص تعدیل، و بندهای خروج — و چهار بند قراردادی که سطر به سطر باید خوانده شوند.
۲۱. جریان ۳۰/۴۰/۳۰ و ظرفیت جذب INCC. الگوی غالب در Itajaí سال ۲۰۲۶، ۳۰ درصد پیشپرداخت، اقساط ماهانه و میانماهانه جمعاً ۴۰ درصد در طول ساخت، و ۳۰ درصد در زمان تحویل کلید از طریق وام بانکی یا منابع شخصی است. نقطه کور، شاخص INCC است: اقساط تعدیلشده با INCC-M یا INCC-DI بهصورت مرکب ماهانه افزایش مییابند. در سناریویی که INCC دوازده ماهه ۷٫۴ درصد است، قسطی به مبلغ ۲۵ هزار رئال که امروز قرارداد میبندید، یک سال دیگر معادل ۲۶٬۸۵۰ رئال خواهد بود. این رقم را در تعداد اقساط و طول دوره ساخت ضرب کنید: خروج نقدی واقعی شما میتواند ۱۸ تا ۲۴ درصد بالاتر از رقم اسمی اعلامشده باشد.
۲۲. نرخ Selic، نظام SBPE و پنجره تأمین مالی هنگام تحویل. با Selic روی ۱۲٫۲۵ درصد، نرخ تأمین مالی نظام پسانداز برزیل (SBPE) برای املاک بالای ۱٫۵ میلیون رئال (خارج از سامانه SFH) در بانکهای بزرگ میان TR + ۱۰٫۵٪ تا TR + ۱۱٫۸٪ سالانه میچرخد. صندوق تضمین خدمات (FGTS) که محدود به املاک تا ۱٫۵ میلیون رئال است، عملاً به بازار لوکس نمیرسد. سرمایهگذار باید سه سناریو شبیهسازی کند: تأمین مالی بانکی، تسویه با منابع شخصی، و فروش مجدد پیش از تحویل.
۲۳. ارزش کل پروژه، قیمت فروش و قیمت فروش مجدد پیشبینیشده. VGV (ارزش کل پروژه) را با قیمت واحد اشتباه نگیرید. مهمتر: از شرکت سازنده منحنی تعدیل جدول قیمت اعمالشده در پروژههای قبلی را بخواهید. پروژهای در Praia Brava که در ۲۰۲۳ به قیمت ۲۲ هزار رئال/مترمربع عرضه شد، اکنون در ۲۰۲۶ هنگام تحویل میان ۳۱ تا ۳۴ هزار رئال/مترمربع بازفروش میشود — طبق دادههای FipeZap. پرسش این است: آیا این چرخه تکرار خواهد شد؟
جدول زیر، بر اساس میانگینهای ۲۰۲۶ تطبیقیافته میان FipeZap، Secovi-SC و ABRAINC، رفتار معمول سه محله لوکس Itajaí را در افق ۳۶ ماهه خلاصه میکند.
| محله | قیمت عرضه (رئال/مترمربع) | میانگین رشد ۳۶ ماه | بازده ناخالص اجاره کوتاهمدت | سرعت فروش (واحد/ماه) |
|---|---|---|---|---|
| Praia Brava | ۲۶٬۰۰۰ – ۳۲٬۰۰۰ | ۳۲٪ – ۴۵٪ | ۶٫۲٪ – ۸٫۱٪ سالانه | ۶٫۱ |
| Fazenda | ۱۵٬۰۰۰ – ۲۲٬۰۰۰ | ۲۸٪ – ۳۸٪ | ۵٫۴٪ – ۶٫۹٪ سالانه | ۷٫۸ |
| São Vicente | ۱۴٬۰۰۰ – ۱۸٬۰۰۰ | ۳۵٪ – ۴۸٪ | ۴٫۸٪ – ۶٫۳٪ سالانه | ۹٫۲ |
| Cordeiros | ۹٬۰۰۰ – ۱۳٬۰۰۰ | ۲۲٪ – ۳۰٪ | ۳٫۹٪ – ۵٫۱٪ سالانه | ۱۱٫۴ |
۲۴. بند تحمل ۱۸۰ روزه و جریمه تأخیر. قانون فدرال ۱۳٬۷۸۶ سال ۲۰۱۸ — معروف به «قانون فسخ قرارداد» — تحمل ۱۸۰ روز از تاریخ وعدهدادهشده تحویل را به رسمیت میشناسد. پس از این ۱۸۰ روز، خریدار میتواند با بازپرداخت کامل تعدیلشده (بدون نگهداشت توسط شرکت) قرارداد را فسخ کند، یا جریمه قراردادی ماهانه (معمولاً ۱ درصد از مبلغ پرداختی تعدیلشده) را مطالبه نماید. بررسی کنید که قرارداد هر دو مسیر را و در چه شرایطی پیشبینی کرده است.
۲۵. فسخ و درصد نگهداشت. همین قانون ۱۳٬۷۸۶ سقف نگهداشت در فسخ از سوی خریدار را معین کرده است: تا ۲۵ درصد از مبلغ پرداختی در پروژههای متعارف و تا ۵۰ درصد در پروژههای دارای تفکیک حسابداری (Patrimônio de Afetação). این یکی از دلایلی است که چرا این تفکیک بیش از خریدار، به نفع شرکت سازنده است — بدانید چه چیزی را امضا میکنید.
۲۶. شاخص تعدیل صحیح و انتقال حقوق قراردادی. INCC-M (متعلق به بنیاد Getulio Vargas) رایجترین شاخص است، اما برخی قراردادها تا تحویل از INCC-DI یا IGP-M استفاده میکنند و سپس به IPCA (شاخص تورم رسمی برزیل) منتقل میشوند. هر یک به شکل متفاوتی ترکیب میشود. درباره انتقال حقوق: بررسی کنید که آیا قرارداد اجازه واگذاری موقعیت قراردادی به شخص ثالث پیش از تحویل را میدهد، نرخ توافق چقدر است و آیا شرکت حق تقدم دارد. برای کسی که با هدف فروش پیش از کلید سرمایهگذاری میکند، این بند طلاست.
۲۷. جریان سرمایهگذار خارجی. خارجی غیرمقیم میتواند آپارتمان در برزیل بخرد، اما نیاز دارد به: کد مالیاتی برزیلی (CPF) صادره از سازمان مالیاتی فدرال (Receita Federal) — از طریق کنسولگری یا سامانه e-CAC با وکیل؛ حساب غیرمقیم در بانک برزیلی بر اساس مصوبه ۴٬۸۴۴ سال ۲۰۲۰ بانک مرکزی برزیل و اصلاحات بعدی؛ ورود ارز ثبتشده در سامانه بانک مرکزی، تحت کد ماهیت مناسب؛ و در صورت تأمین مالی، رعایت معیارهای هر بانک — که عملاً در ۲۰۲۶ تأمین مالی برای خارجی فاقد درآمد محلی را محدود میکنند. مسیر رایج، خرید نقدی یا قسط مستقیم با شرکت سازنده است، با ارز اجراشده توسط نهاد مجاز تبدیل ارز و عقد قرارداد ارزی نمادین برای هر حواله. خطای پرتکرار: تلاش برای پرداخت با حواله بینالمللی بدون قرارداد ارز رسمی — در سازمان مالیاتی متوقف میشود و جریمه به دنبال دارد.
اشتباهات تکرارشونده و آنچه از این پس باید زیر نظر گرفت
سه اشتباه میان سرمایهگذارانی که در سالهای ۲۰۲۲ تا ۲۰۲۴ وارد پروژههای لوکس Itajaí شدند و امروز از بازده شاکیاند، تکرار میشود. اولی، دستکم گرفتن INCC است: خرید با قیمت اسمی اعلامشده، و کشف اینکه در قسط بیستوچهارم خروج نقدی واقعی ۲۰ درصد بیشتر است. دومی، چشمپوشی از سقف ارتفاع پیرامون است: امضا با باور به چشمانداز دائمی به دریا که طرح جامع تضمین نمیکند. سومی، خلط سرعت فروش با نقدشوندگی فروش مجدد است: پروژهای که ۹۰ درصد آن در ۶۰ روز فروخته شد، به این معنا نیست که واحد شما سه سال بعد در زمان تحویل، در شرایط متفاوت Selic یا IPCA، سریع فروخته خواهد شد.
آنچه از این پس باید زیر نظر گرفت: بازنگری طرح جامع Itajaí که تا ۲۰۲۷ نهایی میشود، سقفهای ارتفاع را در Praia Brava و São Vicente بازتعریف خواهد کرد — رویدادهای موضعی، قیمتها را جابهجا میکنند. مسیر Selic که گزارش هفتگی بازار (Focus) ژوئن ۲۰۲۶ آن را برای پایان ۲۰۲۶ میان ۱۰٫۵ تا ۱۱٫۲۵ درصد پیشبینی میکند، معادله تأمین مالی هنگام تحویل را تغییر خواهد داد. و در جبهه بینالمللی، هر حرکت ارزی آرژانتین بالای ۱۵ درصد در دو فصل، تقاضای خریدار خارجی را که اکنون میان ۱۵ تا ۲۲ درصد فروش Praia Brava را تأمین میکند، از نو شکل میدهد.
نتیجه: ۲۷ مورد، یک منطق واحد کمیته سرمایهگذاری
۲۷ موردِ این چکلیست، فهرست آرزو نیست. اینها فیلتریاند که در بازار لوکس Itajaí سال ۲۰۲۶، داراییای را که زیر فشار نرخ بهره، INCC و چرخه فروش مجدد سرپا میماند، از داراییای که در بروشور خوب جلوه میکند اما در زمان تحویل ناامید میکند، جدا میکنند. خواندن نظاممند — اسناد، موقعیت، استاندارد و قرارداد — همان کاری است که یک کمیته سرمایهگذاری حرفهای در برخورد با هر دارایی غیرنقد انجام میدهد. پروژه پیشفروش دقیقاً همین است: دارایی غیرنقد با دوره بلوغ قراردادی ۳۰ تا ۴۸ ماهه.
SIDE Empreendimentos هفتگی تحلیل بازار، شاخصهای جذب بر اساس محله و خوانشهای تغییرات مقرراتی مؤثر بر سرمایهگذار سواحل ایالت Santa Catarina را منتشر میکند. برای کسی که در دوازده ماه آینده در آستانه امضای قراردادی به ارزش ۱٫۸ میلیون رئال یا بیشتر است، اشتراک تحلیل هفتگی پورتال ارزشمند است — یک تصمیم آگاهانه در این سطح قیمت، بهای خود را با چند سطر خواندهشده در لحظه درست میپردازد.