Airbnb投資:スタジオと1ベッドルーム、2026年どちらが儲かるか
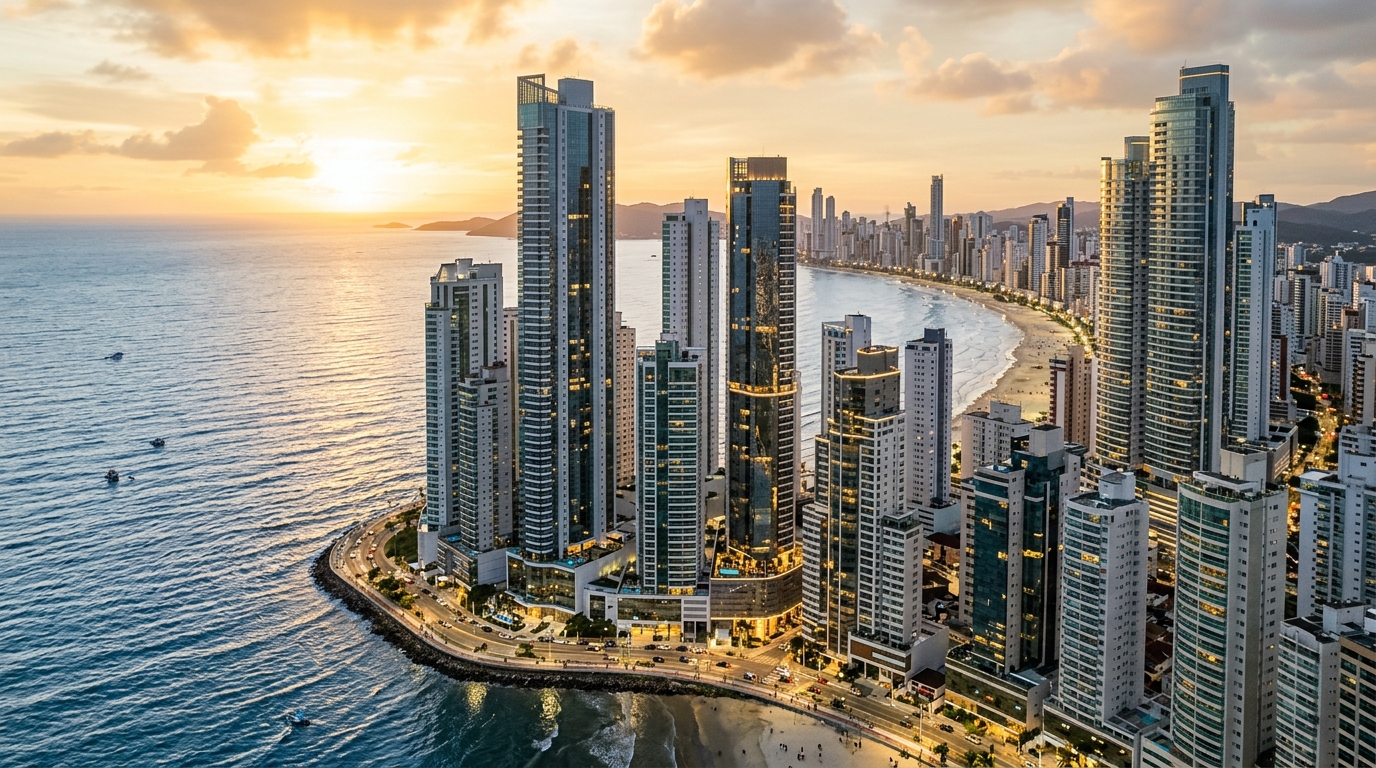
ブラジルのAirbnb短期賃貸(ショートステイ)市場の総売上は2024年に80億レアル(およそ2,400億円)を突破し、Airbnb本体の発表によれば前年比17%増となった。南部・南東部の主要都市ではハイシーズンの平均宿泊単価が380レアル(およそ11,400円)を超えており、不動産連動型のデジタル収益に40万〜70万レアル(およそ1,200万〜2,100万円)を投じる投資家にとって、もはや「Airbnbに参入すべきか」は論点ではない。問いはより技術的になっている——コンパクトなスタジオ(ワンルーム)か、それとも1ベッドルームのアパートか。両者は同じ予算を奪い合っており、サンタカタリーナ州北部の海岸線においては、両者の年間ネット利回りの差が2.4ポイントに達することもある。ポートフォリオを組成中の投資家にとって、この差はアロケーション理論そのものを書き換えるに十分な数字である。
本稿は、サンタカタリーナ州北部沿岸(ItajaíおよびBalneário Camboriú)を主軸に据え、海外居住の投資家視点からこの二者択一を技術的に分解する。為替、税制、規制、運営コスト——そして見逃されがちな出口戦略まで含め、表面の利回り数字の下に何が隠れているかを示すのが狙いである。ブラジル国内市場の構造を理解しないまま「年7〜8%ネット利回り」という見出しに反応して取得すれば、初年度の決算でほぼ全員が想定との差に直面する。本稿で扱う数字は、地元の現場感覚と公的・準公的データを織り交ぜたものである。
2026年のシナリオ:数字で読むブラジルのショートステイ市場
ブラジルにおける短期賃貸市場は2026年に入り、明らかな成熟局面を迎えている。AirDNAのデータによれば、サンパウロ、リオデジャネイロ、フロリアノーポリス、Balneário Camboriú、サルバドールの主要5都市が、Airbnbおよび類似プラットフォームの総予約稼働の62%強を占める。これら都市の平均稼働率は2023年の51%から2025年には58%へ上昇し、サンタカタリーナ州の夏季ピークでは84%にまで達した。日本の旅館・ホテル業界の平均稼働率(60%前後)とほぼ同水準まで肉薄しているという事実は、この市場のスケール感を端的に示している。海外不動産で実物資産分散を検討する日本の投資家にとっては、東南アジア物件で語られてきた「観光連動の高利回り」が、より制度的に整備された南米市場でも再現されつつあるという理解の方が実態に近い。
ブラジル中央銀行は2025年半ばからの段階的利下げを経て、2026年上半期はSelic(同国の政策金利、日本の無担保コール翌日物に相当)を11.25%に据え置いた。個人向けのCDI(銀行間預金金利連動の代表的な短期投資商品)は累進課税控除後でおよそ年8.8〜9.2%を支払う。これがいわゆる「リスクフリーの床」であり、収益狙いの不動産投資はすべてこの水準を超える理由を説明できなければ成立しない。ショートステイはこの床を上回る最有力候補とされる一方、計算を最も間違えやすいセグメントでもある。
ブラジル不動産デベロッパー協会(ABRAINC)の集計によれば、45平米以下のコンパクト住戸の新規供給は2024年から2025年にかけて9%増加した。とくに「ready to rent」「smart living」と銘打たれた商品群が目立つ。サンパウロ住宅組合(Secovi-SP)のデータでは、2025年第4四半期のサンパウロ市内新規供給の40%超がスタジオまたは1ベッドルームだった。供給は急増しており、明確な需要のボトルネックを持たない地域では将来の宿泊単価に下押し圧力がかかる構造になっている。
サンタカタリーナ州沿岸ではこの現象がさらに鮮明である。サンタカタリーナ建設業組合(Sinduscon-SC)の地域データによれば、ItajaíとBalneário Camboriúは、ショートステイ向け新規プロジェクトのVGV(incorporação全体の総販売価値、すなわち開発総事業費に相当する概念)でも州内首位を競う。CUB-SC(同州の建設費基準指数)は2026年4月までの12カ月間で6.8%上昇し、再調達コストが上昇している——つまりサイクル転換前に取得した投資家は、ある程度の防御壁を得ている。したがって正しい問いは「どちらが儲かるか」ではなく、「投下資本あたり、しかも規制と料金体系の窓が狭まりつつある中で、どちらが儲かるか」である。
スタジオ vs 1ベッドルーム:技術的定義とゲスト属性
市場では両者が同義語のように使われがちだが、選択する側にとっては明確な差がある。スタジオは原則として22〜32平米の1室空間で、キッチン、リビング、寝室が一体となり、独立したバスルームを備える。沿岸物件で目立つガーデンバルコニーは通常ない。一方、1ベッドルームのアパートは寝室とリビングが間仕切りで分離され、面積は38〜55平米、沿岸新築のほとんどでバルコニーを備え、専用駐車区画が付くケースも多い。スタジオは駐車区画が外部委託または別料金になりがちで、ここに小さな摩擦コストが潜む。
取得価格のレンジも異なる。Itajaí中心部やMarina周辺のスタジオは新築計画段階(プランタ販売、すなわち日本でいう青田売り)で38万〜52万レアル、高級立地では520万円〜1,500万円相当に達する。同エリアの1ベッドルームは54万〜78万レアル。Balneário Camboriúではさらに上振れし、スタジオが48万〜72万レアル、1ベッドルームが65万〜98万レアル。Barra SulやPraia Bravaのシグネチャー物件ではこの上限を平然と超える。為替変動を考えると、日本の投資家にとっては円安局面ではエントリーコストが押し上げられる一方、レアル建ての収益と資産価値そのものは現地通貨ベースで蓄積される点に留意したい。ドル建てやレアル建ての国際送金、現地法人を介した取得スキーム、ブラジル中央銀行(BACEN)への投資登録(RDE-IED登録)など、最初の1戸を取得するまでに整えるべき事務手続きは、東京の不動産投資感覚とは異なる前提が並ぶ。先回りで税理士と現地パートナーを巻き込んでおくことが、入口における最大のリスク削減となる。
ゲストの属性も両者を大きく分ける。スタジオは1〜3泊の短期滞在、子のいないカップル、出張中のビジネスパーソン、ソロトラベラーが中心。1ベッドルームは遮音性と居住性の高さから、4泊以上の中期滞在、幼児連れの家族、少人数の友人グループ、長期出張の法人需要を取り込む。法人需要は1泊単価こそ低めだが、稼働率の底上げとキャンセル率の劇的低下に直結する。日本の不動産投資家には馴染みの薄い概念だが、この「ベース需要層」の安定こそが、ハイシーズン依存からの脱却を可能にする。
建築コストの観点も無視できない。スタジオはより小さな面積に水回り・電気設備が集中するため、平米単価ベースの建築原価は同一プロジェクト内の1ベッドルームより12〜18%高い傾向にある。デベロッパーにとっては高い粗利益を意味するが、投資家側から見ると、購入する1平米のうち「設備の比率」が高く、「将来の再販可能な居住面積」の比率が低いということになる。これは出口戦略時の流動性に静かに影響する要素である。
本当の計算:Itajaí 2026年モデル
以下のシミュレーションは保守的なパラメータと、Itajaí周辺(Praia Brava、Cabeçudas、Marina)の2025年実績データ(AirDNA)を基準とし、ブラジル消費者物価指数IPCAの含み上昇とINCC(同国の建設費指数、日本の建設工事費デフレーターに概念的に近い)による調整を踏まえて2026年を投影したものである。
シナリオA——28平米のスタジオを45万レアルで取得、家具付き・即運用可能、ローン無し。平均宿泊単価予想:285レアル(およそ8,550円)。年間平均稼働率:62%。年間総収入:64,532レアル。運営コスト(管理会社20%、Airbnb手数料、IPTU(不動産税)、コンドミニアム管理費、メンテナンス、清掃、電気、インターネット、リネン補充)は総収入の41%を消費し、純収益として残るのは38,074レアル。家具35,000レアル分を含む総投下資本に対する年間ネットROIは7.85%。
シナリオB——42平米の1ベッドルームを62万レアルで取得、家具付き、ローン無し。平均宿泊単価予想:395レアル。年間平均稼働率:58%(単価が高いぶん純粋な短期需要は若干離れる)。年間総収入:83,598レアル。運営コストは収入の38%(固定費の平米按分が改善する)。純収益:51,831レアル。家具込み総投下資本67万レアルに対する年間ネットROIは7.74%。
このシミュレーションが意図的に除外しているのは、レバレッジの効果である。現地居住者であれば最大80%のローンを引くことができ、自己資本ROIは大きく跳ね上がるが、海外居住投資家にとってのファイナンスは現実的に自己資金中心となる。レバレッジを使わない前提でROIを評価すること、そして為替リスクと国別リスクのプレミアムを引き算した「実質期待利回り」をもう一段下に計算することが、海外投資家固有のディシプリンとなる。例えば年率2%の為替減価リスクを織り込めば、スタジオの実質期待利回りは5.85%、1ベッドルームは5.74%となる。日本円ベースでこの水準が許容できるかどうかが、投資判断の最終フィルタになる。
| 指標 | スタジオ 28平米 | 1ベッドルーム 42平米 |
|---|---|---|
| 取得価格 | 45万レアル | 62万レアル |
| 家具+初期セットアップ | 3.5万レアル | 5万レアル |
| 総投下資本 | 48.5万レアル | 67万レアル |
| 平均宿泊単価予想 | 285レアル | 395レアル |
| 年間稼働率 | 62% | 58% |
| 月次RevPAR | 5,378レアル | 6,967レアル |
| 年間総収入 | 64,532レアル | 83,598レアル |
| 運営コスト(対総収入) | 41% | 38% |
| 年間純収益 | 38,074レアル | 51,831レアル |
| 投下資本に対するネットROI | 7.85% | 7.74% |
| 平米あたり月次純収益 | 113レアル | 103レアル |
表が示すのは、ROIにおける実質的な引き分けと、スタジオのわずかな優位である。しかし決定的な指標は最終行——平米あたり純収益にある。スタジオは運営平米あたり9.7%多くの収益を生む。この優位は、観光需要が集中するブラジル国内ほぼすべての市場で再現される構図だ。スケーラブルなポートフォリオを志向する投資家にとって意味があるのは1ユニット単位の数字ではなく、同じ資金枠内に何ユニット入るか、そして年末にRevPARの合計がいくらになるかである。
ただし、この数字が映さない層がひとつある——ショートステイ仮説が崩れた場合の挙動だ。規制、運営疲弊、マクロサイクルの変化などにより、もし通常の長期賃貸に移行を迫られた場合、Itajaíの1ベッドルームは月額2,600〜3,100レアル、スタジオは月額1,700〜2,100レアルで貸し出される。市場ストレス局面では、1ベッドルームのほうが防御の床が高い。5年超の保有を想定する投資家にとって、これは見過ごせないファクターである。
年9%のCDIネット利回りと比較すると、純粋に名目ベースでは両者ともこの金融基準を超えない——これは2026年の不動産マーケティング資料がほとんど認めない真実である。住宅型ショートステイの本当の魅力は、当期収入と資産評価益(FipeZap指数によれば、Balneário Camboriúは2026年4月までの12カ月間で11.2%上昇、Itajaíは9.4%上昇)、そして実物資産特有の暗黙のインフレヘッジ機能との合成にある。この第二の柱(キャピタルゲイン)がなければ、固定収益商品との比較において経済合理性は成立しない。日本のJ-REITの分配金利回り(2026年時点で平均4%前後)や、都心新築ワンルームの実質ネット利回り(3〜4%台)と比較すれば、ブラジル沿岸ショートステイの数字は確かに見栄えする。ただし、それは為替リスク、カントリーリスク、現地ガバナンスリスクへの対価でもある。日本円換算で安定した収益を期待するのではなく、レアル建てで実物資産の評価益とインフレ防衛を取りに行くという理論的整合が、海外投資家には不可欠だ。
見えないコストと、ゲームを変える税制
初心者の最大の誤りは「Airbnbの売上」を純収益と同一視することである。本物のスプレッドシートは、総売上から実際に銀行口座に着金する金額を分ける浸食要素を、一行ずつ並べたところから始まる。
プロの管理会社は総収入の15〜25%を徴収する。2026年のItajaí・Balneário Camboriúでは18%が市場平均である。自主運営すればこの分は節約できるが、時間とロス機会で対価を払うことになる。Airbnbの動的価格設定を本当に使いこなすには6〜12カ月の習熟が必要だ。プラットフォーム自体もホスト手数料とゲスト手数料の合計で予約あたり概ね14〜16%を徴収する。
季節要因による稼働率変動は沿岸を直撃する。ItajaíとBalneário Camboriúの冬季(6〜8月)の稼働率は38%を超えることが稀である一方、12〜2月は90%以上に達する。夏の数字を年率換算する投資家は失望する。年間加重平均で計画する投資家こそが、運営規模を適正化し、冬を波風なく乗り切るキャッシュフローを設計できる。
実際のメンテナンス(家電の入れ替え、塗装の補修、リネン交換、小修繕)は5年スパンで総収入の6〜9%を占める。コンドミニアム規約の制約も年々厳しくなっており——Balneário Camboriúの複数の建物では2025年に30日未満の賃貸を制限または禁止する規約改正が承認された——これは現実的なリスクとなった。購入前に規約全文と内部運営細則を読み込むことは、もはやオプションではない。物件登記簿(matrícula)の確認と同レベルの当然の宿題である。
税制面では三つのレジームが最適化を競う。個人課税は累進テーブルで賃料収入に課税され、収入が一定額を超える部分には最大27.5%が適用される。MEI(個人事業主の簡易税制)は居住用賃貸には適用できない。資産管理会社を設立し「lucro presumido」(推定利益課税)レジームを採用すると、PIS、COFINS、IRPJ、CSLLの合算実効税率はおよそ11.33〜14.53%となり、年間収入が6万レアルを超える場合は有意な節税効果を生む。資産管理を目的とする「ホールディング」の設立は、同一ファミリーが2〜3戸以上を運用するようになってから議論の俎上にのぼり、本来の意義は事業承継対策にある。1戸目の取得時点で組むのは時期尚早だ。日本居住者にとってはさらに「日本側での雑所得課税」と「日伯租税条約に基づく外国税額控除」の検討が加わる。ブラジル側で源泉徴収された税額を日本側で控除できるか、二重課税にならないかをスキーム設計段階で確認しておきたい。FGTS(労働者退職給付基金、ブラジル固有の社会保障制度)連動の購入優遇は外国人非居住者には適用されないため、ファイナンス計画は基本的に自己資金または現地民間銀行のドル建て・レアル建てローンとなる。
「Airbnbはもはや簡単な裁定機会ではなくなった。2026年における参入は、明確な投資理論、スケール、そして法的構造の三つの脚を必要とする。この三本のうち一本でも欠けたまま参入する投資家は、得たアドバンテージのほぼ全量を運営コストと税金で返却することになる」——本紙取材に応じたデベロッパー業界のアナリスト。
立地・建物プロファイル、そしてどちらが勝つかの分岐点
正しい資産でも、間違った立地なら損失になる。スタジオと1ベッドルームの選択は、実は微立地と物件の性格に依存している。優れたアドレスと並の物件を分ける基準は三つある。
第一に、徒歩圏内の需要発生源。Itajaíなら港湾複合体、Marina、Avenida Beira-Rio沿線、大学拠点。Balneário Camboriúなら中心海岸通り、Barra Sul、Praia Brava、高層タワー群の周辺。これらの拠点から1.2km以上離れた物件は、現地コンサルティング会社が体系化したAirbnbデータのクロス分析によれば、平均宿泊単価で14〜22%の差を負う。
第二に、ショートステイに適合する建物インフラ。24時間体制のコンシェルジュ、デジタルキーによる入退室、共用ランドリー、機能的なフィットネス、コワーキングスペース、契約済みの高速Wi-Fi。これらが欠けている物件では、すべてをユニット内部で完結させる必要があり、家具コストはインフラ内蔵型のシナリオより30〜50%膨らむ。
第三に、他オーナーの属性構成。ショートステイ運用ユニットが全体の70%を超える物件は、二つのリスクを同時に抱える——同一プラットフォーム上での価格カニバリゼーション(写真も似通い、オフシーズンに単価が崩壊する)と、少数派の常住者からの規約締め付け圧力である。ショートステイ比率30〜50%の建物が、運営スケールと住民間の平和のバランスにおいて理想的な水準とされる。日本国内の事例で例えるなら、リゾートマンションのうち「全戸別荘所有」「居住目的中心」「ホテル運用中心」のいずれの極端に振れた物件も流動性が悪化する一方、中間的な構成のほうが長期的に資産価値を維持してきた歴史と類似する。
もう一点付け加えるべきは、賃貸プラットフォームの多角化である。Airbnb単独に依存するとプラットフォームの規約変更や手数料引き上げの影響を直接受ける。Booking.com、VRBO、地元のTemporada Livre等を組み合わせた「マルチチャネル運用」が2026年の市場標準となりつつあり、これを最初から想定したチャネルマネージャー(PMSと呼ばれる管理ソフトウェア)導入が、月次収益を5〜8%底上げする例も少なくない。1戸目から運用体制を整える投資家と、後付けで整える投資家の間には、3年で累積15〜20%の収益差が生じる構図だ。
1ベッドルームがスタジオに勝る場面:ビジネス都市(サンパウロ、ブラジリア、クリチバ)、ファミリー観光地(Gramado、Foz do Iguaçu、Porto de Galinhas)、Itajaí・Balneário Camboriúでも冬の閑散期が顕著で長期滞在が年間収益を救う地区。再販局面でも1ベッドルームは強い——FipeZap時系列によれば、人口20万人超のブラジル都市における立地良好な1ベッドルームの平均売却期間は、スタジオより35〜50%短い構造的優位を持つ。
スタジオが1ベッドルームに勝る場面:ショートブレイク観光主体の都市(フロリアノーポリス中心部、リオデジャネイロ中心部、Recife Boa Viagem)、ソロトラベラーやビジネス出張需要が極めて高い地区(Vila Olímpia、Pinheirosなど)、そして高単価エリアで1ベッドルームが70万レアル枠を超えてしまうアドレス。ポートフォリオ効果でも勝つ——同じ総資本で2戸のスタジオを保有するほうが、1戸の1ベッドルームより合計収益と運営の分散効果が高い。
サンタカタリーナ州北部沿岸を選好する論点は、これに加えて二つある。第一に、ブラジル国内の高所得層(とくにサンパウロ・パラナ州の富裕層)が「セカンドホーム+投資収益」目的で集中的に取得しているため、再販市場の需要層が安定している。第二に、Itajaí港は南米西海岸航路のハブとして拡張投資が継続しており、港湾関連の長期出張需要が冬の閑散期を一定の水準で支える。観光と物流の二重需要構造は、純粋なリゾート地(Búzios、Porto de Galinhasなど)の単一需要構造と比較してダウンサイドが浅い。日本国内で言えば、純粋温泉地より「観光+県庁所在地」の都市のほうが季節要因に強いのと同じロジックである。
2シーズン目までにROIを破壊する五つの過ち
投資理論なしでAirbnbに着地した投資家のほぼ全員が、五つの過ちのうちいくつかを犯す。
第一の過ち:ハイシーズンの最高単価で収益を見積もる。正しい計算はRevPAR(利用可能ユニットあたり収益)を用い、年間平均で単価と稼働率を加重する。日次600レアルを前提に物件価格を払い、年間RevPARが240レアルに落ち着くと知らずにいた場合、その投資家はフェアバリューに対し60%のプレミアムを暗黙裡に支払っていることになる。
第二の過ち:opex(運営費)の過小評価。前述のとおり、運営総コストは日常的に総収入の35〜45%に達する。20%で組んでいる投資家は自分に嘘をついている。opex想定が25%か40%かでROIは2ポイント以上ぶれる——インフレ連動の長期国債(Tesouro IPCA+)と比べた魅力が消失する規模である。
第三の過ち:地域規制とコンドミニアム規約の軽視。Balneário Camboriúでは、短期賃貸物件への登録義務、年間料金、ITBI(不動産譲渡税)とISS(サービス税)の交差監視を伴う条例案が市議会で議論されている。これらの動向をマッピングせずに参入すると、引き渡し後に「自分の投資理論が規制リスクの直撃下にある」と気づき、再販価格に悪いタイミングで割引が乗ることになる。
第四の過ち:機会費用の無視。50万レアルが7%のネット利回りで止まっている一方、CDIが9%ネットを支払う世界では、その不動産配分には極めて明確な理由が必要である。その理由は、資産の追加的キャピタルゲイン、インフレヘッジ、そして実質的な資産分散——この三層の組み合わせが揃って初めて成立する。利回りだけを見てキャピタルゲインの脚を抜いた裸の分析では、整備済みの固定収益ポートフォリオに対して投資判断を支えきれない。
第五の過ち:プランタ(青田売り)購入時にINCCを内面化しない。引き渡しまでの間にItajaíの典型的物件はINCC(同国の建設費指数)で22〜30%の調整を吸収する。残債もこのペースで増える。キャッシュフローを管理できる投資家にはこれが優位に働く——現在価値45万レアルの物件を取得し、3年間の累積調整付き分割を、調整率以上に上昇する資産に対して支払う構図になる。一方、このカーブを甘く見た投資家にとっては個人金庫の罠と化す。
さらに、海外居住投資家固有の第六の盲点を挙げるとすれば、引き渡し時点での「habite-se」(使用許可証)取得遅延と、それに伴うエスクロー資金の長期拘束だ。ブラジルの大手デベロッパーは概ね予定通り引き渡すが、地方プロジェクトでは6〜12カ月の遅延が珍しくない。日本の感覚で「契約書通りに引き渡される」と想定したキャッシュフロー設計は、最初の遅延通知で破綻する。引き渡し遅延に対するペナルティ条項(cláusula penal)と、その執行可能性を契約段階で確認することが、海外からの遠隔運用前提では特に重要である。
海外投資家にとっての実行チェックリスト
日本居住の投資家が現実的に動く場合、計算と仮説の前段階で押さえるべき要素は概ね七項目に整理できる。第一に、CPF(ブラジル個人納税者番号)の取得——非居住者でも在外領事館経由で発給を受けられ、これがない限り不動産取得契約は登記まで進まない。第二に、現地での銀行口座開設または信頼できる代理人の選定。家賃の受取、税金の支払、メンテナンス費の決済はすべて現地通貨ベースで動くため、レアル建ての決済インフラは取得前に整える。
第三に、現地税理士(contador)と弁護士の二者を独立に確保すること。デベロッパーが紹介する税理士は便利だが、利害が部分的に重複する。第四に、為替送金タイミングの設計——SELIC高金利下ではレアルが対円で短期的に強含むことがあり、分割購入の各支払期日における為替コストが投下資本全体の3〜5%を動かす場合がある。第五に、現地のショートステイ管理会社の実績調査。Itajaí・Balneário Camboriúには10社前後の主要管理会社があり、各社で稼働率と単価戦略が10〜15%ぶれる。第六に、保険——天候リスク(大雨、強風)と、ゲストによる物損リスクをカバーする保険を契約に組み込む。第七に、出口戦略のシナリオ分析。最低でも「ショートステイ継続」「長期賃貸への切り替え」「売却」の三通りの数字を保有前に持つこと。
結論
2026年のAirbnb投資におけるスタジオと1ベッドルームの選択に、普遍的な答えはない。あるのは投資理論ごとの答えである。スタジオは平米あたり純収益で勝り、同じ予算枠に多く収まる——人口密度の高い都市部や短期ブレイク観光地でポートフォリオを組成する投資家に適する。1ベッドルームは再販時の流動性が高く、長期賃貸への切り替えという強固なプランBを備え、法人需要とファミリー需要を取り込む——サンタカタリーナ州北部沿岸、高金利サイクル、5年超の保有想定にフィットするプロファイルである。
ItajaíとBalneário Camboriúにおいて、SIDE Empreendimentosはまさにこの二者択一に対応する開発を進めている——コンドミニアム自体にショートステイ向けインフラを内蔵したコンパクトユニット、短期滞在と居住利用の間で柔軟性を持たせた間取り設計である。商品選択以上に重要なのは、判断の根拠を数字で持つことだ——投影されたRevPAR、現実的なopex、最適化された税制、月次でモニタリングされる規制シナリオ。これらすべてを手元に持って意思決定する投資家こそが、結果的に良いポジションに辿り着く。海外からのアクセスにおいても、SIDE Empreendimentosは契約スキームの英語ドキュメンテーションや、現地での購入後管理について複数の管理会社と協業しており、日本居住投資家が遠隔から運用に到達するまでの距離は、十年前と比較すれば大幅に短くなっている。
ショートステイ、サンタカタリーナ沿岸の新規プロジェクト、ハイエンド不動産市場の指標に関する次回以降のSIDEポータル分析を受け取るには、無料の週刊ニュースレターを購読されたい——各号は受動的収益ハイプではなく、実行可能な投資理論を1本ずつ届ける構成である。海外居住投資家にとって特に有用な情報——為替動向、規制改正、現地パートナー選定の論点——も継続的に取り上げていく。判断の質は情報の質に比例し、情報の質は更新頻度に比例する。月単位で市場が動くショートステイ領域において、年単位の知識は陳腐化する。