2026巴西Airbnb:开间还是一室一厅更赚
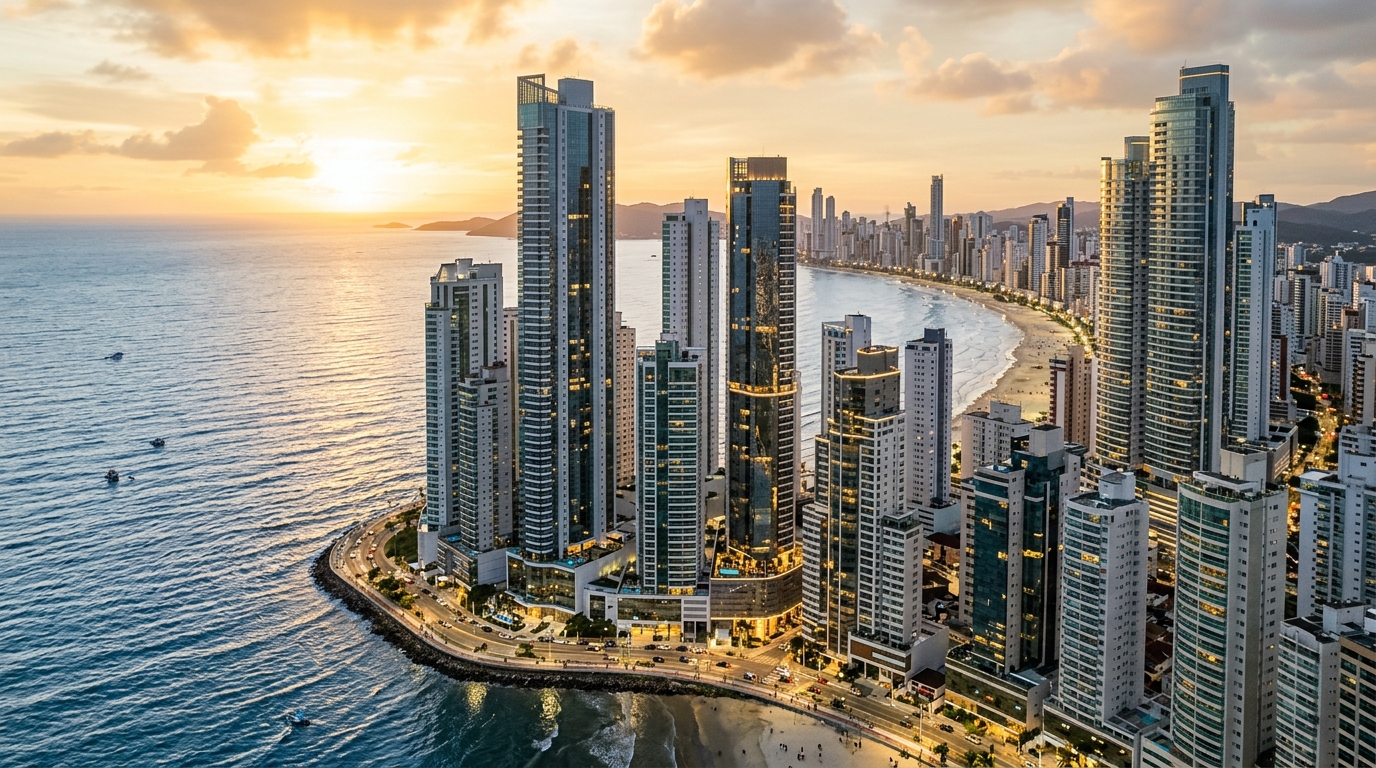
2024年,巴西境内通过Airbnb产生的短租收入突破80亿雷亚尔(约合16亿美元),同比上一年增长17%——这是平台官方披露的数据。进入2026年,南部与东南部主要城市旺季平均夜租价格已稳定在380雷亚尔(约合76美元)以上。对于手握40万至70万雷亚尔(约合8万至14万美元)预算、希望布局巴西"数字化不动产收益"赛道的境外投资者来说,问题早已不再是"该不该进入Airbnb",而是一道极为具体的资产配置题:紧凑型开间(studio)还是一室一厅(1 dormitório)?这两种户型抢的是同一笔预算;而在圣卡塔琳娜州(Santa Catarina)北部海岸,两者之间的年化净收益率差距可以达到2.4个百分点——足以颠覆整套投资组合假设。
2026年宏观图景:巴西短租市场的数字坐标
巴西的度假短租市场在2026年进入整合期。AirDNA的数据显示,圣保罗、里约热内卢、弗洛里亚诺波利斯(Florianópolis)、巴尔内阿里奥-坎博留(Balneário Camboriú)和萨尔瓦多五座城市集中了Airbnb及同类平台62%以上的成交夜数。2025年这些城市的全年平均入住率为58%,较2023年的51%明显抬升,圣卡塔琳娜州夏季峰值更触及84%。
巴西央行(Banco Central do Brasil)在2026年上半年将基准利率Selic(巴西基础利率,相当于中国央行政策利率)维持在11.25%,此前自2025年年中起已多次小幅降息。本地无风险利率指标CDI(银行间存单利率,巴西散户最常用的资金基准)扣除递减税率后,给个人投资者的年化净收益率介于8.8%至9.2%。这是任何以"收租"为目标的不动产投资必须翻越的门槛——短租是最有可能突破这一门槛的赛道,也是最容易在精算时露馅的赛道。
巴西房地产开发商协会ABRAINC的统计显示,紧凑型住宅(建筑面积45平方米及以下)的新房供应在2024至2025年间上升了9%,"即租即住"(ready to rent)和"智慧居住"(smart living)成为主流标签。圣保罗房地产业主协会Secovi-SP的数据则表明,2025年第四季度圣保罗市新开盘项目中有超过40%是开间或一室一厅。供应端的爆发直接压制未来夜租价格——除了那些有清晰需求瓶颈的城市。
圣卡塔琳娜州的海岸线,这种现象更明显。根据州内土木建筑业工会Sinduscon-SC的统计,伊塔贾伊(Itajaí)与巴尔内阿里奥-坎博留是新开盘的"短租导向项目"VGV(潜在销售总额,即项目以现行价格全部售出的总收入预估)的两大领头羊。州内的CUB-SC(基础建造单位成本指数,反映在建成本)截至2026年4月的过去12个月上涨了6.8%,推高了重置成本——某种程度上为周期前已经入场的买家提供了"价差护城河"。所以真正应当问的不是"哪种户型赚得更多",而是"在监管与税收窗口正在收窄的环境里,按投入资本算谁更赚"。
技术定义:开间与一室一厅到底差在哪里
市场习惯把两者混为一谈,但对要做决定的投资者而言,差别相当关键。开间(studio)通常面积在22至32平方米之间,厨房、客厅、睡眠区合为一体,独立卫生间,沿海项目里很少配置带烧烤台的阳台。一室一厅(1 dormitório)则有独立卧室隔墙,面积38至55平方米,沿海项目几乎标配阳台和独立车位——而开间普遍是流动车位或单独购置。
价位带也完全不同。在伊塔贾伊,市中心或Marina游艇码头周边的期房开间起步价约38万雷亚尔,顶级地段可达52万雷亚尔;同一区位的一室一厅在54万至78万雷亚尔之间。巴尔内阿里奥-坎博留更贵:开间48万至72万雷亚尔,一室一厅65万至98万雷亚尔——南区Barra Sul或Praia Brava的旗舰项目轻易突破上限。
客群画像分化也很明显。开间主力是1至3晚短住,包括无小孩情侣、出差行政人员、独行旅客。一室一厅由于隔音和私密性更好,吸引4晚以上的长住客、带幼童家庭、小团体朋友以及长期出差的企业客户——后者单晚价格更低,却显著降低空置率和取消率。
建造成本端也有故事。开间把全部水电管线压缩在更小面积里,每平方米建造成本通常比同一项目里的一室一厅高出12%至18%。对开发商,这是利润;对投资人,意味着开间每平方米里"管线含量"更高、"可转售净面积"更低——这一点会在退出时表现为流动性的差距。
真实数学:2026年伊塔贾伊算例
下文使用AirDNA对伊塔贾伊及周边(Praia Brava、Cabeçudas、Marina)2025年的市场均值作为基准,按IPCA(巴西广义消费物价指数)预期通胀和INCC(国家建筑成本指数,期房合同的法定调价基准)调整外推到2026年。所有口径偏保守,避免"营销话术"式的高估。
方案A——28平方米开间,全款45万雷亚尔购入,含全套家具,立即投入运营。预计平均夜租价:285雷亚尔。年均入住率:62%。年毛收入:64,532雷亚尔。运营成本(代运营公司20%、Airbnb平台费、IPTU房产税、物业费、维修、保洁、水电、网络、布草更新)合计占毛收入的41%,年净收入剩38,074雷亚尔。考虑3.5万雷亚尔家具支出,对全部投入资本(48.5万雷亚尔)的年化净收益率为7.85%。
方案B——42平方米一室一厅,全款62万雷亚尔购入,全套家具。预计平均夜租价:395雷亚尔。年均入住率:58%(更高客单价让一部分纯短租需求流失)。年毛收入:83,598雷亚尔。运营成本占比下降到38%(固定每平方米成本被更好地摊薄)。年净收入:51,831雷亚尔。对全部投入67万雷亚尔(含5万家具)的年化净收益率为7.74%。
| 指标 | 开间 28 m² | 一室一厅 42 m² |
|---|---|---|
| 购入价格 | R$ 450,000 | R$ 620,000 |
| 家具与开业支出 | R$ 35,000 | R$ 50,000 |
| 累计投入资本 | R$ 485,000 | R$ 670,000 |
| 预计平均夜租价 | R$ 285 | R$ 395 |
| 年均入住率 | 62% | 58% |
| 月均RevPAR(每可售房收益) | R$ 5,378 | R$ 6,967 |
| 年毛收入 | R$ 64,532 | R$ 83,598 |
| 运营成本占毛收入比例 | 41% | 38% |
| 年净收入 | R$ 38,074 | R$ 51,831 |
| 年化净收益率 | 7.85% | 7.74% |
| 月均每平方米净收入 | R$ 113 | R$ 103 |
从表中可以看到,名义ROI几乎打平,开间略微胜出。但真正决定胜负的是最后一行:单位面积净收入。开间在"每运营平方米"上多出9.7%的净收益——这一优势在巴西几乎所有以集中型旅游需求为驱动的城市里都成立。对想做可复制组合的投资者来说,单套表现不是关键,关键是同样资金能买进几套、年终所有RevPAR的总和有多大。
但这些数字背后还有一层东西看不见:当短租假设被迫切换为长租时,物业表现会怎样。如果因为业委会修改公约、运营疲劳或宏观周期切换而被迫退出短租,伊塔贾伊的一室一厅长租租金在2,600至3,100雷亚尔/月,开间则在1,700至2,100雷亚尔/月。在市场承压时,一室一厅提供了一层更厚的保护垫——这在五年以上持有视角下分量很重。
与年化9%的CDI净收益相比,两种户型在纯名义口径下都没能击败固定收益——这一点在2026年的地产营销材料里很少有人坦言。住宅短租的真正吸引力,是当期租金、资产升值(FipeZap指数显示,截至2026年4月,巴尔内阿里奥-坎博留过去12个月房价上涨11.2%,伊塔贾伊上涨9.4%)和实物资产的隐性抗通胀属性三者叠加。少了第二条腿,这笔账对不上固定收益。
隐性成本与税务结构:真正决定盈亏的部分
新手最大的认知误区,是把"Airbnb后台的入账金额"当成净收入。一份真正可用的财务模型,必须逐行列出毛收入到落袋之间的所有损耗。
专业代运营公司在伊塔贾伊和巴尔内阿里奥-坎博留的标准抽佣是15%至25%,2026年市场均值为18%。自己运营可省下这笔费用,但要付出时间,并承担更高的空置——掌握Airbnb的动态定价工具,学习曲线通常需要6至12个月。平台本身按主流模式同时向房东和客人抽取费用,合计约占订单金额的14%至16%。
沿海城市受季节性空置打击尤其重。伊塔贾伊和巴尔内阿里奥-坎博留的冬季入住率(6至8月)很难超过38%,而12月至2月可达90%以上。把全年按夏季高峰外推的投资者必然失望;按全年加权均值规划的人才能"撑过冬天"。
真实维护成本(电器更换、墙面修补、布草更新、零星维修)在五年视角下占毛收入的6%至9%。同时,越来越严格的小区公约——2025年巴尔内阿里奥-坎博留多个公寓楼通过决议,限制或禁止30天以下的出租——成为实质性风险。买入前认真读完整套公约和管理章程,已不再是"可选项",而是与查物业登记本(matrícula)同等重要的尽职调查动作。
税务层面有三套主流结构。以自然人持有时,租金收入按累进个税缴纳,上端税率可达27.5%。MEI(巴西微型创业个体户身份)不能用于住宅出租。设立一家不动产管理公司、选择"推定利润"(Lucro Presumido,巴西中小企业常用的简易税制)后,PIS、COFINS、IRPJ、CSLL四税合计有效税率落在11.33%至14.53%——年租金超过6万雷亚尔后优势明显。不动产控股公司(holding patrimonial)一般在同一家庭拥有两至三套以上运营物业、需要考虑遗产传承时才有意义,单套阶段不必动用。
"Airbnb已经不再是'套利时代'。2026年的入场门槛包括清晰的投资逻辑、组合规模和合理的法律结构。三条腿少一条,就把全部超额收益还给运营成本和税。"——本报采访的一位地产开发分析师如是说。
区位、楼盘画像与"什么时候选哪个"
选错街区,再好的产品也是亏损。开间与一室一厅的取舍,本质上是微区位与楼盘定位的函数。下面三条标准能把"好地段"与"平庸地段"清楚分开。
第一,步行范围内的需求源。伊塔贾伊的需求源包括港口综合体、Marina游艇码头、Avenida Beira-Rio沿河大道与各大高校;巴尔内阿里奥-坎博留则是中心海滩、Barra Sul、Praia Brava以及超高层公寓群周边。本地咨询机构对Airbnb数据的交叉分析显示,距上述节点超过1.2公里的房源,平均房价低14%至22%。
第二,物业本身的短租适配度。24小时前台、数字门锁通行、公共洗衣房、健身房、共享办公空间、由物业统一采购的高速Wi-Fi——缺这些项的楼盘会迫使房东在房间内"全部自费补齐",家具与设备投入上浮30%至50%。
第三,业主结构。如果楼内超过70%的单元已经在做短租,会同时面对两重风险:平台内自相残杀(同一栋楼的房源在Airbnb上以相似的照片和价格争夺客流,淡季夜租价格直接塌陷),以及少数固定居民推动业委会通过限制性公约的压力。短租单元占比在30%至50%的楼盘,是规模与社区秩序之间的最佳平衡点。
什么时候一室一厅胜出:商务驱动的城市(圣保罗、巴西利亚、库里蒂巴)、家庭型旅游目的地(格拉马多、伊瓜苏、Porto de Galinhas),以及冬季弱化严重、必须靠长住客挽救年度业绩的伊塔贾伊与巴尔内阿里奥-坎博留特定街区。退出端同样胜出——根据FipeZap的成交序列,地段稳健的一室一厅在巴西所有20万人口以上城市的平均成交周期,比同地段开间短35%至50%。
什么时候开间胜出:以"短停留"为主的旅游城市(弗洛里亚诺波利斯市中心、里约热内卢市中心、累西腓Boa Viagem)、独行旅客与企业客户密度极高的核心商务区(圣保罗Vila Olímpia、Pinheiros),以及高单价地段——70万雷亚尔预算挤不进一室一厅的核心位置。组合视角下也胜出:同样总投入,两套开间的合计收益与运营分散度都高于一套一室一厅。
第二个旺季还没到就被毁掉ROI的五个错误
几乎所有"没带逻辑就进场"的Airbnb投资者,最终都会撞到下面五个错误中的几个。
第一,用旺季峰值夜租外推全年。正确做法是用RevPAR(每可售房收益),它综合定价与入住率,更接近年度均值。一个旺季能开到600雷亚尔的房源,年度RevPAR大概率只在240雷亚尔——按峰值定价买入,相当于在公允价值上隐含支付60%溢价。
第二,低估运营成本。如前所述,全口径运营成本占毛收入的35%至45%。如果你的财务模型里只放20%,那是在骗自己。25%与40%的差别意味着2个百分点以上的ROI差异——足以让整个投资标的失去对长期通胀挂钩国债(Tesouro IPCA+)的吸引力。
第三,忽视当地及小区监管。巴尔内阿里奥-坎博留市政府正在推动度假短租物业强制登记,配套年度规费,并与ITBI(房产过户税)和ISS(服务税)数据交叉稽核。没做前期监管映射就入场的投资者,可能在交付时才发现整个商业模式正面临迫近的政策风险——而二级市场出价此时也已经反映了这一折扣。
第四,无视机会成本。50万雷亚尔锁在一套年化7%净收益的物业里,而同期CDI能做到9%——必须有非常明确的额外回报理由,包括资产升值、抗通胀对冲、资产组合多样化等等。仅靠当期收益率的裸算,无法在2026年的固定收益曲线面前站住脚。
第五,买期房时低估INCC。从开盘到交付,伊塔贾伊典型项目要承受22%至30%的INCC(国家建筑成本指数)累计调价,未付余款同步上调。对现金流可以扛住的投资者,这是好事(以现值锁定一套45万雷亚尔的房产,分3年支付被指数化的分期,而房屋升值通常跑赢该指数)。但低估这条曲线的人,会陷入个人现金流陷阱。
横向参照:巴西海岸 vs 东南亚熟悉的短租市场
大多数亚洲投资者对短租的初印象来自普吉岛、芭提雅、巴厘岛、岘港或东京民泊。把巴西海岸放进同一张图,会得出更清醒的判断。
就当期净收益率看,泰国普吉岛的高端公寓短租净收益率近几年压缩到3%至4%,主要由于供应饱和与签证限制;巴厘岛在4%至5%区间,但2024年起印尼对境外业主的别墅短租收紧监管;越南岘港维持在5%至6%;东京23区民泊在新法(180天/年上限)压制下普遍只有2.5%至3.5%。伊塔贾伊与巴尔内阿里奥-坎博留以7.5%至8%的净收益率,目前在主要新兴市场短租赛道里处于相对高位。
但收益率不是唯一变量。亚洲市场的优势在于成熟的代运营生态、密集的中文服务能力、清晰且稳定的旅游签证机制、以及货币层面与人民币更小的波动。巴西胜在地价(同等品质海岸物业的购入价远低于普吉、巴厘)、年度持有税远低于日本、以及实物资产抗通胀属性更强(南美长期高通胀环境下,房价与租金都更早把通胀打入价格)。
对组合配置者而言,巴西海岸不是"取代亚洲短租仓位"的标的,而是"分散货币与监管单点风险"的工具。把10%至15%短租配置移至巴西,意味着同时获得雷亚尔与一个独立监管周期的暴露——这种相关性切断本身就是回报来源。
境外投资者视角:汇率、融资、入境与资金回流
对中国大陆、香港、新加坡或台湾的投资者来说,在巴西海岸投资一套Airbnb物业涉及几条本地投资者不需要考虑的"额外腿"。忽略其中任何一条,模型上的7.85%净收益率都会在落地时折损一大截。
第一是汇率层面。巴西雷亚尔过去十年对美元波动剧烈,2020年触及1美元兑5.95雷亚尔,2024至2025年间在4.80至5.30区间运行,2026年上半年随央行高利率政策回稳到5.0附近。这意味着用人民币或美元资金进入巴西,建议把汇率敞口当作独立的资产类别管理:要么把购入价格按更悲观的汇率重新折算,要么通过NDF(无本金交割远期)锁定中长期回流时的汇兑成本。仅看雷亚尔计价的收益数字,会高估真实回报。
第二是融资可得性。巴西本地银行对外国身份证号CPF(Cadastro de Pessoas Físicas,巴西自然人税号,外国买家可申请)持有人提供按揭,但条件严格:利率通常在11%至13%(雷亚尔计价),首付40%至50%,最长还款期20年,且要求购房人在巴西有可证明的稳定收入。绝大多数非居民买家因此选择全款,或通过设立巴西本地公司持有物业,再以股东借款方式注资——后者在律师与会计师协助下可使资金记录干净,便于日后利润分红或资本退回。本地公积金FGTS(Fundo de Garantia do Tempo de Serviço,巴西强制就业储蓄)只对本地正式员工开放,外国买家无法使用。
第三是入境与登记环节。买家不必持永久居留即可购房,但必须在巴西国税局(Receita Federal)注册CPF,开立巴西银行账户用于完税与日常支付,并通过巴西央行的SISBACEN系统登记境外资本流入(即"DRC外汇登记")。这步登记是日后资本与利润可回流的法律前提,缺失它就意味着资金进得来却出不去。整套流程在专业代理协助下通常3至6周完成。
第四是巴西-中国之间的税务衔接。两国目前没有避免双重征税协定生效,这意味着Airbnb租金在巴西先按上文所述税制纳税,回到中国时仍可能被认定为境外个人所得。但符合一定条件的境外不动产投资在中国可享受5年内的免申报或分期处理,建议在购入前咨询同时熟悉两国税法的会计师事务所,把"持有结构"与"分红或借款回流"路径在交易前就敲定。错误的初始结构在未来5年里几乎无法逆转。
第五是运营托管的语言屏障。Airbnb后台支持中文,但与代运营公司、物业、市政厅、税务师的全部沟通都在葡萄牙语完成。境外业主真正可行的方案有两种:要么委托一家本地代运营公司,签订包含KPI(入住率、平均夜租价、维护响应时长)的合同;要么通过SIDE Empreendimentos这类有外语顾问团队的开发商,从交付前就接入它们的售后服务网络。自行远程运营,几乎只会以严重亏损告终。
微区位地图:伊塔贾伊与巴尔内阿里奥-坎博留的真实地段画像
在2026年的圣卡塔琳娜州北部海岸,"几百米的位置差"足以改变全年的收益结构。下面是几个值得境外投资者真正记下的子区域。
伊塔贾伊的Praia Brava区域是过去5年涨幅最大的板块——FipeZap数据显示该区累计涨幅近70%,新开盘价格起步已超过每平方米14,000雷亚尔。这里的客户以圣保罗与库里蒂巴的中高端家庭旅客为主,平均停留4至6晚,开间反而表现一般,一室一厅供不应求。Cabeçudas则是另一种逻辑:景观稀缺、住宅密度低、历史街区氛围浓,吸引追求安静的成熟旅客与远程办公族,开间与一室一厅都能取得高于全市均值15%以上的房价。Marina码头周边的中央区适合开间——单身白领与商务客在此最密集。
巴尔内阿里奥-坎博留的Barra Sul板块由超高层公寓塑造天际线,2026年正在交付的多个项目以"airbnb-ready"为卖点,但这也带来本文之前提及的"同栋楼自相残杀"风险。建议仅在管理章程明确限制短租比例的楼盘里入场。Praia Brava(注意巴尔内阿里奥-坎博留与伊塔贾伊各有一个Praia Brava,地理位置接壤但分属两市)是高端度假地,单价已达每平方米22,000雷亚尔以上,回报率被压到6.5%左右,但资产保值性极强。Centro中央区与Pioneiros大道沿线是稳健选择,单价相对合理、客流稳定、退出端流动性高,几乎是新投资者最适合的"训练场"。
跨城角度看,伊塔贾伊的入场单价仍比巴尔内阿里奥-坎博留低20%至35%,且距离Itacolomi与Praia Brava一线沙滩的车程仅10至20分钟。对预算敏感、组合优先的境外投资者,伊塔贾伊在2026年仍是性价比明显更高的入口;巴尔内阿里奥-坎博留则适合那些已经熟悉巴西市场、追求资产端品牌效应与长期资本升值的更高级投资者。
另一组容易被忽视的指标是"非旺季客户结构":伊塔贾伊在每年5月与10月的会展、跨港物流商务与巴西海军年度活动期间,企业客户占比短暂攀升至全城客流的35%以上,这是1至3晚开间获得稳定单价的窗口期;巴尔内阿里奥-坎博留则在4月与9月承接圣保罗与南里奥格兰德州(Rio Grande do Sul)的婚礼与家庭周末游需求,一室一厅在这两个月的入住率显著高于全年均值。提前把这些"次旺季"标记进定价日历,全年RevPAR可比"只盯着夏天"的运营者高出8%至12%。
退出路径:5年与10年视角下的两种户型
买入逻辑只是开始,退出逻辑决定最终盈亏。投资者经常把"未来还有人接盘"当成默认前提,而这恰恰是巴西沿海短租市场最不应被默认的部分。
5年视角下,伊塔贾伊与巴尔内阿里奥-坎博留两个城市的人口仍在稳定流入,港口物流、游轮码头、高端居住与跨州移民四股力量共同支撑房价。FipeZap指数显示,过去5年累计涨幅分别为47%与61%(按本币雷亚尔计算)。但分户型看:一室一厅的二手成交周期中位数约90至120天,开间为160至210天。如果是因为家庭计划、签证状态变化或汇率窗口而不得不在短时间内套现,一室一厅显然是更友好的选择。
10年视角下,决定因素切换为城市基本面。巴尔内阿里奥-坎博留正在建设跨海大桥连接伊塔波阿(Itapoá),并计划在2027至2029年间陆续启用新的市政基础设施;伊塔贾伊港口的吞吐量到2030年预计提升40%——这些都会重塑微区位价值。10年视角下的"赢家"不是某一种户型,而是在两个城市黄金地段配置了正确产品的人。开间在淡季依然能切换长租与企业月租,一室一厅可以稳定家庭客流——两者在10年里都能跑赢通胀,关键是初始入场价格。
另一种较少被讨论的退出路径,是把物业整体过户给在巴西注册的家族控股公司,再通过股权交易在两国之间转让。这种结构对已建立巴西本地架构的投资者非常友好——单次资本利得税替换为渐进的股权转让安排,且税基可以纳入折旧抵扣。但这只对组合规模超过3套的投资者有意义。
从单套到组合:可复制性才是真正的护城河
本文反复回到一个核心点:投资单一物业的回报数字,远不如"同样资本能复制几套"的逻辑重要。把这一点展开来看,会发现开间与一室一厅在组合层面的差距,比单套的0.11个百分点ROI差距大得多。
假设投资者总预算150万雷亚尔(约合30万美元)。方案甲——3套伊塔贾伊开间,单价45万雷亚尔加家具3.5万,总计145.5万雷亚尔,留4.5万作为周转金。年净收入预期:38,074 × 3 = 114,222雷亚尔。组合层面的全年加权入住率波动被分散在3套之间,整体业务连续性显著提升。方案乙——2套一室一厅,单价62万雷亚尔加5万家具,总计134万雷亚尔,留16万周转金。年净收入预期:51,831 × 2 = 103,662雷亚尔。
方案甲多产生约10,560雷亚尔的年净收入,外加3套独立挂牌带来的更高曝光度(Airbnb算法对独立账号的房源分发更慷慨),以及更易在淡季部分切换长租而不切断主收入流。方案乙在退出端胜出——任一套物业的单独出售周期更短、流动性折价更低;同时管理上只需对接两套物业,可由业主自主运营或者用更低的代运营费率谈判。
对家族办公室或长期持有人,更现实的策略是混合组合:1至2套开间提供月度现金流主力,1套一室一厅作为流动性储备和长租后备。组合的整体净收益率落在7.78%左右,但抗周期能力显著高于单一户型。
结语:开间还是一室一厅,答案取决于投资逻辑
2026年在巴西做Airbnb,"开间还是一室一厅"没有标准答案——只有匹配自己投资逻辑的答案。开间在每平方米净收入和单笔预算下的可复制次数上胜出,适合在密度大、短停留为主的城市里搭建可扩展组合。一室一厅在退出流动性上更强,长租Plan B更稳,能捕捉企业与家庭客流——在圣卡塔琳娜州北部海岸、高利率周期与5年以上持有期内尤为合适。
在伊塔贾伊与巴尔内阿里奥-坎博留,SIDE Empreendimentos正在推出的项目恰好回应这一两难:紧凑型户型、短租所需的物业配套直接整合进公寓楼,户型设计兼顾度假和自住的灵活切换。比"选哪种产品"更重要的,是选择前把数据真正摆上桌——RevPAR预估、真实运营成本、合理税务结构、按月跟踪的监管态势——只有这些都到位,决策才有底。
常见问题:境外投资者最常问的八点
外国人可以直接在巴西买房吗?可以。除了沿边境带(自然边界向内150公里以内)的农地有限制外,城市住宅完全开放。海岸城市公寓购入流程与本地人无异,唯一额外步骤是申请CPF税号与境外资本登记。
购房资金该汇到哪里、用什么名义?资金应通过巴西境内的授权外汇银行入境,名义填写"境外不动产投资",并在央行SISBACEN系统登记。这一登记是未来本金与利润可合法外汇汇出的法律依据。切勿用旅游名义、个人馈赠或加密资产渠道入境,事后无法补登记。
是否需要长期居住才能持有?不需要。投资类签证有专门通道,但持物业本身不要求居留身份。许多投资者每年仅赴巴西1至2次,平时通过本地代运营公司与会计师远程管理。
租金收入会被自动汇回中国吗?不会。租金以雷亚尔进入巴西本地账户,扣除本地税与运营费后,业主决定何时按怎样的金额汇出。建议每年至少汇出一次,避免雷亚尔贬值时净值蒸发,并保留完整的汇出凭证以应对两国税务合规。
巴西的物业税高吗?整体远低于亚洲主要城市。IPTU房产税在伊塔贾伊与巴尔内阿里奥-坎博留通常为评估价的0.4%至1.0%。物业管理费按月缴纳,紧凑户型在300至700雷亚尔之间,配套豪华的高层项目可达月费1,200雷亚尔以上——下单前必看物业费历史走势。
SIDE Empreendimentos的项目是否提供境外业主服务?SIDE Empreendimentos的多个项目在交付时已与本地代运营公司预先对接,并提供英文、西班牙文沟通通道。具体单元的售后包定制度需要在签约阶段与销售团队沟通。
买在期房(planta)和现房风险差别多大?期房享受INCC分期,3年内通常比现房省10%至15%总价,但承担开发商交付风险与利率周期错配风险。建议优先选择拥有10年以上交付历史、本地评级良好的开发商,并把合约中的违约条款与封顶价条款交律师审查。
什么样的预算下不该入场?低于30万雷亚尔(约6万美元)的总预算很难买到适合短租的核心区物业,更适合通过房地产投资基金(FII,相当于巴西REITs)参与;高于150万雷亚尔的预算应考虑组合而不是单套高端豪宅,分散度带来的稳定性远高于单一标的升级。
欢迎订阅SIDE Empreendimentos门户的每周通讯,获取后续短租市场、圣卡塔琳娜海岸新盘与巴西高端住宅指标的分析——免费,每期一个可行动的判断,不卖"被动收入"幻觉。