האם סטודיו בפראיה ברבה משתלם ב-2026? החישוב האמיתי
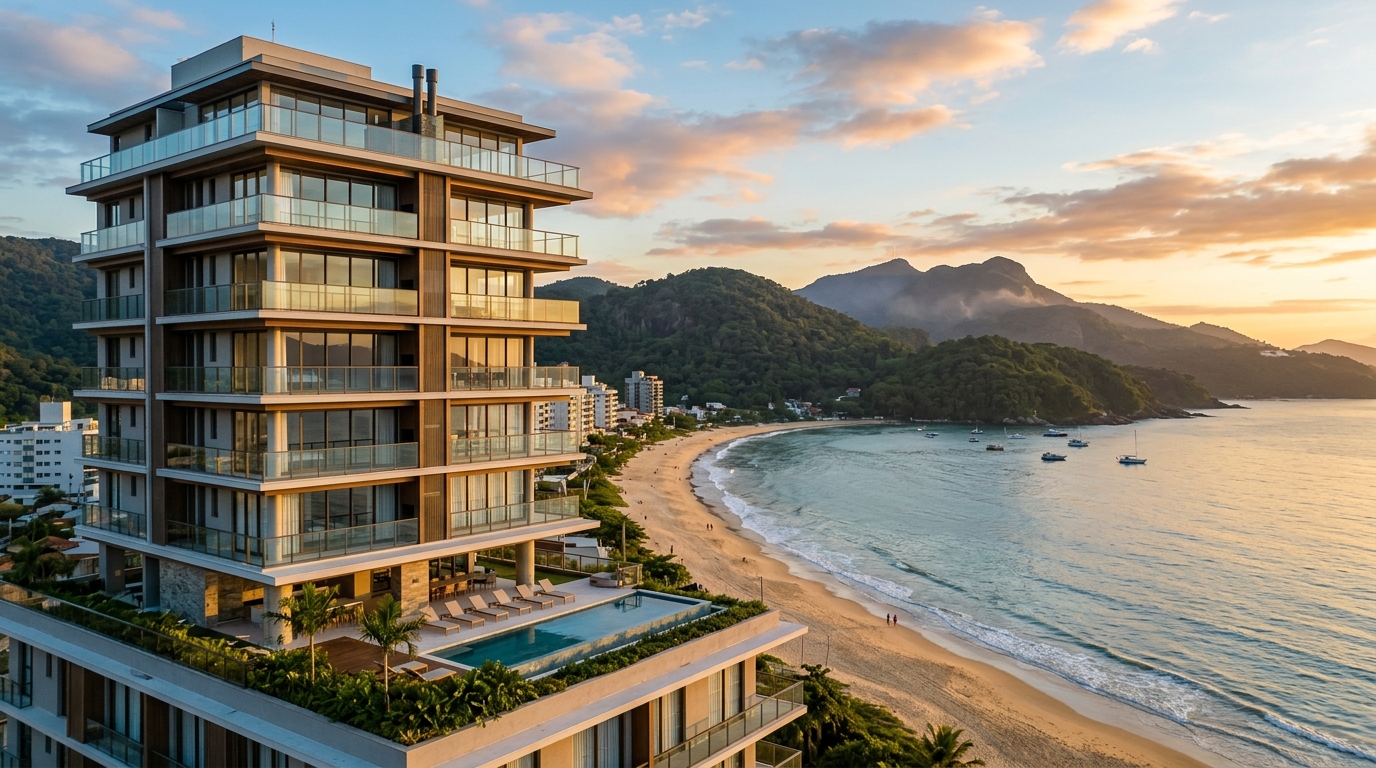
בין ינואר 2024 לסוף 2025, מחיר המטר הרבוע הממוצע המוצע בפראיה ברבה זינק משווי של כ-14,000 ריאל ברזילאי לכ-18,000 ריאל, על פי נתונים מצולבים של FipeZap ושל סוכנויות תיווך מקומיות — עלייה של למעלה מ-28% בתוך 24 חודשים, וזאת בתקופה שבה הסלי (Selic, ריבית הבסיס של הבנק המרכזי של ברזיל) נותרה מעל 11% כמעט לאורך כל המקטע. המשקיע הבינלאומי שמסתכל אל 2026 בכוונה לרכוש דירת סטודיו של 30 עד 45 מ"ר מול הים חייב לענות על שאלה אחת לפני שהוא חותם על החוזה: האם החישוב באמת מתאזן כאשר מסירים את הזוהר מהברושור ומניחים גיליון אלקטרוני על השולחן? המאמר הזה אינו משווק את חלום החוף הצפוני של מדינת סנטה קטרינה. הוא מפרק את החישובים שמסתובבים בשוק, מתעמת עם הציון של 15.5% תשואה שנתית שהפך למנטרה של אנשי המכירות, ומראה מה בדרך כלל נשאר — לטובה או לרעה — אחרי שדמי הוועד, העמלות והמיסים מצמצמים את ההכנסה.
פראיה ברבה על מכ"ם המשקיע: מדוע הסטודיו הפך למוצר הדומיננטי
פראיה ברבה הפסיקה להיות יעד קיץ קטריני בלבד. ביסוסו של מתחם הנמלים איטאז'אי–נווגנטס (Itajaí–Navegantes), שטיפל ביותר מ-1.8 מיליון TEU (יחידות מכולות תקניות) במהלך 2024 על פי נתוני APM Terminals ו-Portonave, יצר ביקוש קבוע לשהיית אירוח לבעלי תפקידים עסקיים לטווח קצר ובינוני. רבי-חובלים, צוותי בדיקה ימית, אנשי לוגיסטיקה ומפעילי פלטפורמות ימיות (offshore) מתחזקים כיום שכבת איכלוס שכלל לא הייתה קיימת בין מרץ לנובמבר — בדיוק החודשים שבהם תיירות הפנאי נחלשת.
נוסף על כך, יש להתחשב בפרופיל התייר הבוחר בפראיה ברבה בעונת השיא: כוח קנייה גבוה יותר מאשר בבלנאריו קמבוריו (Balneário Camboriú) ובבומבינייאס (Bombinhas), חיפוש מודגש אחר פרטיות, ציפייה למתקני פנאי בתוך הבניין עצמו וקרבה לפארק השעשועים בטו קררו ולשדה התעופה של נווגנטס. זהו קהל שאינו לן בפנסיון. הוא דורש דירה עצמאית, מיטה רחבה, מטבח מצויד וצ'ק-אין דיגיטלי. הסטודיו של 30 עד 45 מ"ר, עם חדר שינה, מרפסת אחת ומרפסת שירות עם גריל, מתאים לפרופיל הזה עם עלות רכישה נמוכה יותר ועם תעריף יומי ממוצע גבוה יותר למטר רבוע מאשר דירות בנות 2 או 3 חדרי שינה.
הקונטקסט המקרו-כלכלי של 2026 מחזק את התזה. עם הסלי שצפויה לפי דוח הפוקוס של הבנק המרכזי לנוע בין 10% ל-11% לאורך השנה, ה-CDI (ריבית הייחוס הבין-בנקאית בברזיל) נטו לאדם פרטי, לאחר מס הכנסה מדורג, מספק תשואה ריאלית קרובה ל-8.5% עד 9% עבור פיקדונות לטווח בינוני. כל נכס נדל"ני נדרש, אפוא, לעבור את הסף הזה לא בתשואה הברוטו אלא בתשואה הנטו — ובדיוק בנקודה הזו מועדות לכישלון השקעות רבות בסטודיו לעונת הקיץ.
החישוב האמיתי: תעריף יומי, אחוז תפוסה, RevPAR ושיעור היוון נטו
קיימת בשוק התייחסות נפוצה לפיה פראיה ברבה נמצאת בין ארבע הערים החופיות הרווחיות ביותר בברזיל להשכרה לטווח קצר, עם תשואה ברוטו שנתית של סביב 15.5%. המספר הזה מופיע בדירוגים מסחריים של פלטפורמות ניהול ויש לו בסיס — אך יש לקרוא אותו במשנה זהירות. כמעט תמיד הוא מתייחס לתשואה ברוטו על ערך הרכישה ברגע נקודתי, לפני דמי ועד הבית, עמלות, מס הכנסה וימי תפוסה ריקים. כאשר מסנן הנטו נכנס לתמונה, המספר מתאדה.
גיליון החישוב הריאליסטי של 2026 מתחיל בתעריף היומי. בעונת השיא (15 בדצמבר עד 28 בפברואר ועוד ימי הקרנבל), סטודיו ממורהט היטב בבניין עם מתחם פנאי מלא בפראיה ברבה גובה בין 650 ל-1,100 ריאל ללילה, בהתאם לקומה, לנוף ולמרחק מקו החוף. בעונת השפל, התעריף יורד ל-220 עד 380 ריאל. אחוז התפוסה הריאלי — לאחר ניכוי חסימות תחזוקה וחלונות ריקים בין צ'ק-אאוט לצ'ק-אין — נע בין 60% ל-75% בשנה עבור נכסים מנוהלים היטב. מי שמתכנן 85% או 90% מסתכל רק על שיא מבודד.
ה-RevPAR (הכנסה ליחידה זמינה — המדד המקובל בענף האירוח) של סטודיו של 35 מ"ר המכויל לתמהיל הזה נע, בממוצע של 365 ימים, בין 220 ל-340 ריאל. בכפל שנתי, מתקבלת הכנסה ברוטו של 80,000 עד 124,000 ריאל. עבור נכס שנרכש ב-850,000 ריאל — כרטיס הכניסה המקובל בפרויקטים חדשים כיום — מדובר בתשואה ברוטו של 9.4% עד 14.6%. הציון של 15.5% אכן קיים, אך בקצה העליון של העקומה ולפני כל ההוצאות. הטבלה הבאה מציגה שלושה תרחישים אופייניים, מהשמרני לאגרסיבי.
| משתנה | תרחיש שמרני | תרחיש מתון | תרחיש אגרסיבי |
|---|---|---|---|
| ערך הרכישה | 950,000 ריאל | 850,000 ריאל | 780,000 ריאל |
| תעריף יומי ממוצע שנתי | 320 ריאל | 380 ריאל | 450 ריאל |
| אחוז תפוסה | 60% | 68% | 75% |
| הכנסה ברוטו שנתית | 70,080 ריאל | 94,316 ריאל | 123,187 ריאל |
| תשואה ברוטו | 7.4% | 11.1% | 15.8% |
| הוצאות כוללות (כ-32%) | 22,426 ריאל | 30,181 ריאל | 39,420 ריאל |
| הכנסה נטו שנתית | 47,654 ריאל | 64,135 ריאל | 83,767 ריאל |
| שיעור היוון נטו (cap rate) | 5.0% | 7.5% | 10.7% |
שיעור ההיוון הנטו — המדד הקריטי להשוואה מול אפיקי השקעה סולידיים — נע בין 5% ל-10.7% בתלות בתרחיש. התרחיש השמרני מפסיד ל-CDI הנטו. התרחיש המתון משתווה אליו. רק התרחיש האגרסיבי, עם תעריף יומי גבוה מהממוצע ועם תפוסה בשיא, מנצח בפער משמעותי. תזת ההשקעה, אם כן, אינה אוניברסלית: היא תלויה במיקום הספציפי בתוך פראיה ברבה, בקומה, בנוף, ברמת הריהוט ובאיכות הניהול. רכישת סטודיו לטווח קצר ללא בדיקה מעמיקה משמעה לתבוע מהנכס ביצועים שייתכן שאינו מסוגל להעניק.
העלויות הסמויות: ועד בית, ארנונה, עמלות ומיסוי
מה שמכשיל את החישוב של המשקיע הבלתי מנוסה הוא לעתים נדירות מה שנמצא בחזית. זה מה שמגיע אחר כך. בבניינים חדשים בפראיה ברבה הכוללים בריכה מחוממת, חלל אירוח גורמה, חדר כושר, סאונה, חדר כביסה משותף ושומר בכניסה 24/7, דמי הוועד החודשיים של סטודיו כמעט אינם יורדים מתחת ל-950 ריאל — ובמתחמים פרימיום הם חוצים את ה-1,400 ריאל. בחישוב שנתי, מדובר ב-11,400 עד 16,800 ריאל שיש לספוג לפני כל תשואה.
ה-IPTU (ארנונה עירונית בברזיל) של איטאז'אי על נכסים למגורים נע בין 0.3% ל-0.8% משווי הנכס המוצהר, עם עדכונים תקופתיים של טבלת השומה העירונית. עבור סטודיו ששוויו המוצהר קרוב ל-600,000 ריאל, חזוי תשלום שנתי של 1,800 עד 4,800 ריאל. בהוספת אגרת איסוף האשפה וביטוח חובה נגד אש של הבניין, רצפת ההוצאות הקבועות השנתיות חוצה את ה-15,000 ריאל כמעט בכל תרחיש.
השכבה הבאה היא העמלות. Airbnb ו-VRBO גובות, במודל ה-split, בין 15% ל-18% מכל הזמנה, כולל עמלת אורח ועמלת מארח. תפעול ישיר בפלטפורמות אלה דורש זמן רב — הודעות, צ'ק-אין, כביסה, בדיקת המצב הפיזי — שגרה שמשקיעים רבים מנסים שלושה חודשים ונוטשים. האלטרנטיבה היא חברת ניהול מקומית, הגובה בין 20% ל-30% מההכנסה הברוטו ובתמורה דואגת להכול, מהפרסום הרב-ערוצי ועד שירותי הצ'ק-אאוט. בשני המקרים, מדובר בהכנסה היוצאת מהכיס לפני שהיא בכלל מגיעה אליו.
השכבה השוחקת ביותר של התוצאה היא, עם זאת, המיסוי. הפעלה כאדם פרטי בהשכרה לטווח קצר משמעה דיווח חודשי של מס הכנסה דרך מנגנון ה-carnê-leão (דיווח חודשי לרשות המסים) על ההכנסה הנטו, עם מדרגה פרוגרסיבית המגיעה במהירות ל-27.5% עבור הכנסות משמעותיות. הפעלה כאישיות משפטית דרך משטר ה-Simples Nacional (משטר מס מפושט לעסקים קטנים בברזיל) בנספח III, כאשר קוד הפעילות מתאים, מורידה את שיעור המס האפקטיבי ל-6% עד 11% מההכנסה הברוטו, בהתאם למחזור 12 החודשים האחרונים. הרפורמה המיסויית, עם ה-IBS וה-CBS (מסים חדשים שמחליפים שורת מסים קיימים) שייכנסו לתקופת מעבר החל מ-2026, מביאה אף היא שיעור מס מורכב על שירותי אירוח שדורש מעקב — הציפייה הסקטוריאלית היא לעומס משולב של 8% עד 12% עבור פעולות המסווגות כשירות, עם משטרים ספציפיים שעדיין בבחינה עבור השכרה לטווח קצר. מי שמתכנן לרכוש כאדם פרטי מתוך אינרציה משאיר על השולחן סכומים משמעותיים.
על הנייר מול מוכן למסירה: INCC, לוחות זמני בנייה והסיכון של ביטול חוזה
הבחירה בין רכישה על הנייר לרכישת דירה מוכנה בפראיה ברבה ב-2026 אינה בעלת תשובה אחת. ישנם משקלים נגדיים קונקרטיים שיש להעריך. ברכישה על הנייר, המשקיע נכנס עם תשלום מקדמה של 15% עד 25% מהערך, פורס את היתרה במשך הבנייה כשהיא מתעדכנת לפי ה-INCC (מדד עלויות הבנייה הברזילאי), ומתחיל להפיק הכנסה רק 24 עד 36 חודשים מאוחר יותר. ה-INCC המצטבר ב-12 חודשים סגר את 2024 סביב 6.8% ונע במהלך 2025 בין 5.5% ל-7.2% לפי FGV. ה-CUB-SC, המדד הסקטוריאלי המתפרסם על ידי Sinduscon-SC (איגוד הקבלנים של סנטה קטרינה), התנדנד בטווח דומה. בבנייה של 30 חודשים, האפקט המצטבר יכול להוסיף 14% עד 20% לערך החוזה המקורי — לחץ ממשי על תזרים המזומנים של הקונה.
"העלייה בערך בין השלב הראשוני להעברת המפתח בחוף מבוסס כמו פראיה ברבה מספקת בדרך כלל פרמיה של 18% עד 30% על מחיר המחירון ההתחלתי, אך זה מתממש רק אם מחזור הספיגה של הפרויקט בריא ואם הזווית המקרו-כלכלית לא מתהפכת. מי שנכנס על הנייר חייב להבין שהוא מהמר במקביל על הקבלן, על מחזור הריבית ועל הביקוש העתידי."
בצד החיובי של רכישה על הנייר נמצאת העלייה בערך בין השלב הראשוני להעברת המפתח — היסטורית בין 18% ל-30% בחופים בעלי ביקוש חזק לאורך החוף הצפוני של סנטה קטרינה, על פי נתוני Secovi-SC (לשכת הנדל"ן של סנטה קטרינה) ו-CBIC (לשכת הבנייה הברזילאית). יש גם יתרון תזרימי-מס: המשקיע פורס את התשלום במקום להוציא את כל הסכום במכה אחת, מה שמאפשר שמירת הון פנוי בריבית CDI במהלך הבנייה. יש גם מגוון רחב יותר של יחידות זמינות, ובחירה של קומה ונוף.
בצד הסיכון נמצא העיכוב, שגם אצל קבלנים מסורתיים כמעט אף פעם אינו אפס בבנייה חופית. ישנו ביטול החוזה, המוסדר בחוק 13.786/2018, המגביל את ההחזר לקונה הפורש לסך של בין 50% ל-75% מהסכום ששולם — מחסום משמעותי למי שיצטרך לצאת לפני המסירה. ישנו סיכון הספיגה: השקות בו-זמניות עלולות להציף את הסגמנט ולעצור את עקומת המחירים. וישנו לבסוף סיכון הקבלן — מנגנון ההפרדה הרכושית (patrimônio de afetação) פותר חלק מהבעיה, אך מחייב את המשקיע לאמת זאת רשמית בחוזה, לרשום את הסעיף בטאבו ולעקוב אחר דוחות בנייה רבעוניים.
רכישת דירה מוכנה הופכת את היוצרות. היא יקרה יותר למטר רבוע, דורשת הוצאה מלאה או מימון SBPE (משטר מימון נדל"ן ברזילאי) בריביות שב-2026 עדיין נעות מעל 11% בשנה, אך מתחילה לייצר תזרים מזומנים באופן מיידי. עבור משקיע עם הון זמין הרוצה הכנסה כבר בשנת 2026, הדירה המוכנה מספקת ודאות. עבור מי שיש לו אופק של 4 עד 6 שנים וסבולת לסיכוני בנייה, רכישה על הנייר עדיין מספקת בדרך כלל IRR (שיעור התשואה הפנימי) גבוה יותר.
מודלי ניהול: ניהול עצמי, חברת ניהול מקומית ובריכת מלון-דירות
מודל ההפעלה קובע חלק נכבד מהתוצאה הנטו. ניהול עצמי דרך Airbnb ו-VRBO הוא הזול ביותר בעמלות — בין 15% ל-18% לפלטפורמות — אך היקר ביותר בזמן. הוא דורש מהמשקיע לטפל אישית בהודעות בתוך שעה, בתיאום הניקיון, בחידוש המצעים, בבדיקת ליקויים, בכביסה ובשינוי הזמנות. המודל עובד עבור מי שגר במרחק של עד שעת נסיעה מהנכס ובעל פניות. עבור משקיע שאינו תושב מקומי, הוא הופך בדרך כלל לכאב ראש בתוך שלוש עונות.
חברת הניהול המקומית היא הדרך הדומיננטית בפראיה ברבה. חברות מתמחות מפעילות תיקים של 30 עד 200 יחידות, עם פרסום מסונכרן ב-Airbnb, VRBO, Booking, Decolar ובאתרים עצמיים, מערכת תמחור דינמית וצוות תפעול ייעודי. הן גובות בין 20% ל-30% מההכנסה הברוטו — חלקן הזולות יותר פועלות עם דמי ניהול חודשיים קבועים בתוספת עמלה נמוכה יותר, מודל שמגן על המפעיל בעונת השפל. הגידול ב-RevPAR בניהול מקצועי בדרך כלל מפצה על הפער בעמלה: מחקרים סקטוריאליים של Airbnb ברזיל מציינים שמודעות המנוהלות באופן מקצועי מתפקדות 30% עד 50% מעל ממוצע הניהול העצמי במונחי RevPAR.
המודל השלישי הוא בריכת המלון-דירות (condo-hotel pool), נפוץ בחלק מההשקות שמספקות יחידות עם ריהוט סטנדרטי וניהול אחיד. בו, המשקיע מוותר על תפעול בודד ומקבל חלוקה יחסית של תוצאת הבריכה, לאחר ניכוי עלויות ודמי ניהול. הרווח הוא הוודאות והפטור התפעולי. ההפסד הוא הגמישות — בעל הנכס לא בוחר מתי להשתמש, לא שולט בתמחור ותלוי באיכות הניהול. עבור פרופילים מוסדיים או קונים הרוצים מעורבות אפסית, יש לכך טעם. עבור משקיע השואף למקסם תוצאה, רק במקרים נדירים.
סיכונים מבניים ושלוש הטעויות שמחסלות את התזה
ניתוח הוגן של כל נכס נדל"ני מתחיל בסיכונים, לא בפוטנציאל. בפראיה ברבה, שלושה סיכונים מבניים ראויים להדגשה לאופק 2026–2030. הראשון הוא רוויית ההיצע: ציר פראיה ברבה–Brava Beach קלט, על פי נתונים מאוחדים של ABRAINC ושל Sinduscon, יותר מ-40 השקות של פרויקטים אנכיים בשבע השנים האחרונות, עם פרופיל דומיננטי של סטודיו ויחידות בעלות חדר שינה אחד. הספיגה הייתה בריאה, אך המלאי העתידי מפעיל לחץ על עקומת התעריפים אם קצב ההשקות החדשות לא יואט.
השני הוא הסיכון הרגולטורי. הרגולציה של השכרה לטווח קצר בעיריות תיירותיות בברזיל נמצאת בתסיסה. ב-2025, איטאז'אי דנה אך לא אישרה מנגנונים של רישום חובה של יחידות, אגרת תיירות והגבלת מספר הלילות בשנה לכל נכס — מודלים בהשראת פלוריאנופוליס ושל ערים אירופאיות. כל שינוי רגולטורי עלול לצמצם את ההיצע הזמין ולהיטיב עם מי שנמצא בתוך השוק הפורמלי, אך גם להוסיף עומס מיסויי או תפעולי. מעקב אחר לוח הזמנים החקיקתי העירוני הפסיק להיות אופציה למשקיע רציני.
השלישי הוא העונתיות הקיצונית ונזילות המכירה החוזרת. ההכנסה של ינואר יכולה להוות 20% עד 25% מסך השנה, מה שיוצר תזרים מזומנים בלתי-סדיר ומחייב רזרבת הון לחודשים החלשים. במכירה החוזרת, סגמנט הסטודיו בפראיה ברבה אכן בעל שוק, אך ההמרה יוצאת בערך הקרוב יותר ל-CUB מאשר לשיא ספקולטיבי — מי שצריך לממש בתוך 60 ימים בדרך כלל משאיר 8% עד 15% של הנחה על השולחן.
באשר לטעויות, שלוש חוזרות בתדירות מדאיגה. הראשונה היא הקרנת תשואה לשנה השלמה על בסיס תעריף של ערב ראש השנה האזרחית. זו הדרך המהירה ביותר לנפח את הגיליון ולקבל החלטה שגויה. השנייה היא התעלמות מ-INCC ומ-CUB-SC בחוזה רכישה על הנייר, התייחסות לערך המודעה כאל קבוע — ב-30 חודשי בנייה, ההצמדה עלולה לאכול את כל שולי הרווח שהמשקיע דמיין שיתפוס בעליית הערך. השלישית היא הקטנה של דמי הוועד: רכישת סטודיו בבניין עם מתחם פנאי עשיר ללא בדיקת התחזית התקציבית של הפרויקט המסיים זהה לחתימה על המחאה חודשית שערכה האמיתי מתגלה רק אחרי אישור האכלוס.
קיימת בנוסף טעות רביעית הראויה לאזכור: זרים הרוכשים כאדם פרטי ללא ייעוץ מיסויי מובנה משלמים בסופו של דבר מס הכנסה בברזיל על ההכנסה וגם מתמודדים עם מיסוי במדינת המקור משום שאינם מפעילים נכון את אמנות המס הכפול שברזיל מקיימת עם למעלה מ-30 מדינות. עבור משקיע זר, הקמת המבנה דרך חברה אחזקתית ברזילאית או דרך אישיות משפטית במשטר Simples היא בדרך כלל תנאי מקדים לכך שההפעלה תעמוד מבחינה כלכלית.
מסקנה: מתי פראיה ברבה הגיונית ב-2026
פראיה ברבה ממשיכה להיות אחת מנקודות החוף המבוססות ביותר במדינת סנטה קטרינה להשכרה לטווח קצר, עם יסודות אמיתיים — תזרים תיירותי מבוסס, ביקוש עסקי קבוע מתוך מתחם הנמלים, עליית ערך היסטורית מעל ה-INCC ושיעור היוון תחרותי בתרחיש המתון. אך התשובה לשאלת הכותרת אינה "כן" אוניברסלי. זה "תלוי" תובעני. סטודיו להשכרה לטווח קצר בפראיה ברבה משתלם ב-2026 כאשר: שיעור ההיוון הנטו הצפוי עולה על ה-CDI הנטו בלפחות 2 נקודות אחוז בעודף בריא, הרכישה מתבצעת בבניין עם מתחם פנאי מלא וניהול מוכשר, מבנה המס מאורגן (Simples או חברה אחזקתית), ולמשקיע יש אופק מינימלי של 7 שנים כדי למצע את העונתיות ולספוג סיכוני מכירה חוזרת.
למי שמתאים לפרופיל הזה — והפורטל הזה מלווה משקיעים עם כרטיס כניסה של 600,000 עד 1.2 מיליון ריאל ברזילאי הבוחנים בדיוק את ההחלטה הזו — שווה להכיר פרויקטים עם יסודות הניתנים לאימות וממשל תאגידי שקוף, כדוגמת אלה ש-SIDE Empreendimentos מספקת בציר איטאז'אי–פראיה ברבה תוך מיקוד במוצר המכויל לפרופיל המשקיע הזה. למי שנמצא בצעדים הראשונים של הניתוח, ראוי לחשוד בכל תחזית המבטיחה תשואה דו-ספרתית בלי להציג את גיליון העלויות שמאחוריה. בשוק ההשכרה לטווח קצר, ההפרש בין הברושור לבין הגיליון האמיתי הוא בדרך כלל בדיוק גודלה של התשואה שהובטחה.