プライア・ブラバのスタジオ投資 2026年版:本当の収支計算
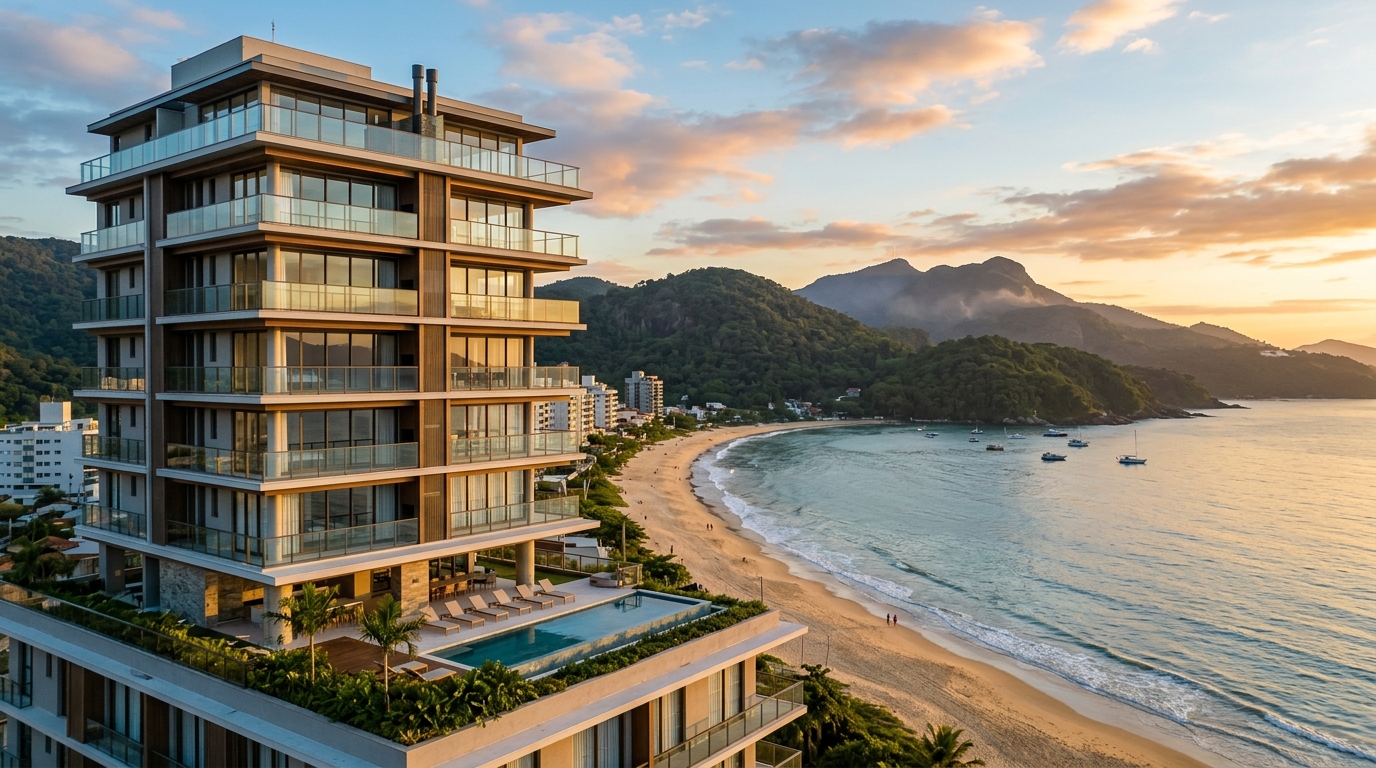
2024年1月から2025年末にかけて、ブラジル・サンタカタリーナ州プライア・ブラバ(Praia Brava)の広告平均単価は1平方メートル1万4千レアル台から1万8千レアルを超え、不動産価格指数FipeZapと地元仲介会社のデータを照合すると24か月で28%以上の上昇となった。この間、ブラジル中央銀行のSelic(基準金利、日本の政策金利に相当)はほぼ一貫して年11%を超える水準で推移していた。日本の不動産投資家から見れば、政策金利10%超の環境で不動産価格が二桁上昇しているという事実そのものが、ブラジル市場の独特な構造を示している。2026年に海に面した30〜45㎡のスタジオを取得しようとする投資家が契約書にサインする前に答えるべき問いは一つだけだ——パンフレットの装飾を剥がし、表計算ソフトに数字を載せたとき、本当に収支は合うのか。本稿はブラジル南部・北サンタカタリーナ海岸の夢物語を売るものではない。市場で出回る計算式を解体し、営業現場で決まり文句となっている「年率15.5%」という参照値の根拠を検証し、管理費・仲介手数料・税金を差し引いた後に手元に残る金額——多くも少なくも——を提示する。
背景として、日本の投資家がブラジル沿岸の短期賃貸物件に注目する理由を整理しておく。日本国内のワンルームマンション投資は表面利回り5〜7%、税引後の実質利回りは2〜4%程度に縮小しているのが現状だ。為替リスクを織り込んでもなお二桁の純利回りを狙える海外市場は限られており、ポルトガル・スペイン・ドバイなどと並んでブラジル沿岸が選択肢に挙がる。しかしブラジル特有のインフレ、税制、通貨レアルのボラティリティを無視した収支計算は、現地の営業資料を翻訳しただけでは見えてこない。本稿は、その「見えない部分」を可視化するための実額分析である。意思決定の判断材料として、感情を排した数字の比較ができる構造に落とし込むことを目的とする。
投資家のレーダーに入ったプライア・ブラバ:なぜスタジオが主力商品になったのか
プライア・ブラバは、もはやサンタカタリーナ州の夏のリゾート地という位置づけだけではない。APM TerminalsとPortonaveのデータによれば、イタジャイ(Itajaí)−ナヴェガンチス(Navegantes)港湾複合体は2024年に180万TEU(20フィートコンテナ換算)を超える取扱量を記録した。これは南米全体でも有数の規模であり、短期・中期滞在向けのエグゼクティブ宿泊需要を恒常的に生み出している。船長、貨物検査員、物流専門職、海洋プラットフォーム要員などが、従来3月から11月までほとんど存在しなかったオフシーズンの需要層を支えるようになった。観光オンリーの海岸町から、年間を通じた稼働が成り立つマイクロマーケットへの転換である。
ハイシーズンにプライア・ブラバを選ぶ観光客の属性も追い風となる。隣接するバウネアリオ・カンボリウ(Balneário Camboriú)やボンビーニャス(Bombinhas)よりも一回り高い予算層が中心で、プライバシー、コンドミニアム内のレジャー設備、テーマパークのベト・カレロワールド(Beto Carrero World)やナヴェガンチス国際空港への近さが重視される。彼らは安宿には泊まらない。要求するのは独立したアパートメント、上質なマットレス、設備の整ったキッチン、デジタルチェックイン。30〜45㎡、1ベッドルーム、海側バルコニーとシュラスケイラ(ブラジル式バーベキューグリル)付きのスタジオは、この需要層に低めの取得コストで応える設計であり、平米あたりの平均日単価は2〜3ベッドルームの大型物件よりも明確に高い。物件単体としての投下資本効率が良いため、投資家の流入が加速した。
地理的な位置づけも理解しておきたい。プライア・ブラバはイタジャイ市の北端に位置する全長約3kmの海岸線で、丘陵に挟まれたコの字型の地形が大西洋の強風を遮り、ブラジル南部としては波が穏やかで遊泳に適した数少ないビーチの一つだ。サンタカタリーナ州の州都フロリアノーポリス(Florianópolis)からは陸路で約2時間、サンパウロからは国内線で約1時間。日本からのアクセスはサンパウロ・グアルーリョス空港経由で計24〜30時間となる。距離は明確な制約だが、現地滞在を週単位で計画すれば運営代行との対面ミーティングや物件視察を年1回の出張に集約できる距離感である。
2026年のマクロ環境もこのテーゼを補強する。中央銀行の市場予想集計レポート(Focus)によれば、2026年のSelicは年10〜11%で推移する見通しだ。個人投資家がブラジルの代表的指標金利CDI(銀行間貸出金利、日本のTIBORに近い)に連動する商品で運用した場合、源泉所得税(保有期間に応じて22.5%から15%へ逓減)を差し引いた実質利回りは中期保有で年8.5〜9%程度に達する。したがって不動産はいかなる資産であれ、表面利回りではなく税引後の純利回りでこの水準を超えなければならない——そして短期賃貸目的のスタジオ投資の多くが躓くのは、まさにこの「ブラジル国内のリスクフリーリターンが高い」という構造的なハードルなのだ。
日本人投資家固有の論点として、為替リスクの扱いがある。レアル/円相場は過去5年でおよそ20〜35円のレンジで推移し、ボラティリティは新興国通貨として平均的だ。レアル建てで年9%の純利回りを得ても、円換算で評価する場合は通貨減価のリスクを別途織り込む必要がある。実務的には、購入後にレアル建ての賃貸収入をそのまま現地で再投資し、出口戦略の段階でのみ円転を考えるという「自然ヘッジ」が一般的なアプローチとなる。為替先物による完全ヘッジはコストが高く、長期保有では現実的でない。
実額計算:日単価、稼働率、RevPAR、純キャップレート
市場では、プライア・ブラバはバケーションレンタル収益でブラジル国内ベスト4の海岸であり、年間表面利回りは約15.5%と広く語られている。この数字は物件管理プラットフォームが公表する商業ランキングに登場し、根拠もある——ただし虫眼鏡を当てて読む必要がある。多くの場合、特定時点の取得価格に対する管理費・手数料・所得税・空室控除前の表面利回りを指している。純額フィルターを通すと数字は明確に縮む。日本人投資家が海外不動産で表面利回りに惑わされて失敗するパターンと同じ構造である。
2026年の現実的な収支計算は日単価から始まる。ハイシーズン(12月15日〜2月28日+カーニバル期間)には、レジャー施設の整った建物にある家具付きスタジオは、階層・眺望・海岸からの距離に応じて1泊650〜1,100レアル(およそ2万〜3万4千円相当、為替変動あり)。ローシーズンは220〜380レアルに下落する。実際の稼働率は——メンテナンスブロックとチェックアウト間の空白期間を控除したうえで——適切に運営されている物件で年60〜75%。85%や90%を見込む投資家は、ピーク期だけを切り取って見ている。日本の民泊運営でも同様の傾向がある通り、年平均稼働率が80%を超えるのは稀なことだ。
35㎡スタジオで上記のミックスを実現できる場合、365日平均のRevPAR(販売可能ユニットあたり収益)は220〜340レアル。年間総収入は8万〜12万4千レアル。取得価格85万レアル——現在の新築価格帯では一般的な水準——の物件であれば、表面利回りは9.4〜14.6%となる。15.5%という参照値は実在するが、それはカーブの上端、しかもコスト控除前の話だ。以下の表は保守的、中庸、強気の3シナリオを示す。
| 変数 | 保守シナリオ | 中庸シナリオ | 強気シナリオ |
|---|---|---|---|
| 取得価格 | 95万レアル | 85万レアル | 78万レアル |
| 年間平均日単価 | 320レアル | 380レアル | 450レアル |
| 稼働率 | 60% | 68% | 75% |
| 年間総収入 | 70,080レアル | 94,316レアル | 123,187レアル |
| 表面利回り | 7.4% | 11.1% | 15.8% |
| 総コスト(約32%) | 22,426レアル | 30,181レアル | 39,420レアル |
| 年間純収入 | 47,654レアル | 64,135レアル | 83,767レアル |
| 純キャップレート | 5.0% | 7.5% | 10.7% |
純キャップレート——固定収益商品と比較するうえで意味を持つ指標——は、シナリオ次第で5%から10.7%まで幅がある。保守シナリオではCDIの税引後利回りに負ける。中庸では引き分け。強気のみ、平均日単価がカーブを上回り稼働率もピークに近いという前提で、明確に上回る。したがって投資テーゼは普遍的なものではない。プライア・ブラバ内のどこに位置するか、何階か、眺望、家具のグレード、運営の質に左右される。手探りでスタジオを買うのは、物件にそれが提供できない以上のパフォーマンスを要求することと同義だ。
表中の「総コスト約32%」の内訳を分解すると、次のように構成される——管理費(年間収益の14〜18%)、運営代行手数料(18〜25%)、IPTUと火災保険(2〜4%)、設備修繕引当(3〜5%)、所得税(個人で運営する場合8〜15%、法人化すれば3〜6%)。投資家が陥りがちな誤りは、これらを「いつか発生する経費」として年次収支に薄く塗り広げ、実際には季節性で偏った負担として襲ってくる現実を無視することだ。とりわけ家具・家電の更新費用は5〜7年に一度まとまった支出となり、引当を月次で積んでおかなければキャッシュフローを直撃する。
見えないコスト:管理費、IPTU、手数料、税金
用心しない投資家の収支を崩すのは、ショーウィンドウに並ぶ物件価格ではなく、その後に来るランニングコストだ。プライア・ブラバの新築物件で温水プール、グルメスペース、フィットネス、サウナ、共有ランドリー、24時間管理を備える場合、スタジオの月額管理費はほぼ確実に950レアルを下回らず、プレミアム物件では1,400レアルを超える。年換算で1.14万〜1.68万レアル、収益が発生する前に吸収しなければならない金額だ。日本のマンション管理費とは桁が違う水準であることに留意したい。
イタジャイ市のIPTU(都市建物・土地税、日本の固定資産税に相当)は住宅用物件で評価額の0.3〜0.8%で、市の評価額表(planta genérica de valores)は定期的に改定される。評価額60万レアル前後のスタジオであれば年間1,800〜4,800レアルを見込むべきだ。ごみ収集税、コンドミニアムが強制する火災保険を加えると、ほぼあらゆるシナリオで固定費の年間下限は1.5万レアルを超える。
注意すべきは、イタジャイ市が短期賃貸物件に対して住宅用ではなく商業用評価額表を適用する可能性を、過去2年の市議会審議で議論してきたことだ。実現すれば現状0.3〜0.8%の税率が1.0〜1.5%程度まで引き上がる可能性があり、年間IPTU負担が倍近くに拡大する。投資テーゼを組む際は、現行税率ではなく中立またはやや保守的な想定で耐性をチェックすべきである。同様に、市の評価額表(planta genérica de valores)は周期的に上方改定されるため、購入時点での低い評価額が長期にわたって維持される保証はない点も考慮しておきたい。
次のレイヤーは仲介手数料だ。AirbnbとVRBOはスプリット方式(ホスト負担+ゲスト負担)の合計で、予約額の15〜18%を徴収する。プラットフォーム経由の自主運営は時間との戦いを意味する——1時間以内のメッセージ対応、チェックイン、清掃、洗濯、損傷点検。3か月試して撤退する投資家は珍しくない。代替案は地元の運営代行会社で、総収入の20〜30%を取る代わりに広告掲載から滞在後対応まで一手に引き受ける。いずれにせよ、財布に入る前に流出する収益だ。
しかし結果を最も削るのは税負担である。個人として短期賃貸を運営する場合、月次でcarnê-leão(個人事業所得申告)を提出し、累進税率で課税される。金額が増えると速やかに最高税率の27.5%に達する。法人化してSimples Nacional(中小企業向け簡素化国民税制)の付表IIIで運営すれば(事業分類コードCNAEが適合する場合)、実効税率は過去12か月の売上高に応じて総収入の6〜11%まで下がる。2026年から段階導入が始まるブラジルの税制改革(IBSとCBSという新たな付加価値税の枠組み)も、宿泊サービスに対するハイブリッド税率を導入する。業界の見立てではサービスとして分類される場合の合算税率は8〜12%、ただし短期賃貸については特別制度が検討されている段階だ。慣性で個人購入を選ぶ投資家は、確実にテーブルの上に金を残していることになる。
売却時のキャピタルゲイン税も見落とせない。ブラジルでは不動産売却益に対し15〜22.5%の累進的キャピタルゲイン税が適用される。ただし保有期間中のINCC連動補正、取得関連諸費用(公証手数料、登録料、ITBI不動産譲渡税など、一般に取得価格の4〜6%)、改装費用などを取得原価に算入できる場合がある。法人保有の場合は別の税制が適用され、Simples以外では実効税率がより高くなることもある。出口戦略を組む段階では、必ずブラジルの税理士(contador)と日本の税理士の双方に事前確認を取ることが推奨される。
青田買いか完成物件か:INCC、工期、解約リスク
2026年のプライア・ブラバで、planta(青田買い、未完成物件の購入)と完成物件のどちらを選ぶべきかに単一の答えはない。具体的なトレードオフを比較計量する必要がある。青田買いでは、頭金として総額の15〜25%を入れ、残額を工期中にINCC(建設コスト指数)で補正しながら分割払いし、運用開始は24〜36か月後となる。FGV(ジェトゥリオ・ヴァルガス財団)が公表する12か月累積INCCは2024年末で約6.8%、2025年は5.5〜7.2%で推移した。建設業界団体Sindusconが公表するCUB-SC(サンタカタリーナ州標準建設単価)もほぼ同水準で動いている。30か月の工事期間中、複合効果として元の契約金額に14〜20%が上乗せされる可能性がある——買主のキャッシュフローへの現実的な圧力だ。
「プライア・ブラバのような確立されたビーチでは、ローンチから引き渡しまでの値上がりは当初表示価格に対して18〜30%のプレミアムをもたらすのが通例です。しかしこれは販売吸収サイクルが健全で、マクロ経済の地合いが反転しない場合にのみ実現します。青田買いに入る投資家は、デベロッパー、金利サイクル、将来需要に同時に賭けていることを理解する必要があります。」
青田買いの利点としては、ローンチから引き渡しまでの値上がりがある。Secovi-SC(不動産業組合)とCBIC(ブラジル建設業会議所)のデータによれば、需要の強い北サンタカタリーナ海岸の場合、歴史的に18〜30%。資金面の利点もある——資産全額を一度に支出するのではなく分割払いにできるため、工事期間中は資本を固定収益商品(CDI連動)で運用し続けられる。それに加えて、ユニット数、階層、眺望の選択肢が広い。早期に入った購入者ほど選択肢が広く、後半は残った在庫から選ぶことになる。
リスク面ではまず工期延滞がある。大手デベロッパーでも海岸沿いのプロジェクトでゼロになることはまずない。次に解約リスク——2018年の法律13,786号により、購入者の解約時に返金される金額は支払い済額の50〜75%に制限される。引き渡し前に手放す必要が生じた人にとっては重大な制約だ。販売吸収リスクもある——同時期の複数ローンチがセグメントを飽和させ、価格曲線を抑え込む可能性がある。そして最後にデベロッパー破綻リスクがある。「patrimônio de afetação」(プロジェクト隔離制度、デベロッパーの倒産から物件資産を法的に切り離す仕組み)が問題の一部を解決するが、契約書での明記、登記所での登録、四半期ごとの工事進捗報告書のフォローが投資家側に求められる。
完成物件の購入は構図を逆転させる。平米単価は高く、全額自己資金または2026年でも年11%を超えるSBPE(住宅貯蓄融資制度、ブラジルの住宅ローン制度)が必要だが、即座にキャッシュフローを生み出す。手元資金があり2026年から収益を得たい投資家には、完成物件が予測可能性を提供する。4〜6年の投資地平と工期リスクへの許容度を持つなら、青田買いがIRR(内部収益率)で上回る傾向は依然として残る。海外投資家の場合、為替リスクを工期中に固定する手段が限られる点も考慮材料となる。
外国人投資家がSBPEを利用することは制度上不可能ではないが、現実的にはハードルが高い。ブラジル国内の銀行は与信判断に国内雇用証明や信用履歴(SPC/Serasaスコア)を要求し、非居住者は審査を通過しづらい。仮に通過しても利率は居住者向けより1〜2ポイント高く、頭金比率は50%以上を求められるのが通例だ。したがって日本人投資家の事実上の選択肢は、全額自己資金、または日本国内での借入(円ベースのアパートローン担保活用など)を組み合わせる戦略となる。レアル建てのキャッシュフローで円建て借入の元利を返済する場合、為替変動は元本維持にも影響する点を投資判断に組み込む必要がある。
運営モデル:自主運営、地元運営代行、コンドホテルプール
運営モデルは純収益の大部分を決定する。AirbnbとVRBO経由の自主運営は手数料面で最安——プラットフォーム手数料15〜18%——だが、時間コストは最も高い。1時間以内のメッセージ対応、清掃の調整、リネン補充、損傷点検、洗濯、予約変更を投資家が自ら担う必要がある。物件から車で1時間以内に住み、時間に余裕のある人には機能する。非居住型投資家、特に海外居住の投資家にとっては、3シーズンで頭痛の種になるのが通例だ。
プライア・ブラバで主流なのは地元運営代行だ。専門会社は30〜200ユニットのポートフォリオを運用し、Airbnb、VRBO、Booking、Decolar(南米最大の旅行サイト)、自社サイトでの広告同期、動的価格カレンダー、自前の運営チームを抱える。手数料は総収入の20〜30%——一部はオペレーター側のオフシーズンリスクを軽減する月額固定料+低率コミッションのハイブリッド体系を採用する。プロ運営によるRevPAR向上はコミッション差を相殺するのが通例で、Airbnb Brasilのセクター分析によればプロ運営のリスティングは自主運営の平均をRevPARで30〜50%上回るとされる。日本人投資家のように物件を直接管理できない立場の場合、この経路が現実解となる。
第三のモデルはコンドホテルプール(プール制運営)で、画一的な家具と一元運営でユニットを引き渡すローンチに見られる。投資家は個別運営を放棄し、コストと運営手数料を控除した後のプール収益を持分按分で受け取る。利点は予測可能性と運営からの解放。欠点は柔軟性の喪失——所有者は利用時期を選べず、価格設定を制御できず、運営の質に依存する。機関投資家プロファイルや関与ゼロを望む購入者には合理的。最大化を狙う投資家には稀にしか合わない。日本の投資型ホテルファンドに似た構造と理解すればわかりやすい。
海外居住の日本人投資家が現実的に選びうるのは、地元運営代行かコンドホテルプールの二択である。自主運営は時差・言語・距離の三重の壁により事実上不可能だ。地元運営代行を選ぶ場合、契約前に最低限確認すべきは次の5点である——過去2年のRevPAR実績、解約条項、収益送金の頻度と銀行費用、損傷時の補償範囲、そして決算報告の頻度と書式。ブラジルの口座から日本への送金は、両側の銀行手数料に加え、海外送金規制に基づく書類提出が必要であり、月次精算か四半期精算かで実質手取りが変わる場合がある。
構造的リスクとテーゼを葬る3つの過ち
あらゆる不動産資産の誠実な分析はポテンシャルからではなくリスクから始まる。2026〜2030年の地平で、プライア・ブラバには注目すべき構造的リスクが3つある。第一は供給過多だ。ABRAINC(ブラジル不動産デベロッパー協会)とSindusconの集計データによれば、プライア・ブラバとブラバ・ビーチ軸では過去7年間で40件超の垂直プロジェクトがローンチされ、スタジオと1ベッドルームが主流だった。これまでの販売吸収は健全だが、将来在庫は新規ローンチのペースが減速しなければ日単価カーブを圧迫する。
第二は規制リスクだ。ブラジルの観光都市における短期賃貸規制は変動期にある。2025年、イタジャイ市議会は強制登録、観光税、物件あたり年間宿泊数上限——フロリアノーポリスや欧州主要都市の事例を参考にしたモデル——を議論したが、現時点では採択していない。規制変更があれば運用可能な供給が縮小し、正規市場参加者には利益となる一方、税負担や運用負担の追加もありうる。市議会の立法カレンダーを追うことは、もはや真剣な投資家にとってオプションではない。
第三は極端な季節性と転売時の流動性だ。1月の収入が年間収益の20〜25%を占める可能性があり、不規則なキャッシュフローと弱い月のための資本準備を要求する。転売市場については、プライア・ブラバのスタジオセグメントにマーケットはあるが、投機的ピーク値ではなくCUB寄りの価格で売却される。60日以内に流動化する必要があれば通常8〜15%の割引を吐き出すことになる。海外投資家にとっては、レアル安局面での売却は円換算で二重のダメージとなりうる。
第四のリスクとして、近年顕在化している気候・環境リスクにも触れておく。2024年から2025年にかけて、サンタカタリーナ州沿岸では満潮位の上昇と豪雨による浸食事象がメディアで報じられた。プライア・ブラバの中心部は丘陵が背後にあるため海岸線後退の影響を受けにくい立地だが、低層階や1階のレジャー設備が高潮時に浸水するケースは隣接地域で発生している。購入前に対象物件の標高、浸水履歴、コンドミニアム保険のカバー範囲を確認することは、もはや精緻なデューデリジェンスの一部となっている。
3つの過ちは憂慮すべき頻度で繰り返される。第一は年間収益性を年末年始の日単価で見積もること。スプレッドシートを膨らませ誤った決定をする最速の方法だ。第二は青田買い契約におけるINCCとCUB-SCの無視——広告価格を固定額として扱う姿勢である。30か月の工事期間で、調整が投資家が値上がりで捕捉すると想定していたマージン全体を食い尽くしうる。第三は管理費の過小評価——豪華なレジャー施設付き物件のスタジオを購入する際に既存物件の予算予測を確認しないのは、実額が判明するのが居住許可(habite-se、日本の検査済証に相当)取得後となる毎月の白紙小切手にサインすることと同義だ。
4つ目の過ちも記録に値する:個人として購入する外国人投資家が税務助言を構造化せず、ブラジル国内で受領収入に所得税を支払い、さらに本国でも課税される——ブラジルが30か国以上と締結している租税条約を適切に発動しないことが原因である。日本もブラジルとの間に二重課税防止のための取極を持つが、適用には正しい申告手続きが必要だ。外国人投資家にとってブラジル国内の資産管理ホールディング、またはSimplesに分類される法人を経由した構造化は、経済的合理性を確保するための前提条件となる場合が多い。
具体的な手順を補足すれば、ブラジルでの不動産取得には外国人納税者番号CPF(個人)またはCNPJ(法人)の取得が前提となり、これは在日ブラジル領事館経由で申請可能だ。取得した不動産の登記は所在地のCartório de Registro de Imóveis(不動産登記所)で行われ、海外送金の証跡として中央銀行への登録(RDE-IED)も併せて実施する。この登録を怠ると、将来売却益を日本へ送金する際に通関書類が整わず、レアル建てのまま身動きが取れなくなる事例が報告されている。形式的な手続きに見えるが、出口戦略に直結する重要なステップである。
結論:2026年にプライア・ブラバが意味を持つとき
プライア・ブラバはサンタカタリーナ海岸で最も堅固な短期賃貸市場の一つであり続けている——観光フローの確立、港湾複合体からの恒常的なエグゼクティブ需要、INCCを上回る歴史的値上がり、中庸シナリオでの競争力ある純キャップレートという実体ある基本要因に支えられている。しかしタイトルの問いへの答えは、普遍的な「イエス」ではない。要求度の高い「条件次第」である。2026年プライア・ブラバのスタジオが投資として意味を持つのは、次のすべてが揃ったときだけだ——予測純キャップレートがCDI税引後利回りを少なくとも2ポイント上回る余裕を持つこと、購入する物件がレジャー設備の整ったコンドミニアムで運営が有能であること、税務モデルが構造化されていること(SimplesまたはホールディングPJ)、そして投資家が季節性と転売リスクを希釈するための最低7年の保有地平を持つこと。
このプロファイルに該当する投資家にとって——本ポータルはまさにこの種類の意思決定を検討する60万〜120万レアルの予算帯投資家に伴走している——検証可能なファンダメンタルズと透明性のあるガバナンスを持つプロジェクトを知る価値がある。SIDE Empreendimentosがイタジャイ−プライア・ブラバ軸で、まさにこの投資家プロファイルに合わせた製品を中心に展開しているのはその代表例だ。分析の初期段階にある人にとっては、コスト表を示さずに二桁の利回りを約束するあらゆる予測を疑うことから始めるべきである。短期賃貸市場では、パンフレットと現実の表計算の差は、約束された利回りの大きさそのものに等しいのが通例である。
最後に、日本人投資家向けの実務的なチェックリストとして次の5項目を提示する。第一に、購入前にデベロッパーの過去5年の引き渡し実績と工期遵守率をSecovi-SCの公開データで確認すること。第二に、契約書のINCC補正条項とpatrimônio de afetação条項を、ブラジル法に精通した日本語または英語対応可能な弁護士にレビューさせること。第三に、税務構造(個人かPJか、ホールディング設立か)を取得前に確定させ、CPF/CNPJ取得と中央銀行RDE-IED登録を並行進行させること。第四に、運営代行候補2社以上から最低24か月のRevPAR実績データを取得し、契約条項を相互比較すること。第五に、出口戦略を取得時点で書面化しておくこと——保有期間、想定売却価格、為替シナリオ別の円換算シミュレーションを含む。これらが揃って初めて、プライア・ブラバのスタジオは「夢」ではなく「資産」として機能する。