استودیو در پراآ براوا ۲۰۲۶: آیا واقعاً صرفه دارد؟
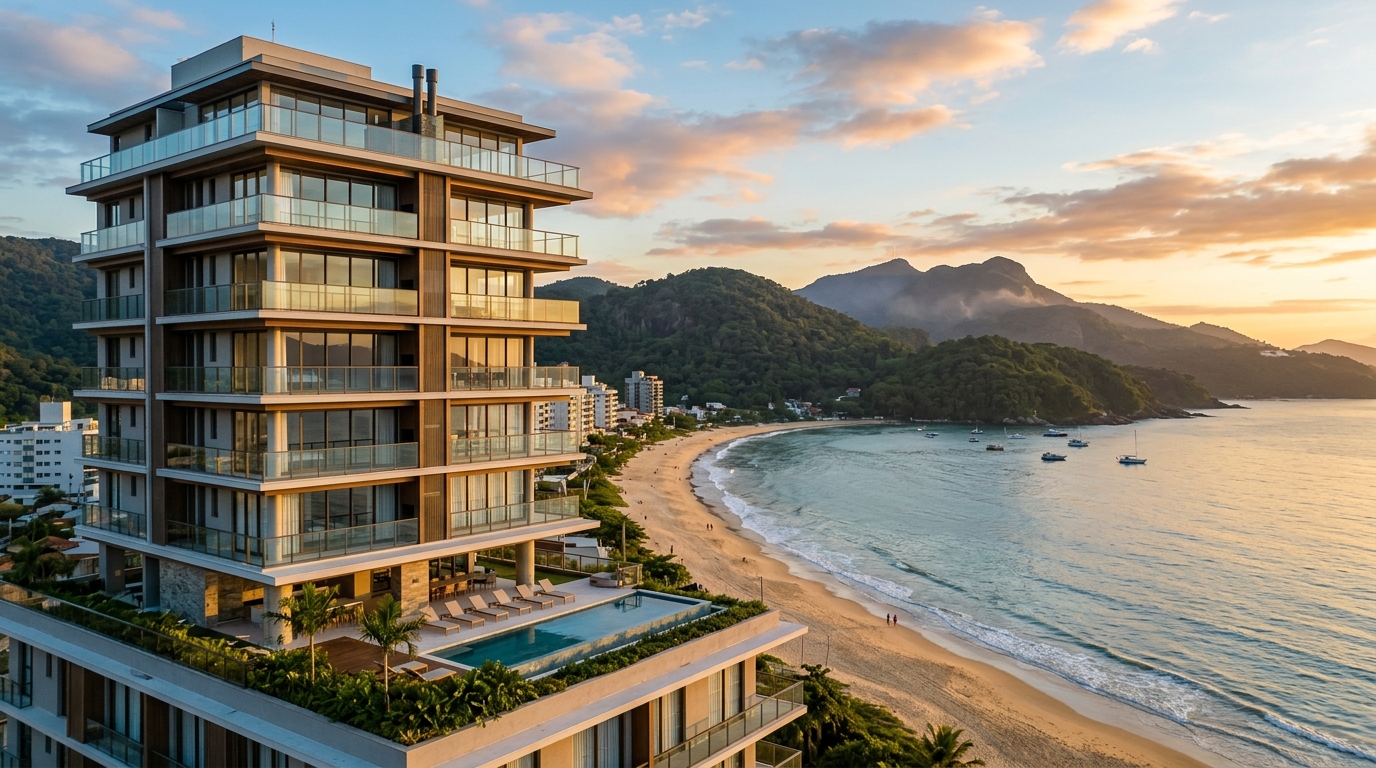
میان ژانویه ۲۰۲۴ و پایان ۲۰۲۵، میانگین قیمت آگهیشده هر مترمربع در ساحل پراآ براوا (Praia Brava) در ایالت سانتا کاتارینای برزیل از حدود ۱۴ هزار رئال (R$، واحد پول برزیل، هر دلار آمریکا حدود ۵ تا ۵٫۵ رئال در همان دوره) از سطح ۱۸ هزار رئال هم عبور کرد — رشدی بیش از ۲۸ درصد در بازهای ۲۴ ماهه، آن هم در دورهای که نرخ بهره پایه بانک مرکزی برزیل (Selic، معادل نرخ سیاستگذاری پولی) تقریباً در سراسر بازه بالای ۱۱ درصد نگه داشته شد. سرمایهگذاری که در سال ۲۰۲۶ به فکر خرید یک استودیوی ۳۰ تا ۴۵ مترمربعی رو به اقیانوس است، پیش از امضای قرارداد باید فقط به یک پرسش پاسخ دهد: وقتی زرقوبرق بروشور را کنار بگذاریم و یک صفحهگسترده روی میز بگذاریم، آیا حساب جور درمیآید؟ این متن قصد ندارد رؤیای سواحل شمال سانتا کاتارینا را بفروشد؛ بلکه میخواهد محاسبات رایج بازار را شکافته، عدد جذاب ۱۵٫۵ درصد سالانه را که به شعار جلسات فروش بدل شده با واقعیت محک بزند و نشان دهد بعد از کسر هزینه مدیریت ساختمان، کمیسیون پلتفرمها و مالیات، چه چیزی واقعاً برای سرمایهگذار باقی میماند.
چرا استودیو در پراآ براوا به محصول غالب بدل شد؟
پراآ براوا دیگر صرفاً مقصدی برای تعطیلات تابستانی اهالی سانتا کاتارینا نیست. تثبیت قطب بندری ایتاجایی–ناوگانتس (Itajaí–Navegantes) که طبق دادههای APM Terminals و Portonave در سال ۲۰۲۴ بیش از ۱٫۸ میلیون TEU (واحد استاندارد کانتینر) جابهجا کرده، تقاضایی دائمی برای اقامت کاری کوتاهمدت و میانمدت ایجاد کرده است. فرماندهان کشتی، تیمهای بازرسی فنی، متخصصان لجستیک و کادر شرکتهای فعال در صنعت فراساحل، لایهای از اشغال را تقویت کردهاند که پیشتر در ماههای مارس تا نوامبر — یعنی فصل افت گردشگری تفریحی — اساساً وجود نداشت.
به این تصویر باید پروفایل گردشگران فصل اوج پراآ براوا را افزود: ظرفیت خرجکرد بالاتر از همسایگانی نظیر بالنئاریو کامبوریو (Balneário Camboriú) و بومبینهاس (Bombinhas)، اولویت دادن به حریم خصوصی، خواست برخورداری از امکانات تفریحی درون مجتمع و نزدیکی به پارک بزرگ بتو کارّرو (Beto Carrero) و فرودگاه ناوگانتس. این مخاطب در پانسیون و مهمانسرای ساده اقامت نمیکند؛ آپارتمان میخواهد، تختخواب باکس، آشپزخانه کامل و چکاین دیجیتال. استودیویی با ۳۰ تا ۴۵ مترمربع زیربنا، یک اتاقخواب، بالکن و تراس مجهز به باربیکیو دقیقاً با این پروفایل جور درمیآید — با هزینه خرید پایینتر و درآمد روزانه به ازای هر مترمربع بالاتر از واحدهای دو و سهخوابه.
زمینه کلان اقتصادی ۲۰۲۶ همین تز را تقویت میکند. بر اساس بولتن Focus (نظرسنجی هفتگی بانک مرکزی برزیل از پیشبینیهای اقتصاددانان بازار)، نرخ Selic در طول سال در محدوده ۱۰ تا ۱۱ درصد چرخش خواهد داشت. این یعنی CDI خالص — شاخص مرجع برای بازدهی اوراق و سپردههای بانکی پس از کسر مالیات تنازلی — برای اشخاص حقیقی در سررسیدهای میانمدت چیزی نزدیک به ۸٫۵ تا ۹ درصد حقیقی تحویل میدهد. هر دارایی غیرمنقول برای جذاب بودن باید نه از این سقف ناخالص، بلکه از مرز خالص آن عبور کند؛ و دقیقاً همینجا است که بسیاری از سرمایهگذاریهای استودیویی در بازار اجاره فصلی زمین میخورند.
عدد واقعی: نرخ شب، اشغال، RevPAR و کپریت خالص
در ادبیات بازار عدد پرتکراری وجود دارد که پراآ براوا را در میان چهار ساحل پربازده برزیل برای اجاره فصلی معرفی میکند، با بازدهی ناخالص سالانه نزدیک به ۱۵٫۵ درصد. این عدد در رتبهبندیهای تجاری پلتفرمهای مدیریت اجاره منتشر شده و پایه واقعی دارد، اما باید با دقت خوانده شود. تقریباً همیشه به بازدهی ناخالص بر ارزش خرید در یک لحظه مشخص اشاره دارد، یعنی پیش از کسر شارژ، کمیسیون، مالیات بر درآمد و نرخ خالیماندن. وقتی فیلتر «خالص» اعمال میشود، عدد بهسرعت آب میرود.
صفحهگسترده واقعبینانه ۲۰۲۶ از نرخ شبانه آغاز میشود. در اوج فصل (۱۵ دسامبر تا ۲۸ فوریه بهعلاوه کارناوال)، یک استودیوی خوبمبله در ساختمانی با امکانات کامل تفریحی در پراآ براوا، شبی بین ۶۵۰ تا ۱٬۱۰۰ رئال — تقریباً معادل ۱۲۰ تا ۲۲۰ دلار آمریکا — اجاره میرود، بسته به طبقه، چشمانداز و فاصله تا شن ساحل. در فصل کمرفتوآمد، این نرخ به ۲۲۰ تا ۳۸۰ رئال سقوط میکند. نرخ اشغال واقعبینانه — پس از کسر روزهای تعمیر و فاصلههای خالی میان چکاوتها — برای واحدهای حرفهایمدیریتشده میان ۶۰ تا ۷۵ درصد سالانه در نوسان است. هر کس عدد ۸۵ یا ۹۰ درصد را به شما عرضه کند، در حال نگاه به قلههای مجزای یک نمودار است، نه میانگین یک سال.
RevPAR (درآمد به ازای هر واحد قابل عرضه؛ معیار استاندارد صنعت هتلداری) برای یک استودیوی ۳۵ مترمربعی کالیبرهشده با این ترکیب، در میانگین ۳۶۵ روزه بین ۲۲۰ تا ۳۴۰ رئال نوسان میکند. ضرب در ۳۶۵ یعنی درآمد ناخالص سالانه بین ۸۰ تا ۱۲۴ هزار رئال. برای ملکی که با قیمت متعارف بازار، یعنی ۸۵۰ هزار رئال (نزدیک به ۱۶۰ هزار دلار آمریکا)، خریداری شده، این بهمعنای بازدهی ناخالص ۹٫۴ تا ۱۴٫۶ درصدی است. عدد مرجع ۱۵٫۵ درصد واقعی است — اما در لبه بالایی منحنی و پیش از کسر هزینهها. جدول زیر سه سناریوی متعارف، از محافظهکارانه تا تهاجمی، را نشان میدهد.
| متغیر | سناریوی محافظهکارانه | سناریوی میانه | سناریوی تهاجمی |
|---|---|---|---|
| ارزش خرید | ۹۵۰ هزار رئال | ۸۵۰ هزار رئال | ۷۸۰ هزار رئال |
| میانگین نرخ شبانه سالانه | ۳۲۰ رئال | ۳۸۰ رئال | ۴۵۰ رئال |
| نرخ اشغال | ۶۰٪ | ۶۸٪ | ۷۵٪ |
| درآمد ناخالص سالانه | ۷۰٬۰۸۰ رئال | ۹۴٬۳۱۶ رئال | ۱۲۳٬۱۸۷ رئال |
| بازدهی ناخالص | ۷٫۴٪ | ۱۱٫۱٪ | ۱۵٫۸٪ |
| کل هزینهها (~۳۲٪) | ۲۲٬۴۲۶ رئال | ۳۰٬۱۸۱ رئال | ۳۹٬۴۲۰ رئال |
| درآمد خالص سالانه | ۴۷٬۶۵۴ رئال | ۶۴٬۱۳۵ رئال | ۸۳٬۷۶۷ رئال |
| کپریت خالص | ۵٫۰٪ | ۷٫۵٪ | ۱۰٫۷٪ |
کپریت خالص — معیاری که برای مقایسه با اوراق درآمد ثابت اهمیت دارد — بسته به سناریو بین ۵ تا ۱۰٫۷ درصد قرار میگیرد. سناریوی محافظهکارانه از CDI خالص عقب میماند. سناریوی میانه با آن مساوی است. تنها سناریوی تهاجمی، با نرخ شبانه بالاتر از میانگین و اشغال نزدیک به قله، با فاصله امن از مرجع خالص پولی پیش میافتد. تز سرمایهگذاری بنابراین بههیچوجه جهانشمول نیست؛ به موقعیت دقیق درون پراآ براوا، طبقه، چشمانداز، کیفیت تجهیز و مهارت تیم مدیریت بستگی دارد. خرید استودیوی فصلی بهصورت ناآگاهانه بهمعنای تحمیل عملکردی بر ملک است که شاید اساساً توان تحویل آن را نداشته باشد.
هزینههای نامرئی: شارژ، عوارض ملکی، کمیسیون و مالیات
آنچه حساب سرمایهگذار بیخبر را بر هم میزند، معمولاً آن چیزی نیست که در ویترین نوشته شده، بلکه چیزی است که پس از خرید سر میرسد. در ساختمانهای نوساز پراآ براوا با استخر آبگرم، فضای گورمه، باشگاه ورزشی، سونا، رختشویخانه مشترک و نگهبانی ۲۴ ساعته، شارژ ماهانه یک استودیو بهندرت زیر ۹۵۰ رئال میآید — و در پروژههای لوکس از ۱٬۴۰۰ رئال هم عبور میکند. در یک سال، این رقم بین ۱۱٬۴ تا ۱۶٬۸ هزار رئال خواهد بود که باید پیش از هرگونه درآمد جذب شود.
IPTU (مالیات سالانه شهرداری بر دارایی شهری برزیل، شبیه مالیات املاک محلی) در ایتاجایی برای واحدهای مسکونی بین ۰٫۳ تا ۰٫۸ درصد از ارزش دفتری شهرداری در نوسان است، با بازنگری دورهای نقشه عمومی ارزشها. برای استودیویی با ارزش دفتری نزدیک به ۶۰۰ هزار رئال، بار سالانهای بین ۱٬۸ تا ۴٬۸ هزار رئال انتظار میرود. اگر عوارض جمعآوری زباله و بیمه آتشسوزی اجباری ساختمان را هم اضافه کنیم، حداقل سالانه هزینههای ثابت ملکی در تقریباً هر سناریویی از ۱۵ هزار رئال عبور میکند.
لایه بعدی، کمیسیون است. Airbnb و VRBO در مدل تقسیمی هزینه، بین ۱۵ تا ۱۸ درصد هر رزرو را — با احتساب کارمزد میهمان و میزبان — برمیدارند. عملیات مستقیم در این پلتفرمها به زمان زیادی نیاز دارد: پاسخگویی پیام در کمتر از یک ساعت، چکاین، شستشو، بازرسی فرسودگی، گردش ملحفه — برنامهای روزانه که بسیاری از سرمایهگذاران سه ماه امتحان میکنند و کنار میگذارند. جایگزین، شرکت مدیریت محلی است که بین ۲۰ تا ۳۰ درصد درآمد ناخالص میگیرد و در عوض همه چیز را از تبلیغات چندکاناله تا پس از اقامت بر عهده میگیرد. در هر دو حالت، این درآمدی است که پیش از رسیدن به جیب صاحب ملک از حساب خارج میشود.
اما لایهای که بیش از همه نتیجه را میخورد، مالیات است. عملیات بهصورت شخص حقیقی (Pessoa Física) برای اجاره فصلی به معنای اظهارنامه ماهانه از طریق سامانه carnê-leão روی درآمد خالص است، با نرخ تصاعدی که بهسرعت برای ارقام قابلتوجه به ۲۷٫۵ درصد میرسد. عملیات از مسیر شرکت (Pessoa Jurídica) در رژیم Simples Nacional (نظام مالیاتی سادهشده برای کسبوکارهای کوچک) ذیل پیوست سوم (Anexo III)، در صورت تطابق کد فعالیت اقتصادی (CNAE)، نرخ مؤثر را به محدوده ۶ تا ۱۱ درصد درآمد ناخالص تقلیل میدهد، بسته به گردش مالی ۱۲ ماه گذشته. اصلاحات مالیاتی اخیر برزیل با ورود تدریجی IBS و CBS (دو مالیات جدید ارزش افزوده فدرال و ایالتی-شهرداری که از ۲۰۲۶ جایگزین چند مالیات قبلی میشوند) نرخ ترکیبی روی خدمات اقامت را وارد چرخه میکند که باید به دقت رصد شود — انتظار بخش این است که بار مالیاتی ترکیبی برای عملیاتی که سرویس به حساب میآید در محدوده ۸ تا ۱۲ درصد قرار گیرد، با رژیمهای ویژهای که برای اجاره فصلی در حال طراحی است. سرمایهگذاری که به اتکای روال قدیمی، خرید را به نام شخص حقیقی ثبت میکند، عملاً پول قابلتوجهی روی میز جا میگذارد.
پیشفروش در برابر آماده: شاخص INCC، طول دوره ساخت و ریسک فسخ
انتخاب میان خرید پیشفروش (na planta) و خرید واحد آماده در پراآ براوای ۲۰۲۶، پاسخ مطلقی ندارد. مبادلههای مشخصی دارد که باید سنجیده شوند. در حالت پیشفروش، سرمایهگذار با پرداخت پیشقسط ۱۵ تا ۲۵ درصد وارد میشود، باقی را در طول دوره ساخت تحت تعدیل با شاخص INCC (شاخص قیمت ساخت و ساز ملی، منتشرشده توسط بنیاد ژتولیو وارگاس) قسطبندی میکند، و فقط ۲۴ تا ۳۶ ماه بعد عملیات اجاره را آغاز میکند. INCC تجمعی دوازدهماهه در پایان ۲۰۲۴ نزدیک به ۶٫۸ درصد بسته شد و در ۲۰۲۵ بنا بر دادههای FGV بین ۵٫۵ تا ۷٫۲ درصد نوسان داشت. CUB-SC (شاخص بهای واحد ساختمانی برای سانتا کاتارینا که توسط Sinduscon، اتحادیه صنفی صنایع ساختمانی، منتشر میشود) نیز در همین بازه چرخش داشت. در پروژهای ۳۰ ماهه، اثر مرکب میتواند ۱۴ تا ۲۰ درصد به ارزش اصلی قرارداد بیفزاید — فشاری واقعی بر جریان نقدی خریدار.
«افزایش ارزش میان زمان رونمایی پروژه تا تحویل، در ساحلی تثبیتشده مانند براوا، معمولاً ۱۸ تا ۳۰ درصد پاداش روی قیمت اولیه قرارداد میدهد، اما این تنها در صورتی محقق میشود که چرخه جذب پروژه سالم بماند و چشمانداز کلان اقتصاد بر هم نخورد. کسی که در مرحله پیشفروش وارد میشود باید بداند که همزمان دارد روی سازنده، روی چرخه نرخ بهره و روی تقاضای آینده شرط میبندد.»
در سمت مثبت پیشفروش، افزایش ارزش بین رونمایی و تحویل قرار دارد — تاریخاً ۱۸ تا ۳۰ درصد در سواحل با تقاضای قوی شمال سانتا کاتارینا بنا بر دادههای Secovi-SC (انجمن صنفی شرکتهای ساختمانی ایالت) و CBIC (اتاق برزیلی صنعت ساختمان). همچنین مزیت مالی جریان نقدی وجود دارد: سرمایهگذار به جای پرداخت یکجا، قسطی میپردازد و این امکان را دارد که سرمایه را در ابزارهای درآمد ثابت با بازدهی CDI در حین ساخت حفظ کند. بهعلاوه گستره وسیعتری از واحدها، طبقات و چشماندازها در دسترس قرار میگیرد.
در سمت ریسک، تأخیر در تحویل قرار دارد که حتی نزد سازندگان قدیمی نیز در پروژههای ساحلی بهندرت صفر است. فسخ قرارداد، که قانون ۱۳٫۷۸۶ مصوب ۲۰۱۸ تنظیم میکند، محدودیتی جدی است: بازگشت پول به خریدار منصرف بین ۵۰ تا ۷۵ درصد مبلغ پرداختشده قید شده — مانعی مهم برای کسی که پیش از تحویل ملزم به خروج میشود. ریسک جذب نیز هست: رونمایی همزمان چندین پروژه میتواند بازار را اشباع و منحنی قیمتها را مهار کند. و در نهایت ریسک سازنده — «patrimônio de afetação» (نهادی حقوقی در قانون برزیل که دارایی پروژه را از دارایی شرکت سازنده جدا میکند و در صورت ورشکستگی، خریداران را محافظت میکند) بخشی از مشکل را حل میکند، اما به این نیاز دارد که خریدار آن را بهطور رسمی در قرارداد بررسی، در دفتر ثبت اسناد ثبت و گزارشهای فصلی ساخت را پیگیری کند.
خرید واحد آماده بازی را معکوس میکند. هر مترمربع گرانتر تمام میشود، نیازمند پرداخت کامل یا تأمین مالی از طریق SBPE (سیستم وام مسکن برزیل، وامی با تضمین پسانداز) با نرخهایی است که در ۲۰۲۶ هنوز بالای ۱۱ درصد سالانه میچرخند، اما درآمد را فوراً تولید میکند. برای سرمایهگذاری که سرمایه نقد در اختیار دارد و درآمد فعلی در ۲۰۲۶ میخواهد، خرید آماده پیشبینیپذیری را تحویل میدهد. برای کسی که افق ۴ تا ۶ سال دارد و ریسک ساخت را تحمل میکند، پیشفروش هنوز تمایل دارد نرخ بازده درونی (IRR) بالاتری ارائه دهد.
مدلهای مدیریت: خودگردان، شرکت محلی و پول کوندوهتل
مدل عملیاتی، بخش بزرگی از نتیجه خالص را تعیین میکند. مدیریت خودگردان از طریق Airbnb و VRBO ارزانترین مدل از منظر کمیسیون است (۱۵ تا ۱۸ درصد پلتفرم)، اما گرانترین از منظر زمان. الزام میکند که سرمایهگذار شخصاً پاسخگویی پیام را در کمتر از یک ساعت، هماهنگی نظافت، تجدید ملحفه، بازرسی خسارت، شستشو و جابهجایی رزروها را بر عهده گیرد. برای کسی که حداکثر یک ساعت با ملک فاصله دارد و وقت آزاد دارد، این مدل کار میکند. برای سرمایهگذار غیرمقیم، معمولاً ظرف سه فصل به دردسر تبدیل میشود — بهویژه اگر در خارج از برزیل ساکن باشد.
شرکت مدیریت محلی، مسیر غالب پراآ براوا است. شرکتهای تخصصی پرتفویی از ۳۰ تا ۲۰۰ واحد را اداره میکنند، با درج همزمان آگهی در Airbnb، VRBO، Booking، Decolar و سایتهای خود، قیمتگذاری پویا و تیم عملیاتی اختصاصی. کارمزد آنها بین ۲۰ تا ۳۰ درصد درآمد ناخالص است — برخی ارزانتر با یک ترکیب کارمزد ثابت ماهانه و کمیسیون پایینتر کار میکنند، مدلی که اپراتور را در فصل کمرفتوآمد محافظت میکند. افزایش RevPAR در مدیریت حرفهای معمولاً تفاوت کمیسیون را جبران میکند: مطالعات بخش Airbnb برزیل نشان میدهد که آگهیهای ادارهشده حرفهای ۳۰ تا ۵۰ درصد بالاتر از میانگین خودگردان در RevPAR عمل میکنند.
مدل سوم، پول کوندوهتل (condo-hotel pool) است، که در برخی پروژهها رایج است؛ پروژههایی که واحدها را با مبلمان استاندارد و مدیریت یکپارچه تحویل میدهند. در این مدل، سرمایهگذار از مدیریت فردی صرفنظر میکند و سهم نسبی خود را از نتیجه پول پس از کسر هزینهها و کارمزد مدیریت دریافت میکند. مزیت آن پیشبینیپذیری و رهایی از عملیات است. هزینهاش از دست رفتن انعطاف — صاحب ملک تصمیم نمیگیرد چه زمانی از ملک استفاده کند، قیمتگذاری را کنترل نمیکند و در گرو کیفیت اداره است. برای پروفایلهای نهادی یا خریدارانی که هیچ درگیری نمیخواهند، منطقی است. برای سرمایهگذاری که میخواهد نتیجه را به حداکثر برساند، بهندرت.
ریسکهای ساختاری و سه اشتباهی که تز را میکشد
تحلیل صادقانه هر دارایی غیرمنقول از ریسک آغاز میشود، نه از پتانسیل. در پراآ براوا، سه ریسک ساختاری در افق ۲۰۲۶ تا ۲۰۳۰ شایسته توجهاند. نخست، اشباع عرضه: محور پراآ براوا تا براوا بیچ بنا بر دادههای تجمیعشده ABRAINC (انجمن سازندگان مسکن برزیل) و Sinduscon، در هفت سال گذشته بیش از ۴۰ پروژه ساختمانی عمودی را جذب کرده، با ترکیب غالب استودیو و واحد یکخوابه. جذب بازار سالم بوده، اما موجودی آینده در صورت کاهش نیافتن آهنگ پروژههای جدید بر منحنی نرخ شبانه فشار خواهد آورد.
دوم، ریسک نظارتی. مقررات اجاره فصلی در شهرداریهای گردشگری برزیل در حال جوشش است. در ۲۰۲۵، شهرداری ایتاجایی درباره ساز و کارهای ثبت اجباری واحدها، مالیات گردشگری و سقف تعداد شبهای اجاره سالانه برای هر ملک — الگوهایی الهامگرفته از فلوریانوپولیس و شهرهای اروپایی — بحث کرد اما تصویب نکرد. هر تغییر مقرراتی میتواند عرضه فعال را کاهش دهد و به نفع کسانی باشد که در بازار رسمی هستند، اما میتواند بار مالیاتی یا عملیاتی هم اضافه کند. پیگیری تقویم قانونگذاری شهرداری دیگر برای سرمایهگذار جدی اختیاری نیست.
سوم، فصلی بودن شدید و نقدشوندگی فروش مجدد. درآمد ژانویه میتواند ۲۰ تا ۲۵ درصد کل سال را نمایندگی کند، که جریان نقدی نامنظم میسازد و ذخیره سرمایه برای ماههای ضعیف میطلبد. در فروش مجدد، بخش استودیو در پراآ براوا بازار دارد، اما قیمت نهایی به CUB نزدیکتر است تا به یک قله سوداگرانه — کسی که در ۶۰ روز ناچار به نقد کردن باشد معمولاً ۸ تا ۱۵ درصد تخفیف روی میز میگذارد.
درباره اشتباهها نیز، سه مورد با تواتری نگرانکننده تکرار میشوند. اول، فرافکنی بازدهی کل سال با مبنا قرار دادن نرخ شب کریسمس و شب سال نو. این سریعترین راه برای متورم کردن صفحهگسترده و گرفتن تصمیم اشتباه است. دوم، نادیده گرفتن INCC و CUB-SC در قرارداد پیشفروش و تلقی قیمت آگهی بهعنوان عدد ثابت — در ۳۰ ماه ساخت، تعدیل میتواند تمام حاشیهای را که سرمایهگذار تصور میکرد در افزایش ارزش کسب کند، ببلعد. سوم، دستکم گرفتن شارژ: خرید استودیو در ساختمانی با امکانات گسترده بدون بررسی بودجه پیشبینیشده پروژه پس از تحویل (Habite-se، گواهی پایان کار) بهمعنای امضای چکی ماهانه است که ارزش واقعی آن تنها پس از پایان ساخت معلوم میشود.
اشتباه چهارمی هم وجود دارد که شایسته ثبت است و بهویژه برای سرمایهگذار خارجی حیاتی است: اتباع خارجی که به نام شخص حقیقی و بدون طراحی ساختار مالیاتی خرید میکنند، مالیات بر درآمد را در برزیل بر درآمد میپردازند و در کشور مبدأ نیز با مالیات روبهرو میشوند، چون از معاهدات اجتناب از مالیات مضاعف که برزیل با بیش از ۳۰ کشور امضا کرده (از جمله توافقات با کشورهای اروپایی و شرق آسیا) بهدرستی استفاده نکردهاند. برای سرمایهگذار خارجی، ساختاردهی از طریق هلدینگ دارایی برزیلی یا شرکتی در رژیم Simples، معمولاً پیشنیاز است تا عملیات از منظر مالی منطقی شود — مشاوره با وکیل و حسابدار برزیلی پیش از امضای پیشقرارداد، نه پس از آن.
جمعبندی: چه زمانی پراآ براوا در ۲۰۲۶ معنی میدهد؟
پراآ براوا یکی از مستحکمترین مراکز ساحل سانتا کاتارینا برای اجاره فصلی باقی مانده، با بنیادهای واقعی — جریان گردشگری تثبیتشده، تقاضای دائمی کارمندان قطب بندری، افزایش ارزش تاریخی بالاتر از INCC و کپریت رقابتی در سناریوی میانه. اما پاسخ به پرسش عنوان این متن «بله» جهانشمول نیست. یک «بستگی دارد»ِ سختگیر است. خرید استودیو برای اجاره فصلی در پراآ براوا در ۲۰۲۶ زمانی صرفه دارد که: کپریت خالص پیشبینیشده دستکم با ۲ واحد درصد فاصله امن از CDI خالص جلو بزند، خرید در ساختمانی با امکانات کامل و مدیریت کارآمد انجام شود، ساختار مالیاتی بهدرستی طراحی باشد (Simples یا هلدینگ)، و سرمایهگذار حداقل افق ۷ ساله را در ذهن داشته باشد تا نوسان فصلی و ریسک فروش مجدد را در زمان توزیع کند.
برای سرمایهگذار بینالمللی، یک لایه اضافی نیز وجود دارد: ریسک ارز. رئال برزیل از منظر تاریخی نوسان بالایی نسبت به دلار، یورو و سایر ارزهای مرجع نشان داده است. این میتواند هم به نفع و هم به ضرر سرمایهگذار بازی کند — تضعیف رئال، ورود اولیه را ارزانتر میکند اما درآمد آینده بر حسب ارز مبدأ را کم میکند. برخی سرمایهگذاران حرفهای از قراردادهای پوشش ریسک ارزی یا تخصیص بخشی از درآمد فصلی به داراییهای دلاری برای متعادلسازی استفاده میکنند. این ابزار را پیش از شروع طراحی کنید، نه پس از آنکه نوسانی ۱۵ درصدی پرتفوی شما را غافلگیر کرد.
برای کسی که در این پروفایل میگنجد — و این رسانه با سرمایهگذارانی با بودجه ۶۰۰ هزار تا ۱٫۲ میلیون رئال (تقریباً ۱۲۰ هزار تا ۲۴۰ هزار دلار آمریکا) همراه است که دقیقاً همین نوع تصمیم را تحلیل میکنند — ارزش دارد پروژههایی با بنیادهای قابل تأیید و حاکمیت شفاف را بشناسد، مانند آنچه SIDE Empreendimentos در محور ایتاجایی تا پراآ براوا با تمرکز بر محصولی کالیبرهشده برای همین پروفایل سرمایهگذار تحویل میدهد. برای کسی که در نخستین گامهای تحلیل قرار دارد، پیش از هر چیز ارزش دارد به هر پیشبینی که بازدهی دورقمی را بدون نمایش صفحهگسترده کامل هزینهها وعده میدهد، با تردید نگاه کند. در بازار اجاره فصلی، فاصله میان بروشور و صفحهگسترده واقعی، معمولاً دقیقاً بهاندازه همان بازدهی وعدهدادهشده است.