Renoncer à un achat sur plan au Brésil : combien revient en 2026
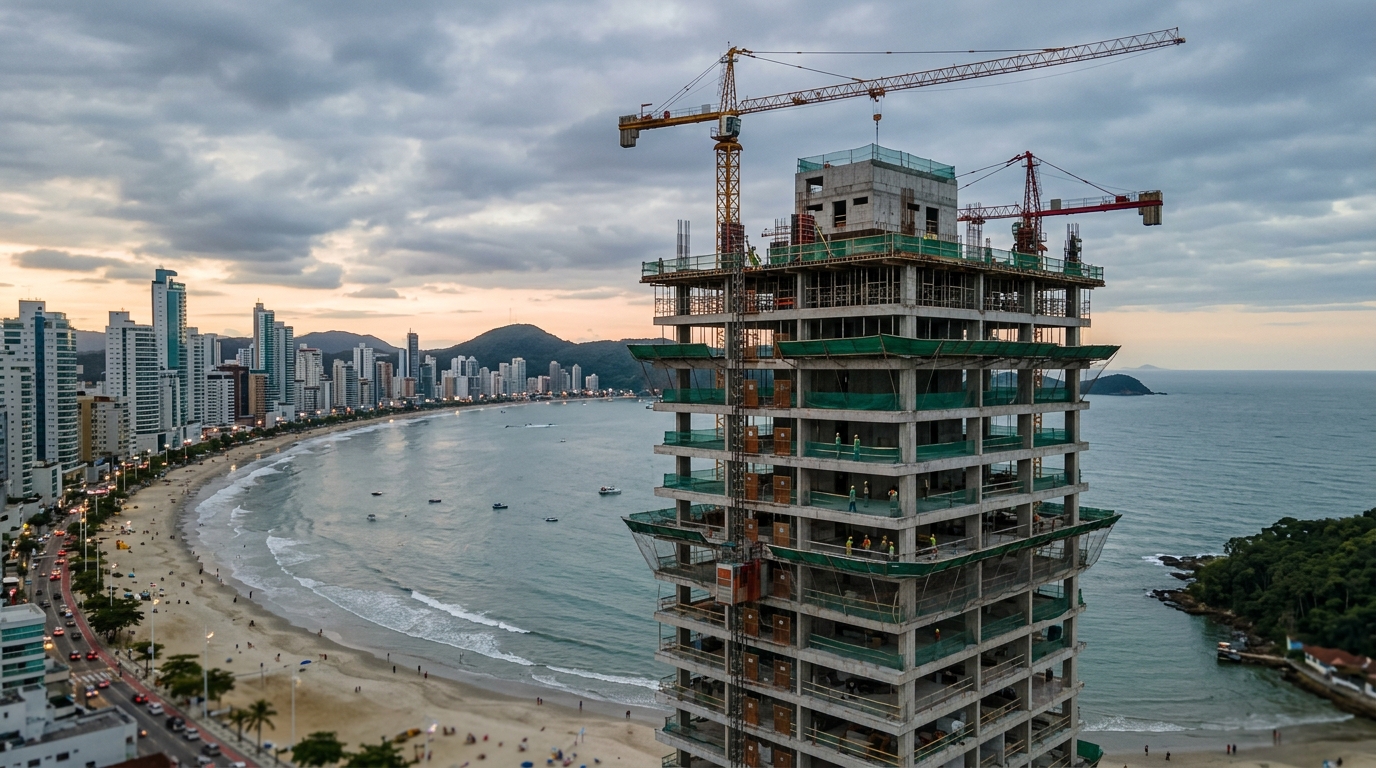
L'acheteur qui cherche « comment annuler un achat sur plan sans perdre d'argent » pose la mauvaise question. La bonne — la seule qui compte en 2026 — est combien, exactement, revient dans la poche une fois que la Loi 13.786/2018, l'article 49 du Code brésilien de la consommation (CDC), le barème de retenue du promoteur et l'éventuelle taxe d'occupation auront tous transité par le même calcul. La réponse oscille entre 100 % et moins de la moitié des sommes versées. Et elle dépend bien davantage du jour exact du calendrier où la résiliation est formalisée que de la bonne volonté du constructeur.
En 2025, une étude conjointe du Sinduscon-SC (syndicat de la construction de Santa Catarina) et de la CBIC (chambre brésilienne du bâtiment) a montré que plus de 14 % des contrats d'unités sur plan lancées sur la côte nord de Santa Catarina entre 2022 et 2023 ont fait l'objet d'une renégociation — résiliation, suspension d'échéances, cession de droits ou refinancement. À Itajaí et Balneário Camboriú, où le prix moyen du mètre carré dans les tours haut de gamme a dépassé 18 000 R$ (environ 3 100 €) au dernier indice FipeZap, l'arithmétique du repentir est devenue un sujet de conseil patrimonial, non de service après-vente.
La vraie question est « combien revient », pas « ai-je le droit de renoncer »
Deux mythes circulent dans les groupes WhatsApp d'investisseurs et méritent d'être démontés avant tout tableur. Premier mythe : « une fois le contrat signé, impossible de revenir en arrière ». Faux. La jurisprudence brésilienne a consolidé trois voies parfaitement légales pour sortir du contrat, deux d'entre elles sans aucune pénalité. Second mythe, à l'opposé : « comme la vente est liée au crédit, la banque rembourse tout ». Faux également. Banque et promoteur sont deux contrats distincts, et le refus de crédit n'entraîne pas, en soi, la restitution intégrale des sommes versées au constructeur.
Le point de départ correct consiste à comprendre que le droit brésilien traite l'immobilier sur plan selon trois régimes distincts, déterminés par la date du repentir : (i) dans les sept premiers jours de la signature, sous l'empire du CDC ; (ii) après les sept jours, dans le régime standard de la Loi 13.786/2018 ; et (iii) à tout moment, si le promoteur enfreint une clause essentielle ou dépasse le délai légal de tolérance pour la livraison. Chaque régime possède sa propre arithmétique, et ignorer la fenêtre la plus favorable est l'erreur la plus coûteuse qu'un acheteur puisse commettre.
Celui qui demande à un courtier « est-ce que je peux annuler ? » reçoit, dans le meilleur des cas, une version simplifiée de ces trois réponses. Celui qui s'adresse à un avocat expérimenté en droit immobilier brésilien reçoit la version complète — avec le calcul. L'écart entre ces deux conversations, sur un bien à 1,2 million de R$ (environ 205 000 €), atteint généralement six chiffres en réaux.
Les sept jours du CDC : la seule fenêtre où tout revient
L'article 49 du Code brésilien de la consommation garantit le droit de rétractation pour les contrats conclus hors de l'établissement commercial — règle pensée historiquement pour la vente par téléphone et le porte-à-porte. Le tournant est venu du Superior Tribunal de Justiça (STJ), la plus haute cour civile brésilienne, qui a étendu la règle à l'achat sur plan signé dans un stand de vente, lors d'une permanence sur la plage, dans un événement de lancement et, plus récemment, sur les plateformes numériques. Dès lors que la signature intervient hors du siège formel du promoteur, le délai de sept jours calendaires s'applique.
Dans cette fenêtre, le remboursement est intégral, en valeur nominale, sans déduction. Il couvre l'acompte (« sinal »), les premières échéances, les éventuels paiements liés à l'avancement des travaux et — c'est le détail que peu d'acheteurs connaissent — aussi la commission de courtage. Le STJ, dans l'arrêt qui a fixé le « Tema 938 », a clairement statué que si le consommateur exerce son droit de rétractation dans le délai légal, l'ensemble des frais associés à l'intermédiation suit la demande. Sur un bien à 1,2 million de R$ avec acompte de 10 % et courtage de 5 %, cela représente 60 000 R$ qui ne reviennent que si la demande est déposée durant cette « semaine en or ».
La règle pratique est d'une simplicité brutale : une rétractation au huitième jour change radicalement les mathématiques. L'acheteur quitte le régime du CDC pour entrer dans celui de la Loi 13.786, où la retenue débute à 25 % des sommes versées. S'asseoir sur le contrat pendant quinze jours pour « mieux réfléchir » coûte, en moyenne, l'équivalent de vingt pour cent de l'acompte.
Un détail opérationnel sépare celui qui exerce son droit de celui qui le perd par négligence : la demande doit être formelle, écrite, accompagnée d'un accusé de réception ou d'un protocole vérifiable. Un courriel ordinaire, un message WhatsApp ou une conversation avec le courtier n'arrêtent pas le décompte. Lettre recommandée avec AR ou notification extrajudiciaire par voie de notaire (« cartório ») sont les seuls canaux qui résistent à un éventuel litige devant le juge.
Après les sept jours : l'arithmétique de la Loi 13.786/2018
La Loi 13.786, baptisée par le marché « Loi du Distrato » (« loi de résiliation »), a standardisé en 2018 un régime qui variait auparavant brutalement selon l'État, le juge et la rédaction du contrat. Elle fonctionne aujourd'hui comme un plafond et un plancher simultanés. Deux scénarios coexistent, selon le régime patrimonial de la promotion.
Régime standard (sans « patrimônio de afetação ») : le promoteur peut retenir jusqu'à 25 % des sommes effectivement versées par l'acheteur. Les 75 % restants sont restitués en un versement unique, dans un délai maximal de 180 jours à compter de la résiliation du contrat, indexés selon l'indice contractuel — habituellement l'INCC (indice national des coûts de construction) pendant le chantier, l'IPCA (indice des prix à la consommation) après la livraison.
Régime de « patrimônio de afetação » (Loi 10.931/2004, art. 31-A) : il s'agit d'un patrimoine d'affectation qui isole juridiquement les actifs du projet de ceux du promoteur. Dans ce cadre, la retenue monte jusqu'à 50 %, mais le remboursement n'intervient que dans les 30 jours suivant la délivrance du « habite-se » — le certificat d'habitabilité émis par la mairie. Ce régime est devenu standard chez les grands promoteurs cotés en bourse et tend à devenir quasi obligatoire dans les programmes financés par le SBPE (système brésilien d'épargne et de prêt) — précisément parce qu'il protège les autres acheteurs en cas de faillite du constructeur.
L'écart entre les deux scénarios est décisif pour l'investisseur. Sur un bien à 1,2 million de R$ avec 30 % déjà versés (360 000 R$ entre acompte et échéances pendant le chantier), et une commission de courtage de 5 % déjà décaissée, l'arithmétique est la suivante :
| Poste | Régime standard | Patrimoine d'affectation |
|---|---|---|
| Total versé au promoteur | 360 000 R$ | 360 000 R$ |
| Retenue (% et montant) | 25 % = 90 000 R$ | 50 % = 180 000 R$ |
| Commission de courtage (non restituable après 7 jours) | 60 000 R$ | 60 000 R$ |
| Total restitué (nominal) | 270 000 R$ | 180 000 R$ |
| Perte nette vs. somme décaissée | 150 000 R$ | 240 000 R$ |
| Délai de remboursement | Jusqu'à 180 jours après la résiliation | Jusqu'à 30 jours après le « habite-se » |
| Indexation | Indice contractuel | Indice contractuel |
Autrement dit : dans le pire scénario réglementaire, l'acheteur d'un bien à 1,2 million de R$ ne récupère que 180 000 R$ — moins de la moitié de ce qu'il a décaissé — et il ne touche cette somme qu'après la délivrance du certificat d'habitabilité, délai qui, pour des tours de 35 étages à Balneário Camboriú, peut représenter encore 24 à 36 mois supplémentaires. L'argent reste bloqué dans la trésorerie du constructeur, sans rémunération, alors qu'en 2026 le taux Selic — taux directeur fixé par la Banque centrale du Brésil — flirte encore avec les deux chiffres.
La lecture analytique qui s'impose est directe : la résiliation pure n'a de sens financier qu'une fois toutes les autres sorties épuisées. Avant d'y recourir, quatre portes méritent d'être déverrouillées — parfois toutes simultanément, pour voir laquelle s'ouvre la première.
Les quatre sorties légales sans pénalité
La Loi 13.786 n'a pas seulement codifié des règles de retenue. Elle a cristallisé des hypothèses dans lesquelles l'acheteur résilie le contrat sans perdre un centime de ce qu'il a versé — et, dans certains cas, avec droit à indemnisation. Quatre voies, chacune assortie de ses propres prérequis.
1. Retard de livraison supérieur à 180 jours. La législation reconnaît au promoteur une période de tolérance pouvant atteindre 180 jours calendaires après la date de livraison contractuelle. Passé ce délai, l'acheteur peut résilier le contrat avec remboursement intégral, indexé, dans un délai court, augmenté de la pénalité prévue au contrat — fréquemment 1 % par mois sur la somme versée, au titre du préjudice de jouissance. À Itajaí, où les chantiers de tours hautes ont été ralentis par la pénurie de main-d'œuvre qualifiée et par l'INCC à deux chiffres en 2022-2024, cette hypothèse est redevenue fréquente.
2. Manquement contractuel du promoteur. Modification non autorisée du projet, réduction de la surface privative au-delà de 5 % du contrat, substitution de matériaux de finition en désaccord avec le mémoire descriptif, défauts structurels avérés. Chacune de ces hypothèses, dûment notifiée, ouvre la voie à une résiliation sans retenue, avec restitution totale et, en règle générale, indemnisation des frais accessoires — ITBI (taxe municipale de mutation), frais d'inscription au registre foncier, intérêts du financement déjà contracté.
3. Résiliation amiable négociée. Rien n'interdit à l'acheteur et au promoteur de conclure un accord sur mesure. Sur les marchés où le constructeur préfère remettre rapidement l'unité en vente — cas typique des programmes avec liste d'attente à Praia Brava — il est raisonnable de négocier une retenue nulle ou symbolique en échange d'une signature immédiate et d'une renonciation au contentieux. Le secret est d'entrer dans la conversation avec un calcul prêt et la patience d'attendre 60 à 90 jours la réponse institutionnelle.
4. Refus de financement bancaire non imputable à l'acheteur. Lorsque le client signe le contrat en se fiant à un accord de principe et que la banque, au moment du déblocage, refuse le crédit pour un motif qui ne lui est pas imputable — politique interne de la banque, modification du profil de risque, baisse des indicateurs de capacité de remboursement liée à un chômage involontaire — le STJ a tranché en faveur de la résiliation sans pénalité. L'acheteur doit toutefois apporter la preuve écrite du refus et démontrer qu'il a sollicité au moins une seconde banque pour obtenir un crédit alternatif, sous peine de voir sa thèse écartée pour négligence.
L'acheteur est rarement battu par le constructeur. Il est battu par sa propre précipitation à signer la résiliation avant d'avoir cartographié laquelle des quatre portes légales lui est ouverte.
La cession de droits : la sortie préférée de l'investisseur averti
Il existe une cinquième porte — de loin la favorite de ceux qui ont acheté sur plan comme un actif, non comme un logement à habiter. La cession de droits consiste à transférer le contrat à un tiers, qui reprend les échéances restantes et, le moment venu, reçoit les clés. Pour le cédant initial, cela revient à ne subir ni la retenue de la Loi 13.786 ni l'attente du certificat d'habitabilité pour encaisser.
Le calcul est simple et direct. Si le marché s'est apprécié depuis l'achat — cas récurrent à Balneário Camboriú et Praia Brava sur le triennat 2022-2025, avec des plus-values réelles supérieures à 30 % dans certaines tranches — le cédant empoche l'ágio (la prime) : la différence entre le solde du contrat et le prix que le cessionnaire accepte de payer pour entrer. Si le marché s'est relâché ou si la sortie doit être rapide, il y a deságio (décote) : le cédant accepte de recevoir moins que ce qu'il a versé, en échange d'une sortie nette et immédiate. Même une décote de 10 % reste généralement moins coûteuse qu'une retenue de 25 % à 50 % en cas de résiliation.
Trois points critiques méritent attention. Premièrement, l'agrément du promoteur est obligatoire dans la plupart des contrats — et il facture fréquemment une commission de transfert (1 % à 3 % du solde). Négocier cette commission fait partie de l'opération. Deuxièmement, l'ITBI (équivalent local des droits de mutation) frappe la valeur de la cession et est acquitté par le cessionnaire dans la commune où se trouve le bien ; à Itajaí, le taux actuel avoisine les 2 %. Troisièmement, il est prudent d'enregistrer la cession en cartório (notariat brésilien), même si le contrat initial n'a pas encore été inscrit, pour prévenir toute revendication d'un tiers sur l'unité.
Pour l'investisseur étranger qui a acquis trois unités lors d'un lancement à Praia Brava en 2023 et souhaite réaliser une partie de la position en 2026 sans exposer le portefeuille entier au risque de change réal/euro et à la courbe des taux, la cession est techniquement supérieure à la vente du bien terminé : elle évite la double ITBI (lors du titre définitif puis lors de la revente), économise les délais du « habite-se » et capture la prime avant la livraison. Dans des tours haut de gamme dont la location saisonnière est déjà modélisée, la cession transfère également au nouvel acquéreur le droit de capter la prochaine haute saison — argument de vente déterminant en janvier et juillet.
Les erreurs qui coûtent plus cher que la résiliation elle-même
Trois comportements transforment une résiliation gérable en désastre patrimonial. Il vaut la peine de les énumérer par ordre de fréquence sur le bureau du service juridique.
Cesser de payer avant la résiliation formelle. Frustré par un retard ou par les soubresauts de l'INCC, l'acheteur décide simplement de suspendre les échéances. Le promoteur le met en demeure, constate la défaillance, exécute les garanties contractuelles et, souvent, transforme ce qui aurait été une résiliation avec retenue de 25 % en une exécution pour impayés, avec retenue contractuelle pouvant atteindre 90 % et inscription au fichier des incidents de paiement. La résiliation doit être formelle — judiciaire ou extrajudiciaire — avant toute suspension de paiements, faute de quoi l'acheteur livre lui-même au constructeur l'argument dont celui-ci avait besoin.
Ignorer la commission de courtage. En valeur absolue, la commission est le poste le plus sous-estimé du calcul. Sur un bien à 1,2 million de R$, elle représente entre 48 000 et 60 000 R$ versés directement à l'agence ou au courtier indépendant, hors du contrat avec le promoteur. Dans les sept jours du CDC, elle est restituable. Au-delà, en règle générale, elle ne l'est pas. L'acheteur qui découvre le droit de rétractation au neuvième jour perd, à lui seul, l'équivalent du prix d'une voiture neuve d'entrée de gamme.
Oublier la taxe d'occupation (« taxa de fruição »). Lorsque l'acheteur a déjà reçu les clés et utilisé le bien — cas d'unités haut de gamme livrées et occupées en saison à Balneário Camboriú — le promoteur a le droit d'exiger une indemnité d'occupation équivalente, en général, à 0,5 % à 0,8 % de la valeur vénale par mois d'usage. Cette taxe est déduite de la somme à restituer. Sur des résiliations d'unités déjà occupées pendant une haute saison complète, elle peut totaliser plusieurs dizaines de milliers de réaux.
Itajaí et Balneário Camboriú : le cycle 2025-2026 et les perspectives
La côte nord de Santa Catarina aborde 2026 avec un tableau contradictoire qui affecte directement quiconque envisage de renoncer à son achat. D'un côté, le stock d'unités haut de gamme en construction à Balneário Camboriú et Itajaí est le plus élevé en cinq ans, avec un VGV (« Valor Geral de Vendas », la valeur totale des ventes potentielles d'un projet) en chantier estimé par l'ABRAINC (association brésilienne des promoteurs immobiliers) à plus de 12 milliards de R$. De l'autre, le taux Selic encore élevé et la transmission partielle des baisses de taux au crédit immobilier du SBPE ont freiné l'arrivée de nouveaux acquéreurs sur les tours au-delà de 2 millions de R$.
L'effet pratique est que les promoteurs les mieux capitalisés tendent à être plus souples sur les résiliations amiables — ils préfèrent remettre l'unité sur le marché au prix actualisé plutôt que d'entrer dans un litige de deux ans avec l'acheteur. À l'inverse, les constructeurs de taille moyenne, exposés à la hausse des coûts et à une trésorerie tendue, s'accrochent à la lettre de la Loi 13.786 et à la retenue maximale permise par le patrimoine d'affectation. Identifier la catégorie de la contrepartie est la première démarche de tout acheteur qui envisage la sortie.
SIDE Empreendimentos, qui opère sur l'axe Itajaí-Praia Brava avec des produits haut de gamme intégralement sous régime de patrimoine d'affectation, est un exemple de promoteur qui conduit, par politique interne, les conversations de résiliation et de cession de manière structurée — avec un barème explicite des commissions d'agrément et des délais négociables. Ce type de gouvernance contractuelle, encore rare sur le marché de Santa Catarina, est un filtre que l'investisseur devrait appliquer avant la signature, et non au moment où il doit sortir.
Autre vecteur à surveiller : l'inflation sectorielle. L'INCC a clôturé 2025 sous la barre des 5 % pour la première fois en quatre ans, soulagement qui retire de la pression sur le réajustement des échéances et réduit donc le volume de résiliations liées au décalage entre INCC et revenus de l'acheteur. En parallèle, l'IPCA s'est rapproché de la cible de la Banque centrale, et l'on s'attend à des baisses progressives du Selic au cours de 2026, qui devraient réactiver le crédit SBPE au second semestre. Pour qui hésite entre résilier maintenant ou céder dans huit mois, le pari rationnel est d'attendre — à condition que l'unité ne se trouve pas dans une tour proche du « habite-se » sous régime d'affectation, situation qui comprime le calendrier et tend à précipiter la décision.
Et pour l'acheteur étranger : devises, fiscalité et calendrier
Le lecteur européen ou nord-américain qui envisage la sortie d'un contrat sur plan au Brésil doit ajouter trois variables au calcul brésilien standard. D'abord, le risque de change : les sommes versées en réaux sont restituées en réaux, après un délai pouvant atteindre 180 jours (ou plusieurs années en régime d'affectation). Sur cette fenêtre, une dépréciation de 10 % du réal contre l'euro suffit à dégrader sensiblement le résultat net en monnaie d'origine. Une couverture de change partielle, via contrat à terme auprès d'une banque internationale, mérite d'être évaluée pour les sommes supérieures à 500 000 R$.
Ensuite, la fiscalité dans le pays de résidence. Le remboursement nominal n'est pas, en règle générale, un revenu imposable au Brésil, puisqu'il s'agit d'une restitution de capital. Mais une éventuelle prime perçue lors d'une cession de droits constitue une plus-value, soumise à l'impôt brésilien sur le revenu des non-résidents (15 % à 22,5 % selon les tranches) et, le cas échéant, à imposition dans le pays de résidence sous réserve des conventions fiscales bilatérales. Un conseil fiscal des deux côtés est indispensable avant de signer la cession.
Enfin, le rapatriement des fonds. Toute sortie de capitaux supérieure à 10 000 USD doit être déclarée auprès de la Banque centrale du Brésil, et la traçabilité de l'entrée initiale des fonds (RDE — Registre Déclaratoire Électronique) conditionne la fluidité du rapatriement. L'acheteur étranger qui a versé son acompte sans enregistrer correctement l'opération RDE court le risque d'un goulot d'étranglement administratif au moment du remboursement — délais supplémentaires de plusieurs mois, parfois nécessité de produire des justificatifs anciens.
Liste de vérification avant de signer toute résiliation
Cinq vérifications séparent ceux qui sortent du contrat avec une perte maîtrisée de ceux qui en sortent avec un préjudice patrimonial : (1) date exacte de la signature — la fenêtre de sept jours du CDC est-elle encore ouverte ? Si la vente a eu lieu dans un stand hors du siège, le STJ protège probablement l'acheteur. (2) Régime patrimonial de la promotion — le patrimoine d'affectation double la retenue et repousse le remboursement ; l'information doit figurer au mémoire descriptif. (3) Calendrier du chantier — un retard supérieur à 180 jours annule la retenue et ouvre droit à pénalité. (4) Cartographie du marché de l'unité — s'il existe une demande, la cession à un tiers avec prime est financièrement supérieure au remboursement avec retenue. (5) Notification formelle — tout mouvement doit être documenté par écrit, avec accusé de réception, avant la suspension de tout paiement.
Celui qui parcourt ces cinq vérifications avec calme — idéalement accompagné d'un avocat spécialisé en droit immobilier brésilien et d'un conseiller en investissement doté d'une lecture du marché régional — trouve, dans la majorité des cas, une sortie meilleure que celle suggérée au comptoir du promoteur. La différence entre les deux sorties, sur un bien à 1,2 million de R$, est celle qui sépare un déjeuner cher d'une rénovation de penthouse.
Conclusion
La réponse à la question « puis-je renoncer à un achat sur plan sans perdre d'argent » en 2026 est, en toute honnêteté analytique, cela dépend du jour et de la porte choisie. Dans les sept premiers jours, le CDC garantit 100 %, courtage compris. Hors de cette fenêtre, seules quatre hypothèses annulent la retenue : retard supérieur à 180 jours, manquement contractuel, résiliation amiable bien négociée et refus de financement non imputable. Pour l'investisseur averti, la cession de droits est généralement la sortie financièrement supérieure, avec prime ou décote maîtrisées, agrément négocié et ITBI à la charge du cessionnaire. La résiliation pure, assortie d'une retenue de 25 % ou 50 %, reste le dernier recours — et celui qui s'y engage sans avoir préalablement cartographié les cinq autres portes paie, en moyenne, 90 000 à 180 000 R$ de plus que nécessaire. L'analyse hebdomadaire du portail SIDE Empreendimentos suit chaque inflexion de la jurisprudence et chaque évolution du marché d'Itajaí et de Praia Brava qui affecte ces chiffres — y être abonné fait partie, pour qui a du capital engagé dans des tours sur plan, de la gestion de risque elle-même.