Desistir do imóvel na planta: quanto volta em 2026
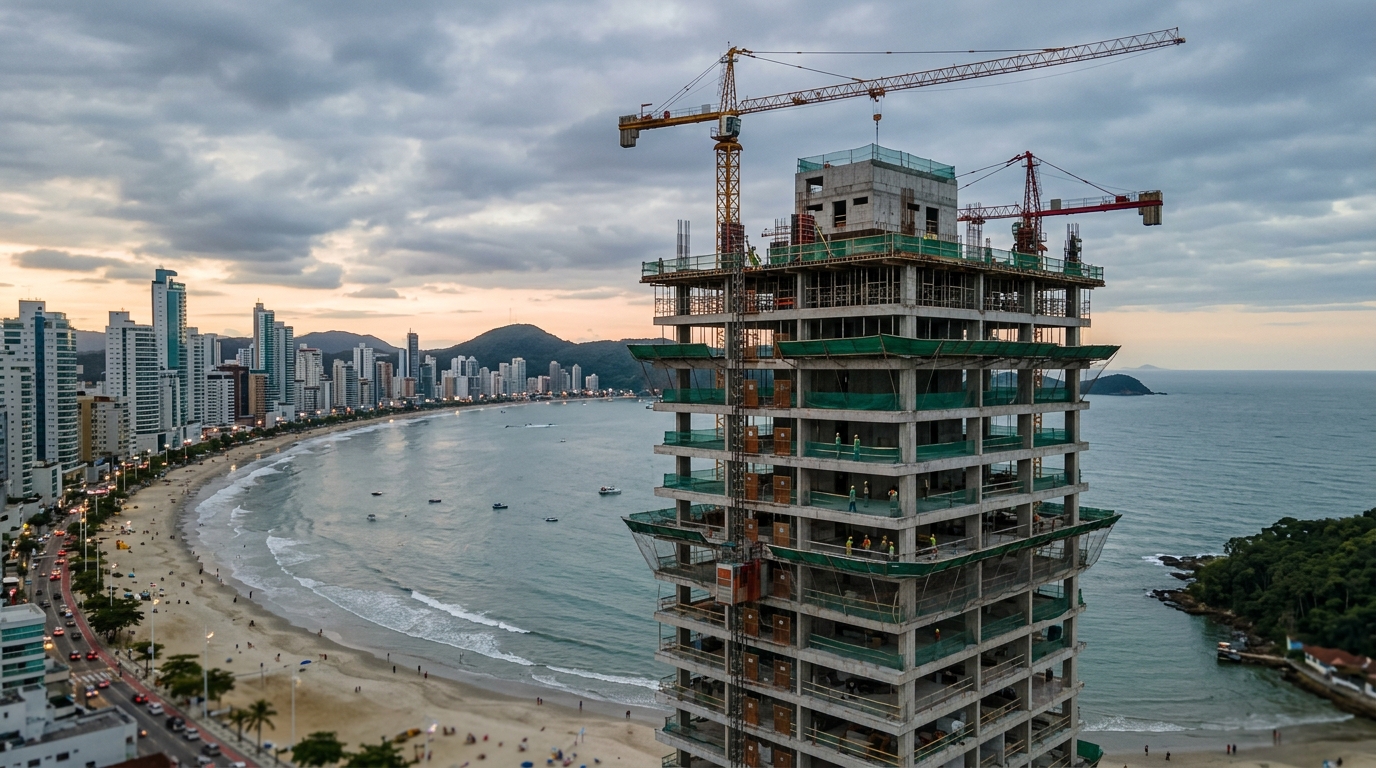
O comprador que digita "posso desistir do imóvel na planta sem perder dinheiro" está fazendo a pergunta errada. A correta — a única que importa em 2026 — é quanto, exatamente, volta para o bolso depois que a Lei 13.786/2018, o artigo 49 do Código de Defesa do Consumidor, a tabela de retenção da incorporadora e a eventual taxa de fruição passarem todas pela mesma conta. A resposta varia entre 100% e menos da metade. E depende muito mais de em que dia do calendário o distrato é formalizado do que da boa vontade do construtor.
Em 2025, levantamento conjunto do Sinduscon-SC e da CBIC mostrou que mais de 14% dos contratos de unidades na planta lançadas no litoral norte catarinense entre 2022 e 2023 passaram por algum tipo de renegociação — distrato, suspensão de parcelas, cessão de direitos ou refinanciamento. Em Itajaí e Balneário Camboriú, onde o preço médio do metro quadrado em torres de alto padrão ultrapassou R$ 18 mil no último FipeZap, a conta do arrependimento virou tema de assessoria patrimonial, não de SAC.
A pergunta certa é "quanto volta", não "posso desistir"
Existem dois mitos que circulam em grupos de WhatsApp de investidores e que precisam ser desfeitos antes de qualquer planilha. O primeiro: "depois de assinar, não dá mais para voltar atrás". Falso. A jurisprudência brasileira consolidou três caminhos perfeitamente legais para sair do contrato, dois deles sem multa nenhuma. O segundo mito é o oposto: "como é venda casada com financiamento, o banco devolve tudo". Também falso. Banco e incorporadora são contratos separados, e a recusa do crédito não significa, por si só, devolução integral do que foi pago à construtora.
O ponto de partida correto é entender que o ordenamento jurídico brasileiro trata o imóvel na planta em três regimes distintos, escolhidos pela data do arrependimento: (i) até sete dias da assinatura, quando aplicável o CDC; (ii) após os sete dias, no regime padrão da Lei 13.786/2018; e (iii) em qualquer momento, se a incorporadora descumprir cláusula essencial ou atrasar a entrega além da tolerância legal. Cada regime tem aritmética própria, e ignorar a janela mais favorável é o erro mais caro que um comprador pode cometer.
Quem pergunta a um corretor "dá pra desistir?" recebe, no melhor cenário, uma versão simplificada das três respostas. Quem pergunta a um advogado experiente em direito imobiliário recebe a versão completa — com cálculo. A diferença entre as duas conversas, em uma unidade de R$ 1,2 milhão, costuma chegar a seis dígitos.
Os sete dias do CDC: a única janela em que volta tudo
O artigo 49 do Código de Defesa do Consumidor garante o direito de arrependimento em contratos celebrados fora do estabelecimento comercial — historicamente pensado para vendas por telefone e porta a porta. A reviravolta veio do Superior Tribunal de Justiça, que estendeu a regra para a compra de imóvel na planta firmada em stand de vendas, plantão de praia, eventos de lançamento e, mais recentemente, plataformas digitais. Sempre que a assinatura ocorre fora da sede formal da incorporadora, o prazo de sete dias corridos passa a valer.
Dentro dessa janela, a devolução é integral, em valores nominais, sem desconto. Inclui sinal, parcelas iniciais, taxa de evolução de obra e — esse é o detalhe que poucos compradores conhecem — também a comissão de corretagem. O STJ, no julgamento que pacificou o Tema 938, deixou claro que se o consumidor exerce o arrependimento no prazo legal, o pacote de cobranças associadas à intermediação acompanha o pedido. Em uma unidade de R$ 1,2 milhão com sinal de 10% e corretagem de 5%, isso significa R$ 60 mil que só voltam se o pedido for protocolado dentro da semana de ouro.
A regra prática é brutal em sua simplicidade: arrependimento no oitavo dia muda completamente a matemática. O comprador deixa o regime do CDC e entra no regime da Lei 13.786, onde a retenção começa em 25% do que foi pago. Sentar em cima do contrato por uma quinzena para "pensar melhor" custa, em média, o equivalente a vinte por cento do sinal.
Um detalhe operacional separa quem exerce o direito de quem o perde por descuido: o pedido precisa ser formal, por escrito, com aviso de recebimento ou protocolo verificável. E-mail simples, mensagem em aplicativo ou conversa com corretor não param a contagem do prazo. Carta com AR ou notificação extrajudicial via cartório são os caminhos que sobrevivem à eventual disputa em juízo.
Após os sete dias: a aritmética da Lei 13.786/2018
A Lei 13.786, batizada pelo mercado de "Lei do Distrato", padronizou em 2018 um regime que antes variava brutalmente conforme o estado, o juiz e a redação do contrato. Hoje, ela funciona como um teto e um piso ao mesmo tempo. Há dois cenários, definidos pelo regime patrimonial da incorporação.
Regime padrão (sem patrimônio de afetação): a incorporadora pode reter até 25% dos valores efetivamente pagos pelo comprador. Os outros 75% são devolvidos em parcela única, no prazo de até 180 dias contados a partir do desfazimento do contrato, atualizados pelo índice contratual — normalmente INCC durante a obra, IPCA após a entrega.
Regime de patrimônio de afetação (Lei 10.931/2004, art. 31-A): a retenção sobe para até 50%, mas a devolução só ocorre em até 30 dias após a expedição do habite-se da unidade. Esse regime é o padrão das grandes incorporadoras de capital aberto e tem se tornado quase obrigatório em empreendimentos financiados via SBPE — justamente porque protege os demais compradores em caso de quebra da construtora.
A diferença entre os dois cenários é decisiva para o investidor. Em uma unidade de R$ 1,2 milhão com 30% já pagos (R$ 360 mil em sinal e parcelas durante a obra), e comissão de corretagem de 5% já desembolsada, a matemática fica assim:
| Item | Regime padrão | Patrimônio de afetação |
|---|---|---|
| Total pago à incorporadora | R$ 360.000 | R$ 360.000 |
| Retenção (% e valor) | 25% = R$ 90.000 | 50% = R$ 180.000 |
| Comissão de corretagem (não restituível após 7 dias) | R$ 60.000 | R$ 60.000 |
| Total devolvido (nominal) | R$ 270.000 | R$ 180.000 |
| Perda líquida vs. valor desembolsado | R$ 150.000 | R$ 240.000 |
| Prazo de devolução | Até 180 dias do distrato | Até 30 dias após habite-se |
| Atualização monetária | Índice contratual | Índice contratual |
Em outras palavras: no pior cenário regulamentar, o comprador de R$ 1,2 milhão recupera R$ 180 mil — menos da metade do que desembolsou — e só recebe esse valor depois que a unidade que ele desistiu ganhar Habite-se, prazo que, em torres de 35 andares em Balneário Camboriú, pode somar mais 24 a 36 meses. É dinheiro carimbado no caixa da construtora, sem render, enquanto a Selic em 2026 ainda flerta com a casa dos dois dígitos.
A leitura analítica que se impõe é direta: o distrato puro só faz sentido financeiro quando todas as outras saídas foram esgotadas. Antes dele, há quatro portas que merecem ser destrancadas — em alguns casos, todas ao mesmo tempo, para ver qual abre primeiro.
As quatro saídas legais sem multa nenhuma
A Lei 13.786 não criou só regras de retenção. Ela cristalizou hipóteses em que o comprador rescinde o contrato sem perder um centavo do que pagou — em alguns casos, ainda com direito a indenização. São quatro caminhos, cada um com pré-requisitos próprios.
1. Atraso na entrega superior a 180 dias. A legislação reconhece à incorporadora um período de tolerância de até 180 dias corridos após a data prevista de entrega contratual. Passado esse prazo, o comprador tem o direito de rescindir o contrato com devolução integral, corrigida, em prazo curto, somada à multa contratualmente prevista — frequentemente 1% ao mês sobre o valor pago, a título de lucros cessantes. Em Itajaí, com obras de torres altas atrasadas pelo gargalo de mão de obra qualificada e pelo INCC acumulado de dois dígitos em 2022–2024, essa hipótese voltou a ser frequente.
2. Descumprimento contratual da incorporadora. Mudança não autorizada de projeto, redução da área privativa além de 5% do contratado, troca de materiais de acabamento em desacordo com o memorial descritivo, defeitos estruturais comprovados. Qualquer dessas hipóteses, devidamente notificada, abre caminho para a rescisão sem retenção, com devolução total e, em geral, ressarcimento de despesas acessórias — ITBI, registro de averbação, juros do financiamento já contratado.
3. Distrato amigável negociado. Nada impede que comprador e incorporadora cheguem a um acordo personalizado. Em mercados onde a construtora prefere recolocar a unidade rapidamente — caso típico de empreendimentos com fila de espera em Praia Brava — é razoável negociar retenção zero ou simbólica em troca de assinatura imediata e renúncia a litígio. O segredo é entrar na conversa com cálculo pronto e disposição de aguardar 60 a 90 dias pela resposta institucional.
4. Recusa de financiamento bancário não imputável ao comprador. Quando o cliente assina o contrato confiando na pré-aprovação e o banco, na hora do repasse, indefere o crédito por motivo alheio à sua conduta — política interna do banco, mudança de perfil de risco, queda nos indicadores de capacidade de pagamento por desemprego involuntário — o STJ pacificou que cabe rescisão sem multa. O comprador precisa, contudo, comprovar a recusa por escrito e o esforço de obter alternativa de crédito em pelo menos um segundo banco, sob pena de a tese ser desclassificada por desídia.
O comprador raramente é vencido pela construtora. Ele é vencido pela própria pressa em assinar o distrato antes de mapear qual das quatro portas legais está aberta para ele.
Cessão de direitos: a saída preferida do investidor sofisticado
Há uma quinta porta — e ela é, de longe, a preferida de quem comprou a planta como ativo, não como casa para morar. A cessão de direitos consiste em transferir o contrato a um terceiro, que assume as parcelas restantes e, no momento certo, recebe as chaves. Para o cedente original, isso significa não enfrentar a retenção da Lei 13.786 nem esperar habite-se para sacar.
O cálculo é simples e direto. Se o mercado valorizou desde a compra — caso recorrente em Balneário Camboriú e Praia Brava no triênio 2022–2025, com valorizações reais acima de 30% em determinadas faixas — o cedente embolsa o ágio: a diferença entre o saldo do contrato e o valor que o cessionário aceita pagar para entrar. Se o mercado afrouxou ou se a venda precisa ser rápida, há deságio: o cedente aceita receber menos do que pagou em troca de saída líquida e imediata. Mesmo um deságio de 10% costuma ser mais barato do que a retenção de 25% a 50% do distrato.
Três pontos críticos exigem atenção. Primeiro, a anuência da incorporadora é obrigatória na maioria dos contratos — e ela frequentemente cobra uma taxa de transferência (1% a 3% do saldo). Negociar essa taxa é parte da operação. Segundo, o ITBI incide sobre o valor da cessão, recolhido pelo cessionário no município onde o imóvel se localiza; em Itajaí, a alíquota atual gira em torno de 2%. Terceiro, é prudente registrar a cessão em cartório, mesmo quando o contrato original ainda não foi registrado, para evitar pleitos de terceiros sobre a unidade.
Para o investidor que comprou três unidades em um lançamento de Praia Brava em 2023 e quer realizar parte da posição em 2026, sem expor o portfólio inteiro à variação cambial e à curva de juros, a cessão é tecnicamente superior à venda do imóvel pronto: evita ITBI duplo (na escritura definitiva e na revenda subsequente), economiza tempo de habite-se e captura o ágio antes da entrega. Em torres de alto padrão com aluguel de temporada já modelado, a cessão também transfere ao novo dono o direito de captar a próxima alta estação — argumento de venda relevante em janeiro e julho.
Os erros que custam mais do que o próprio distrato
Três comportamentos transformam um distrato administrável em um desastre patrimonial. Vale enumerar pela frequência com que aparecem na mesa do jurídico.
Parar de pagar antes do distrato formal. O comprador, frustrado com atraso ou com a oscilação do INCC, decide simplesmente suspender as parcelas. A incorporadora notifica, constitui em mora, executa as garantias contratuais e, muitas vezes, transforma o que poderia ser uma rescisão com retenção de 25% em uma execução por inadimplência, com retenção contratual de até 90% e nome inscrito em cadastros de proteção ao crédito. O distrato precisa ser formal — judicial ou extrajudicial — antes da suspensão dos pagamentos, sob pena de o comprador entregar de bandeja a tese que a construtora precisava.
Ignorar a comissão de corretagem. Em valores absolutos, a comissão é o item mais subestimado da conta. Em uma unidade de R$ 1,2 milhão, ela representa entre R$ 48 mil e R$ 60 mil pagos diretamente à imobiliária ou ao corretor autônomo, fora do contrato com a incorporadora. Dentro dos sete dias do CDC, é restituível. Fora deles, em regra, não é. O comprador que descobre o direito ao arrependimento no nono dia perde, sozinho, o equivalente a um carro popular.
Esquecer da taxa de fruição. Quando o comprador já recebeu as chaves e usou o imóvel — caso de unidades de alto padrão entregues e ocupadas por temporada em Balneário Camboriú — a incorporadora tem direito a cobrar uma taxa de fruição equivalente, em geral, a 0,5% a 0,8% do valor venal por mês de uso. Essa taxa é abatida do valor a ser devolvido. Em distratos de unidades já habitadas por uma alta temporada inteira, ela costuma somar dezenas de milhares de reais.
Itajaí e Balneário Camboriú: o ciclo 2025–2026 e o que esperar
O litoral norte de Santa Catarina entrou em 2026 com um quadro contraditório que afeta diretamente quem pensa em desistir. De um lado, o estoque de unidades de alto padrão em construção em Balneário Camboriú e Itajaí é o maior em cinco anos, com VGV em obra estimado pela ABRAINC em mais de R$ 12 bilhões. De outro, a Selic ainda em patamar elevado e o repasse parcial dos cortes ao crédito imobiliário do SBPE travaram a entrada de novos compradores em torres acima de R$ 2 milhões.
O efeito prático é que as incorporadoras mais bem capitalizadas tendem a ser mais flexíveis em distratos amigáveis — preferem recolocar a unidade ao preço de mercado atualizado a litigar por dois anos com o comprador. Já as construtoras médias, expostas a custos crescentes e fluxo de caixa apertado, vão se agarrar à letra da Lei 13.786 e à retenção máxima permitida pelo patrimônio de afetação. Identificar em que categoria está a contraparte é a primeira providência de qualquer comprador que cogita a saída.
A SIDE Empreendimentos, atuando no eixo Itajaí–Praia Brava com produtos de alto padrão integralmente sob patrimônio de afetação, é um exemplo de incorporadora que conduz, por política interna, as conversas de distrato e cessão de forma estruturada — com tabela explícita de taxas de anuência e prazos negociáveis. Esse tipo de governança contratual, ainda raro no mercado catarinense, é um filtro que o investidor deveria aplicar antes da assinatura, não no momento em que precisa sair.
Outro vetor a observar é a inflação setorial. O INCC fechou 2025 abaixo de 5% pela primeira vez em quatro anos, alívio que retira pressão do reajuste das parcelas e, portanto, reduz a quantidade de distratos motivados pelo descompasso entre INCC e renda. Em paralelo, o IPCA aproximou-se da meta, e a expectativa de cortes graduais de Selic ao longo de 2026 deve reativar o crédito SBPE no segundo semestre. Para quem está em dúvida entre distratar agora ou ceder daqui a oito meses, a aposta racional é esperar — desde que a unidade não esteja em torre próxima ao habite-se sob regime de afetação, situação que comprime o calendário e tende a antecipar a decisão.
Checklist final antes de assinar qualquer distrato
Cinco verificações separam quem sai do contrato com perda controlada de quem sai com prejuízo patrimonial: (1) data exata da assinatura — ainda há janela de sete dias do CDC? Se a venda ocorreu em stand fora da sede, o STJ provavelmente protege o comprador. (2) Regime patrimonial da incorporação — patrimônio de afetação dobra a retenção e adia a devolução; é informação que precisa estar no memorial de incorporação. (3) Cronograma de obra — atraso acima de 180 dias zera a retenção e acrescenta multa. (4) Mapa do mercado da unidade — se houver demanda, a cessão a um terceiro com ágio é financeiramente superior à devolução com retenção. (5) Notificação formal — qualquer movimento precisa ser documentado por escrito, com protocolo, antes da suspensão de pagamentos.
Quem percorre essas cinco verificações com calma — idealmente acompanhado de advogado especializado em direito imobiliário e de assessor de investimentos com leitura de mercado regional — encontra, na maioria das vezes, uma saída melhor do que a primeira sugerida pelo balcão da incorporadora. A diferença entre as duas saídas, em uma unidade de R$ 1,2 milhão, é a diferença entre um almoço caro e uma reforma de cobertura.
Conclusão
A resposta à pergunta "posso desistir do imóvel na planta sem perder dinheiro" em 2026 é, com franqueza analítica, depende do dia e da porta. Nos primeiros sete dias, o CDC garante 100%, incluindo corretagem. Fora dessa janela, somente quatro hipóteses zeram a retenção: atraso superior a 180 dias, descumprimento contratual, distrato amigável bem negociado e recusa de financiamento não imputável. Para o investidor sofisticado, a cessão de direitos costuma ser a saída financeiramente superior, com ágio ou deságio controlado, anuência negociada e ITBI no comprador. O distrato puro, com retenção de 25% ou 50%, é o último recurso — e quem entra nele sem antes mapear as outras cinco portas paga, em média, R$ 90 mil a R$ 180 mil a mais do que precisaria. A análise semanal do portal SIDE acompanha cada movimento de jurisprudência e cada inflexão do mercado de Itajaí e Praia Brava que afeta esses números — assinar é, para quem tem capital comprometido em torres na planta, parte da própria gestão de risco.