Desistir de un inmueble sobre plano: cuánto se recupera
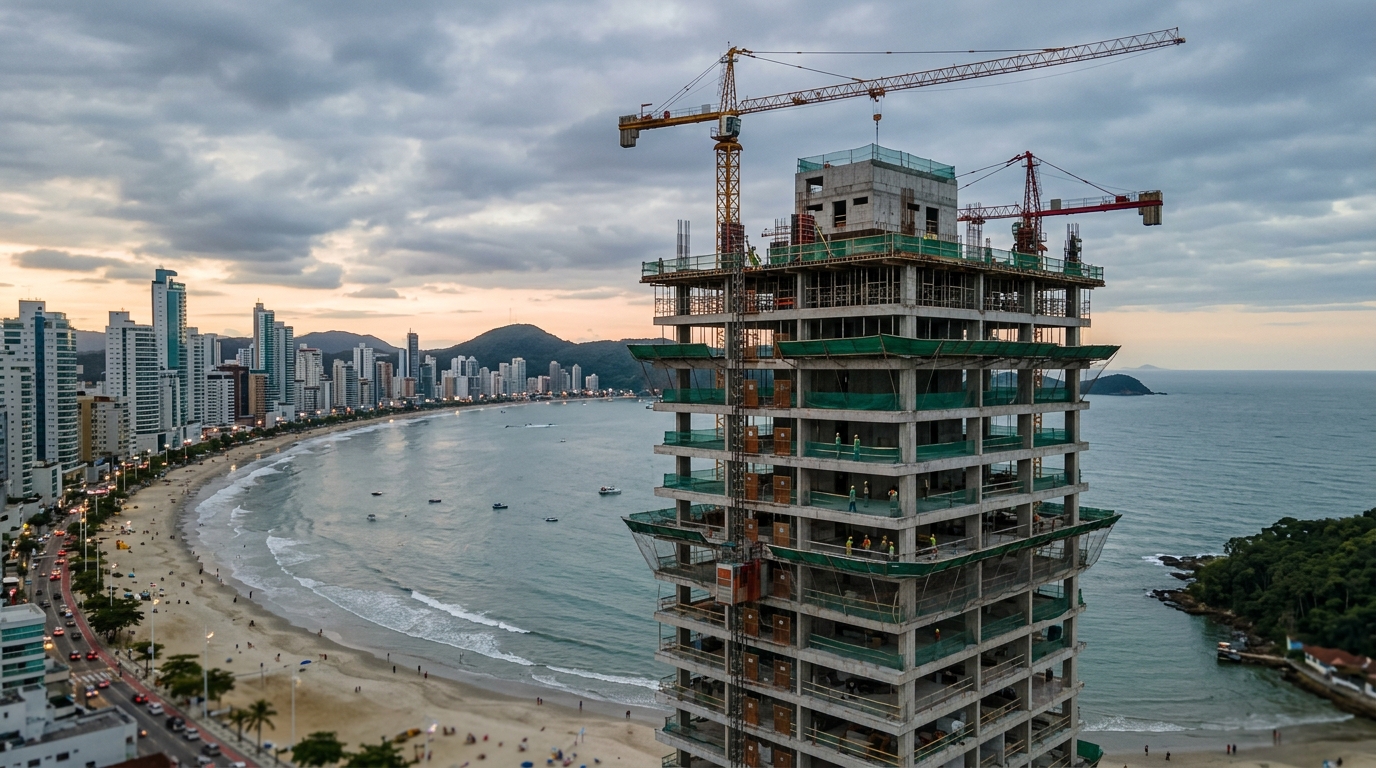
El comprador que teclea "¿puedo desistir del inmueble sobre plano sin perder dinero?" está formulando la pregunta equivocada. La correcta —la única que importa en 2026— es cuánto, exactamente, vuelve al bolsillo después de que la Ley 13.786/2018 (la llamada "Ley del Distrato" brasileña), el artículo 49 del Código de Defensa del Consumidor, la tabla de retención de la promotora y la eventual tasa de fruición pasen todos por la misma cuenta. La respuesta oscila entre el 100% y menos de la mitad del capital aportado. Y depende mucho más del día del calendario en que se formaliza la resolución contractual —el "distrato", en jerga local— que de la buena voluntad del constructor.
En 2025, un relevamiento conjunto del Sinduscon-SC (sindicato regional de la construcción) y de la CBIC (cámara nacional del sector) mostró que más del 14% de los contratos de unidades sobre plano lanzadas en el litoral norte del estado de Santa Catarina entre 2022 y 2023 pasaron por algún tipo de renegociación: distrato, suspensión de cuotas, cesión de derechos o refinanciación. En Itajaí y Balneário Camboriú, donde el precio medio del metro cuadrado en torres de gama alta superó los 18.000 reales (cerca de 3.300 dólares al tipo de cambio de comienzos de 2026) en el último índice FipeZap, la factura del arrepentimiento se convirtió en asunto de asesoría patrimonial, no de atención al cliente.
La pregunta correcta es "cuánto vuelve", no "¿puedo desistir?"
Hay dos mitos que circulan en grupos de WhatsApp de inversores y que conviene desmontar antes de cualquier hoja de cálculo. El primero: "una vez firmado, ya no hay marcha atrás". Falso. La jurisprudencia brasileña consolidó tres caminos perfectamente legales para salir del contrato, dos de ellos sin penalización alguna. El segundo mito es el opuesto: "como es venta vinculada a financiación, el banco devuelve todo". También falso. Banco y promotora son contratos separados, y la denegación del crédito no implica, por sí sola, la devolución íntegra de lo abonado a la constructora.
El punto de partida correcto es entender que el ordenamiento jurídico brasileño regula la compra sobre plano en tres regímenes distintos, determinados por la fecha del arrepentimiento: (i) dentro de los siete días posteriores a la firma, cuando aplica el CDC; (ii) después de los siete días, bajo el régimen estándar de la Ley 13.786/2018; y (iii) en cualquier momento, si la promotora incumple una cláusula esencial o se retrasa en la entrega más allá de la tolerancia legal. Cada régimen tiene su aritmética propia, e ignorar la ventana más favorable es el error más caro que puede cometer un comprador internacional.
Quien le pregunta a un agente "¿puedo desistir?" recibe, en el mejor de los casos, una versión simplificada de las tres respuestas. Quien le pregunta a un abogado experimentado en derecho inmobiliario recibe la versión completa, con cálculo incluido. La diferencia entre ambas conversaciones, en una unidad de 1,2 millones de reales (aproximadamente 220.000 dólares), suele alcanzar las seis cifras.
Los siete días del CDC: la única ventana en la que vuelve todo
El artículo 49 del Código de Defensa del Consumidor garantiza el derecho de arrepentimiento en contratos celebrados fuera del establecimiento comercial. Históricamente fue pensado para ventas telefónicas y a domicilio. El giro llegó del Superior Tribunal de Justicia (STJ), la corte de uniformización del derecho federal brasileño, que extendió la regla a la compra sobre plano firmada en stands de venta, casetas de playa, eventos de lanzamiento y, más recientemente, plataformas digitales. Siempre que la firma ocurra fuera de la sede formal de la promotora, el plazo de siete días corridos entra en vigor.
Dentro de esa ventana, la devolución es íntegra, en valores nominales, sin descuento alguno. Incluye señal, cuotas iniciales, tasa de evolución de obra y —este es el detalle que pocos compradores conocen— también la comisión del agente inmobiliario. El STJ, en la sentencia que pacificó el llamado Tema 938, dejó claro que si el consumidor ejerce el arrepentimiento en plazo legal, el paquete de cargos asociados a la intermediación acompaña al reembolso. En una unidad de 1,2 millones de reales con señal del 10% y comisión del 5%, eso significa 60.000 reales que sólo vuelven si la solicitud se presenta dentro de la semana dorada.
La regla práctica es brutal en su simplicidad: arrepentirse en el octavo día cambia por completo la matemática. El comprador abandona el régimen del CDC y entra en el régimen de la Ley 13.786, donde la retención arranca en el 25% de lo pagado. Sentarse sobre el contrato una quincena para "pensarlo mejor" cuesta, en promedio, el equivalente al veinte por ciento del señal.
Un detalle operativo separa a quien ejerce el derecho de quien lo pierde por descuido: la solicitud debe ser formal, por escrito, con acuse de recibo o protocolo verificable. Un correo electrónico simple, un mensaje en aplicación de mensajería o una conversación con el agente no detienen el cómputo del plazo. Carta certificada con acuse o notificación extrajudicial vía notario son los caminos que sobreviven a la eventual disputa judicial.
Después de los siete días: la aritmética de la Ley 13.786/2018
La Ley 13.786, bautizada por el mercado como "Ley del Distrato", estandarizó en 2018 un régimen que antes variaba brutalmente según el estado, el juez y la redacción concreta del contrato. Hoy funciona como techo y suelo a la vez. Hay dos escenarios, definidos por el régimen patrimonial bajo el cual se constituyó el desarrollo inmobiliario.
Régimen estándar (sin patrimonio de afectación): la promotora puede retener hasta el 25% de los importes efectivamente pagados por el comprador. El 75% restante se devuelve en un único pago, en plazo de hasta 180 días contados desde la disolución del contrato, actualizado por el índice contractual: normalmente el INCC (índice brasileño del coste de la construcción) durante la obra, y el IPCA (índice oficial de inflación al consumidor) tras la entrega.
Régimen de patrimonio de afectación (Ley 10.931/2004, art. 31-A): la retención asciende hasta el 50%, pero la devolución sólo se produce dentro de los 30 días posteriores a la expedición del "habite-se", el certificado municipal brasileño de habitabilidad que autoriza la ocupación. Este régimen es el estándar de las grandes promotoras cotizadas y se ha vuelto casi obligatorio en proyectos financiados vía SBPE (Sistema Brasileño de Ahorro y Préstamo para Vivienda), precisamente porque protege a los demás compradores en caso de quiebra de la constructora.
La diferencia entre ambos escenarios es decisiva para el inversor extranjero. En una unidad de 1,2 millones de reales con 30% ya pagado (360.000 reales en señal y cuotas durante la obra), y comisión de intermediación del 5% ya desembolsada, la matemática queda así:
| Concepto | Régimen estándar | Patrimonio de afectación |
|---|---|---|
| Total pagado a la promotora | R$ 360.000 | R$ 360.000 |
| Retención (% y valor) | 25% = R$ 90.000 | 50% = R$ 180.000 |
| Comisión inmobiliaria (no restituible tras 7 días) | R$ 60.000 | R$ 60.000 |
| Total devuelto (nominal) | R$ 270.000 | R$ 180.000 |
| Pérdida neta frente al desembolso | R$ 150.000 | R$ 240.000 |
| Plazo de devolución | Hasta 180 días desde el distrato | Hasta 30 días tras el habite-se |
| Actualización monetaria | Índice contractual | Índice contractual |
En otras palabras: en el peor escenario regulatorio, el comprador de 1,2 millones de reales recupera 180.000 reales —menos de la mitad de lo desembolsado— y sólo recibe ese importe después de que la unidad a la que renunció obtenga el habite-se, plazo que en torres de 35 plantas en Balneário Camboriú puede sumar otros 24 a 36 meses. Es dinero anclado en la caja de la constructora, sin remuneración, mientras la Selic (tipo de interés básico fijado por el Banco Central de Brasil) sigue coqueteando en 2026 con la franja de dos dígitos.
La lectura analítica que se impone es directa: el distrato puro sólo tiene sentido financiero cuando todas las demás salidas han sido agotadas. Antes de él hay cuatro puertas que merecen ser exploradas; en algunos casos, todas a la vez, para ver cuál se abre primero.
Las cuatro salidas legales sin penalización
La Ley 13.786 no creó sólo reglas de retención. Cristalizó hipótesis en las que el comprador rescinde el contrato sin perder un céntimo de lo pagado, y en algunos casos con derecho adicional a indemnización. Son cuatro caminos, cada uno con sus propios requisitos.
1. Retraso en la entrega superior a 180 días. La legislación reconoce a la promotora un período de tolerancia de hasta 180 días corridos tras la fecha de entrega contractual. Vencido ese plazo, el comprador tiene derecho a rescindir el contrato con devolución íntegra, debidamente actualizada, en plazo breve, sumada a la multa contractualmente prevista —frecuentemente el 1% mensual sobre el importe pagado, en concepto de lucro cesante—. En Itajaí, con obras de torres altas retrasadas por el cuello de botella de mano de obra cualificada y por el INCC acumulado de dos dígitos entre 2022 y 2024, esta hipótesis ha vuelto a ser frecuente.
2. Incumplimiento contractual de la promotora. Modificación no autorizada del proyecto, reducción de la superficie privativa por encima del 5% de lo pactado, cambio de materiales de acabado en desacuerdo con la memoria descriptiva, defectos estructurales acreditados. Cualquiera de estas hipótesis, debidamente notificada, abre la vía a la rescisión sin retención, con devolución total y, por regla general, reintegro de gastos accesorios: ITBI (impuesto municipal de transmisión patrimonial de inmuebles), registro de inscripción, intereses del financiamiento ya contratado.
3. Distrato amistoso negociado. Nada impide que comprador y promotora alcancen un acuerdo personalizado. En mercados donde a la constructora le interesa recolocar la unidad con rapidez —caso típico de proyectos con lista de espera en Praia Brava, en Itajaí— es razonable negociar retención cero o simbólica a cambio de firma inmediata y renuncia a litigios. La clave es entrar en la conversación con el cálculo ya hecho y disposición a esperar 60 a 90 días la respuesta institucional.
4. Denegación de financiación bancaria no imputable al comprador. Cuando el cliente firma el contrato confiando en una preaprobación y el banco, a la hora del desembolso, deniega el crédito por motivo ajeno a su conducta —política interna del banco, cambio en el perfil de riesgo, caída de indicadores de capacidad de pago por desempleo involuntario—, el STJ ha pacificado que cabe la rescisión sin penalización. El comprador debe, sin embargo, acreditar la denegación por escrito y el intento de obtener alternativa de crédito en al menos un segundo banco, bajo riesgo de que la tesis se desestime por desidia.
El comprador rara vez es vencido por la constructora. Lo vence su propia prisa por firmar el distrato antes de mapear cuál de las cuatro puertas legales está abierta para él.
Cesión de derechos: la salida preferida del inversor sofisticado
Hay una quinta puerta, y es con diferencia la favorita de quien compró sobre plano como activo, no como vivienda habitual. La cesión de derechos consiste en transferir el contrato a un tercero, que asume las cuotas restantes y, en el momento oportuno, recibe las llaves. Para el cedente original, eso significa no enfrentarse a la retención de la Ley 13.786 ni esperar al habite-se para recuperar liquidez.
El cálculo es sencillo. Si el mercado se ha revalorizado desde la compra —caso recurrente en Balneário Camboriú y Praia Brava en el trienio 2022–2025, con revalorizaciones reales por encima del 30% en ciertos tramos— el cedente embolsa la prima: la diferencia entre el saldo del contrato y el importe que el cesionario acepta pagar para entrar. Si el mercado se ha enfriado o si la venta debe ser rápida, hay descuento: el cedente acepta recibir menos de lo pagado a cambio de salida líquida e inmediata. Incluso un descuento del 10% suele resultar más barato que la retención del 25% al 50% del distrato.
Tres puntos críticos requieren atención. Primero, la conformidad de la promotora es obligatoria en la mayoría de los contratos, y frecuentemente cobra una tasa de transferencia (1% a 3% del saldo). Negociar esa tasa forma parte de la operación. Segundo, el ITBI grava el valor de la cesión y lo abona el cesionario en el municipio donde se ubica el inmueble; en Itajaí, la alícuota actual ronda el 2%. Tercero, es prudente registrar la cesión ante notario, incluso cuando el contrato original aún no esté inscrito, para evitar reclamaciones de terceros sobre la unidad.
Para el inversor que adquirió tres unidades en un lanzamiento de Praia Brava en 2023 y quiere monetizar parte de la posición en 2026, sin exponer toda la cartera a la oscilación cambiaria y a la curva de tipos, la cesión es técnicamente superior a la venta del inmueble ya terminado: evita el doble ITBI (en la escritura definitiva y en la reventa posterior), ahorra el tiempo del habite-se y captura la prima antes de la entrega. En torres de gama alta con alquiler turístico ya modelado, la cesión también transfiere al nuevo propietario el derecho a captar la próxima temporada alta, argumento de venta relevante en enero y julio (verano e invierno australes).
Los errores que cuestan más que el propio distrato
Tres comportamientos transforman un distrato manejable en un desastre patrimonial. Vale enumerarlos por la frecuencia con que aparecen sobre la mesa del departamento jurídico.
Dejar de pagar antes del distrato formal. El comprador, frustrado por el retraso o por la oscilación del INCC, decide simplemente suspender las cuotas. La promotora le notifica, lo constituye en mora, ejecuta las garantías contractuales y, con frecuencia, convierte lo que podría haber sido una rescisión con retención del 25% en una ejecución por incumplimiento, con retención contractual de hasta el 90% e inscripción del nombre en registros de protección al crédito (equivalentes brasileños a los ficheros de morosos). El distrato debe ser formal —judicial o extrajudicial— antes de la suspensión de pagos, so pena de que el comprador entregue en bandeja la tesis que la constructora necesitaba.
Ignorar la comisión de intermediación. En valores absolutos, la comisión es la partida más subestimada de la cuenta. En una unidad de 1,2 millones de reales representa entre 48.000 y 60.000 reales pagados directamente a la inmobiliaria o al agente autónomo, fuera del contrato con la promotora. Dentro de los siete días del CDC es restituible. Fuera de ellos, por regla general, no lo es. El comprador que descubre el derecho de arrepentimiento al noveno día pierde, él solo, el equivalente al precio de un coche utilitario.
Olvidar la tasa de fruición. Cuando el comprador ya recibió las llaves y usó el inmueble —caso de unidades de gama alta entregadas y ocupadas por temporada en Balneário Camboriú— la promotora tiene derecho a cobrar una tasa de fruición equivalente, en general, al 0,5% a 0,8% del valor venal por mes de uso. Esa tasa se descuenta del importe a devolver. En distratos de unidades ya habitadas durante una temporada alta completa, suele sumar decenas de miles de reales.
Itajaí y Balneário Camboriú: el ciclo 2025–2026 y qué esperar
El litoral norte del estado de Santa Catarina entró en 2026 con un cuadro contradictorio que afecta directamente a quien piensa en desistir. Por un lado, el stock de unidades de gama alta en construcción en Balneário Camboriú e Itajaí es el mayor en cinco años, con un VGV (valor general de ventas, métrica brasileña que mide el valor total a comercializar) en obra estimado por la ABRAINC, asociación nacional del sector, en más de 12.000 millones de reales. Por otro, la Selic todavía en niveles elevados y la transmisión parcial de los recortes al crédito hipotecario SBPE frenaron la entrada de nuevos compradores en torres por encima de los 2 millones de reales.
El efecto práctico es que las promotoras mejor capitalizadas tienden a mostrarse más flexibles en distratos amistosos: prefieren recolocar la unidad al precio de mercado actualizado antes que litigar dos años con el comprador. Las constructoras medianas, en cambio, expuestas a costes crecientes y flujo de caja estrecho, se aferrarán a la letra de la Ley 13.786 y a la retención máxima permitida por el patrimonio de afectación. Identificar a qué categoría pertenece la contraparte es la primera diligencia de cualquier comprador que contempla la salida.
SIDE Empreendimentos, que opera en el eje Itajaí–Praia Brava con productos de gama alta íntegramente bajo régimen de patrimonio de afectación, es un ejemplo de promotora que gestiona, por política interna, las conversaciones de distrato y cesión de forma estructurada, con tabla explícita de tasas de conformidad y plazos negociables. Este tipo de gobernanza contractual, todavía poco habitual en el mercado catarinense, es un filtro que el inversor debería aplicar antes de la firma, no en el momento en que necesita salir.
Otro vector a observar es la inflación sectorial. El INCC cerró 2025 por debajo del 5% por primera vez en cuatro años, alivio que retira presión sobre el reajuste de las cuotas y, por tanto, reduce el volumen de distratos motivados por el desfase entre INCC y renta familiar. En paralelo, el IPCA se ha aproximado a su meta y la expectativa de recortes graduales de Selic a lo largo de 2026 debería reactivar el crédito SBPE en el segundo semestre. Para quien duda entre distratar ahora o ceder dentro de ocho meses, la apuesta racional es esperar, siempre y cuando la unidad no se encuentre en una torre próxima al habite-se bajo régimen de afectación, situación que comprime el calendario y tiende a anticipar la decisión.
Lista de verificación antes de firmar cualquier distrato
Cinco verificaciones separan a quien sale del contrato con pérdida controlada de quien sale con perjuicio patrimonial: (1) fecha exacta de la firma: ¿queda aún ventana de siete días del CDC? Si la venta se hizo en un stand fuera de la sede formal, el STJ probablemente protege al comprador. (2) Régimen patrimonial del desarrollo: el patrimonio de afectación duplica la retención y aplaza la devolución; es información que debe constar en la memoria de incorporación, el documento brasileño equivalente a la memoria de un proyecto inmobiliario en España o México. (3) Cronograma de obra: un retraso superior a 180 días anula la retención y añade penalización. (4) Mapa del mercado de la unidad: si hay demanda, la cesión a un tercero con prima es financieramente superior a la devolución con retención. (5) Notificación formal: cualquier movimiento debe documentarse por escrito, con protocolo, antes de la suspensión de pagos.
Quien recorre estas cinco verificaciones con calma —idealmente acompañado de abogado especializado en derecho inmobiliario brasileño y de asesor de inversiones con lectura de mercado regional— encuentra, la mayoría de las veces, una salida mejor que la primera sugerida en el mostrador de la promotora. La diferencia entre ambas salidas, en una unidad de 1,2 millones de reales, es la diferencia entre un almuerzo caro y la reforma íntegra de un ático.
Consideración para el comprador extranjero
El inversor que opera desde el exterior tiene dos capas adicionales sobre las que el comprador local no necesita pensar. La primera es el tipo de cambio: una devolución parcial en reales, recibida dentro de 18 meses, puede resultar en una pérdida adicional si la moneda brasileña se aprecia o deprecia frente al dólar o el euro durante ese lapso. Modelar el distrato sin escenario cambiario es ingenuidad. La segunda es la repatriación del capital: cualquier monto devuelto debe encajar con el registro de inversión extranjera realizado en su día ante el Banco Central de Brasil (la operación conocida como "RDE-IED"); de lo contrario, la salida del dinero del país puede demorarse o exigir trámites adicionales. Conviene, por tanto, anticipar al banco corresponsal la operación, idealmente al mismo tiempo que se notifica a la promotora.
Conclusión
La respuesta a la pregunta "¿puedo desistir del inmueble sobre plano sin perder dinero?" en 2026 es, con franqueza analítica, depende del día y de la puerta. En los siete primeros días, el CDC garantiza el 100%, incluida la comisión. Fuera de esa ventana, sólo cuatro hipótesis anulan la retención: retraso superior a 180 días, incumplimiento contractual, distrato amistoso bien negociado y denegación de financiación no imputable. Para el inversor sofisticado, la cesión de derechos suele ser la salida financieramente superior, con prima o descuento controlado, conformidad negociada e ITBI a cuenta del comprador. El distrato puro, con retención del 25% o del 50%, es el último recurso, y quien entra en él sin antes mapear las otras cinco puertas paga, en promedio, entre 90.000 y 180.000 reales más de lo necesario. El análisis semanal del portal de SIDE Empreendimentos sigue cada movimiento jurisprudencial y cada inflexión del mercado de Itajaí y Praia Brava que afecta a estos números: suscribirse es, para quien tiene capital comprometido en torres sobre plano, parte de la propia gestión del riesgo.