Pag-atras sa Pre-Selling Property: Magkano Babalik 2026
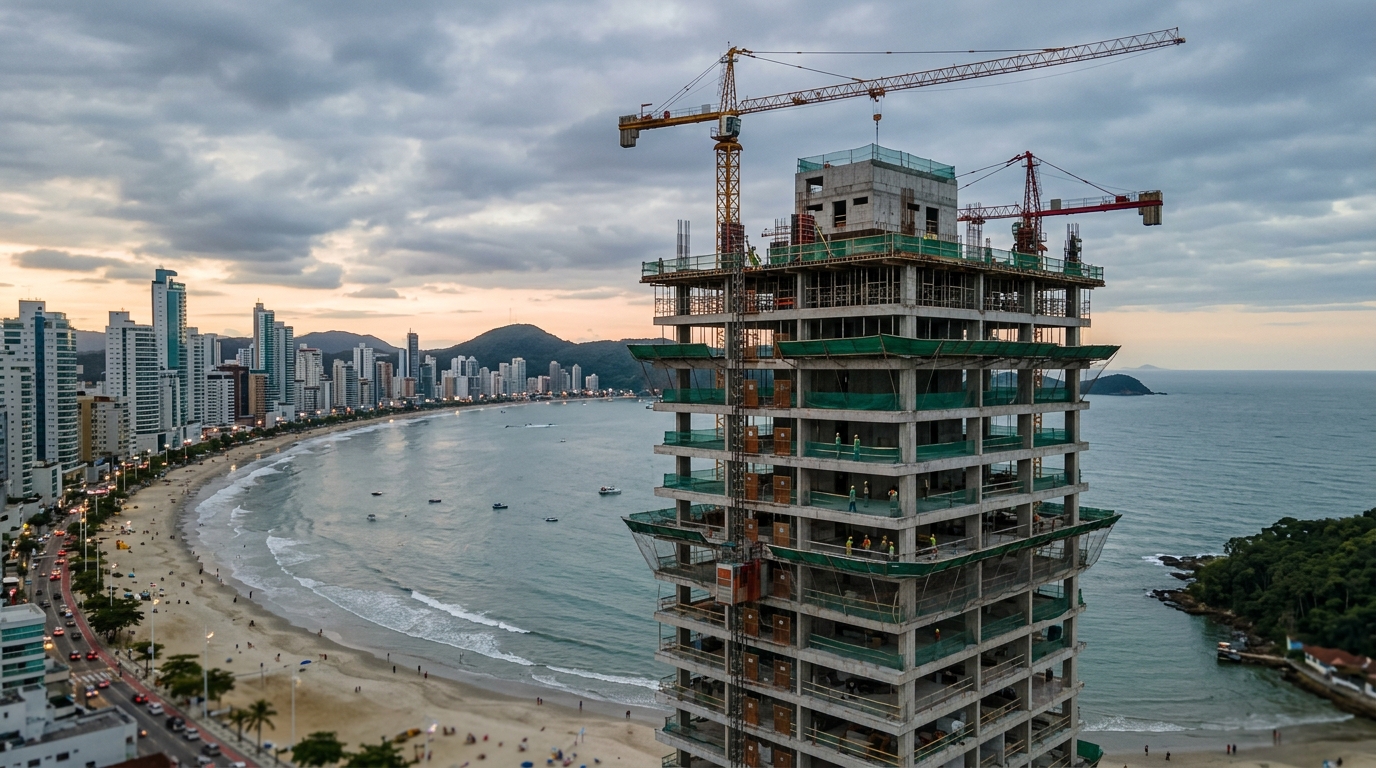
Ang international na mamumuhunan na nagta-type ng "puwede ba akong umatras sa pre-selling property nang walang malaking pagkalugi" ay nagtatanong ng maling tanong. Ang tamang katanungan — at ang tanging mahalaga sa 2026 — ay magkano nga ba talaga ang babalik sa bulsa matapos isama sa parehong kuwentahan ang Batas 13.786/2018 ng Brasil, ang Artikulo 49 ng Código de Defesa do Consumidor (CDC, ang batas sa proteksyon ng konsyumer sa Brasil), ang retention table ng developer at ang posibleng taxa de fruição (bayad sa paggamit ng yunit). Ang sagot ay nag-iiba mula 100% hanggang wala pang kalahati ng nailabas. At higit na nakadepende sa eksaktong petsa kung kailan pormal na ginawa ang distrato (kontratang pagkansela) kaysa sa kabutihang-loob ng tagapagtayo.
Noong 2025, ipinakita ng pinagsamang pag-aaral ng Sinduscon-SC (ang unyon ng industriya ng konstruksiyon sa estado ng Santa Catarina) at ng CBIC (ang Chamber of Construction Industry ng Brasil) na higit sa 14% ng mga kontrata para sa pre-selling units na inilunsad sa hilagang baybayin ng Santa Catarina sa pagitan ng 2022 at 2023 ay dumaan sa anyo ng renegosasyon — distrato, paghinto ng amortisasyon, sesyon ng karapatan, o refinancing. Sa Itajaí at Balneário Camboriú, kung saan ang average na presyo bawat metro kuwadrado sa mga high-end na tore ay lumagpas sa R$ 18,000 sa pinakahuling indeks ng FipeZap (ang pangunahing reference ng presyo ng real estate sa Brasil), ang kuwentahan ng pagsisisi ay naging paksa na ng patrimonial advisory, hindi na ng simpleng customer service.
Ang tamang tanong ay "magkano ang babalik", hindi "puwede ba akong umatras"
May dalawang mito na umiikot sa mga WhatsApp group ng investors at kailangang linawin bago hawakan ang anumang spreadsheet. Una: "kapag pumirma na, hindi na puwedeng umurong." Mali. Ang jurisprudence ng Brasil ay nagpatibay ng tatlong ganap na legal na paraan upang lumabas sa kontrata, dalawa dito nang walang anumang multa. Ang ikalawang mito ay ang kabaligtaran: "dahil ito ay nakatali sa financing, sasagutin ng bangko ang lahat." Mali rin. Magkahiwalay na kontrata ang bangko at ang developer, at ang pagtanggi ng kredito ay hindi awtomatikong nangangahulugan ng buong refund sa nailabas sa konstruksiyon.
Ang tamang panimula ay unawain na ang sistemang legal ng Brasil ay tumitingin sa pre-selling property sa tatlong magkakaibang regulasyon, pinili batay sa petsa ng pag-atras: (i) sa loob ng pitong araw matapos ang lagda, kung saan applicable ang CDC; (ii) pagkalipas ng pitong araw, sa standard na regulasyon ng Batas 13.786/2018; at (iii) sa anumang sandali, kung hindi natupad ng developer ang mahahalagang sugnay o lumagpas sa legal na tolerance ang pagkaantala sa delivery. Bawat regulasyon ay may sariling aritmetika, at ang hindi pagkilala sa pinakamabuting window ay ang pinakamamahaling pagkakamali na puwedeng gawin ng isang mamimili.
Ang nagtatanong sa broker ng "puwede bang umatras?" ay nakakatanggap, sa pinakamabuting senaryo, ng pinasimpleng bersyon ng tatlong sagot. Ang nagtatanong sa abogado na eksperto sa real estate law ng Brasil ay nakakatanggap ng buong bersyon — kasama ang kalkulasyon. Ang kaibhan ng dalawang pag-uusap na ito, sa isang yunit na nagkakahalaga ng R$ 1.2 milyon, ay madalas umaabot sa anim na digit.
Ang pitong araw ng CDC: ang tanging window kung saan bumabalik ang lahat
Ginagarantiyahan ng Artikulo 49 ng CDC ang karapatan sa pag-atras sa mga kontratang nagagawa sa labas ng pormal na opisina ng komersyo — orihinal na pinag-isipan para sa telephone sales at door-to-door. Ang pagbabagong-anyo ay nagmula sa Superior Tribunal de Justiça (STJ, ang pinakamataas na hukuman ng Brasil para sa mga usaping sibil), na nagpalawak ng tuntunin sa mga pre-selling purchase na ginawa sa sales stand, beach booth, launching event, at, mas kamakailan, digital platforms. Sa tuwing ang lagda ay nangyayari sa labas ng pormal na opisina ng developer, nag-uumpisang tumakbo ang pitong corrido na araw.
Sa loob ng window na ito, ang refund ay buo, sa nominal na halaga, walang anumang ibinabawas. Kasama dito ang down payment, mga unang amortisasyon, taxa de evolução de obra (bayad sa progreso ng konstruksiyon) at — ito ang detalye na bihirang alam ng mga mamimili — pati ang komisyon ng broker. Ang STJ, sa desisyon na nagpatibay sa Tema 938, ay nilinaw na kung gagamitin ng konsyumer ang karapatan ng pag-atras sa loob ng legal na panahon, kasama sa kahilingan ang lahat ng singil na nauugnay sa intermediasyon. Sa isang yunit na R$ 1.2 milyon na may 10% down payment at 5% broker commission, ito ay nangangahulugan ng R$ 60,000 na bumabalik lamang kung ang request ay isinampa sa loob ng gintong linggo.
Ang praktikal na patakaran ay malupit sa kasimplehan nito: ang pag-atras sa ikawalong araw ay ganap na nagbabago ng matematika. Ang mamimili ay lumalabas sa regulasyon ng CDC at pumapasok sa regulasyon ng Batas 13.786, kung saan ang retention ay nagsisimula sa 25% ng nabayaran. Ang pag-iisip nang ilang linggo bago mag-desisyon ay nagkakahalaga, sa average, ng katumbas ng dalawampung porsyento ng down payment.
May isang operational detail na naghihiwalay sa nagsasagawa ng kanilang karapatan at sa nawawalan nito dahil sa kapabayaan: ang request ay kailangang pormal, nakasulat, na may acknowledgment of receipt o verifiable protocol. Ang simpleng email, mensahe sa app, o usapan kasama ang broker ay hindi makakapagpahinto ng oras. Ang sulat na may registered mail acknowledgment o ang extrajudicial notification sa pamamagitan ng notario publiko ay ang mga paraan na lumalampas sa anumang posibleng kaso sa hukuman.
Pagkatapos ng pitong araw: ang aritmetika ng Batas 13.786/2018
Ang Batas 13.786, na binansagan ng merkado bilang "Lei do Distrato" (Batas ng Pagkansela), ay pinag-isa noong 2018 ang isang regulasyon na dati ay nag-iiba nang husto ayon sa estado, hukom, at pagbubuo ng kontrata. Ngayon, gumagana ito bilang parehong taas at baba ng limitasyon. May dalawang senaryo, na tinukoy sa pamamagitan ng patrimonial regime ng incorporation.
Standard regime (walang patrimônio de afetação): ang developer ay maaaring panatilihin hanggang 25% ng aktwal na nabayaran ng mamimili. Ang natitirang 75% ay ibinabalik sa isang bayad lamang, sa loob ng 180 araw mula sa pagkansela ng kontrata, na may correction sa contractual index — kadalasan INCC (índice nacional de custo da construção, ang opisyal na indeks ng gastos sa konstruksiyon) habang nasa konstruksiyon, IPCA (índice nacional de preços ao consumidor amplo, ang opisyal na inflation index ng Brasil) pagkatapos ng turnover.
Patrimônio de afetação regime (Batas 10.931/2004, art. 31-A, na nagbubukod sa proyekto sa pangkalahatang patrimonio ng developer): ang retention ay tumataas hanggang 50%, ngunit ang refund ay nagaganap lamang sa loob ng 30 araw pagkatapos ilabas ang habite-se (occupancy permit) ng yunit. Ang regimeng ito ay standard ng malalaking publicly-listed developers at halos sapilitan na sa mga proyektong pinopondohan sa pamamagitan ng SBPE (Sistema Brasileiro de Poupança e Empréstimo, ang sistema ng financing batay sa savings deposits) — dahil ito ay nagpoprotekta sa ibang mamimili sakaling magkaproblema ang kompanya.
Ang pagkakaiba sa pagitan ng dalawang senaryo ay determinante para sa investor. Sa isang R$ 1.2 milyong yunit na may 30% nabayaran na (R$ 360,000 sa down payment at amortisasyon habang nasa konstruksiyon), at may 5% broker commission na nailabas na, ganito ang matematika:
| Aytem | Standard regime | Patrimônio de afetação |
|---|---|---|
| Kabuuang nabayaran sa developer | R$ 360,000 | R$ 360,000 |
| Retention (% at halaga) | 25% = R$ 90,000 | 50% = R$ 180,000 |
| Broker commission (hindi na refundable pagkalipas ng 7 araw) | R$ 60,000 | R$ 60,000 |
| Kabuuang ibinabalik (nominal) | R$ 270,000 | R$ 180,000 |
| Net na pagkalugi kumpara sa nailabas | R$ 150,000 | R$ 240,000 |
| Panahon ng refund | Hanggang 180 araw mula sa pagkansela | Hanggang 30 araw pagkatapos ng habite-se |
| Monetary correction | Contractual index | Contractual index |
Sa madaling salita: sa pinakamasamang senaryo sa ilalim ng regulasyon, ang mamimili ng R$ 1.2 milyong yunit ay makakakuha lamang ng R$ 180,000 — wala pang kalahati ng kanyang nailabas — at ang halagang iyon ay matatanggap lamang pagkatapos makuha ng yunit na inatrasan niya ang occupancy permit, panahon na maaaring umabot ng karagdagang 24 hanggang 36 buwan sa 35-palapag na mga tore sa Balneário Camboriú. Ito ay perang nakatali sa cash ng developer, hindi kumikita ng anumang yield, habang ang Selic (taxa Selic, ang base interest rate ng Brasil na itinatakda ng Central Bank) sa 2026 ay nasa antas pa rin malapit sa dalawang-digit.
Ang analitikal na pagbabasa ay direkta: ang pure distrato ay financially sensible lamang kapag ang lahat ng ibang exit ay nasubukan na. Bago iyon, mayroong apat na pintuan na karapat-dapat buksan — sa ilang kaso, lahat sa parehong oras, upang makita kung alin ang unang magbubukas.
Ang apat na legal exit nang walang anumang multa
Hindi lamang retention rules ang nilikha ng Batas 13.786. Pinatibay nito ang mga hypothesis kung saan ang mamimili ay maaaring kumansela ng kontrata nang hindi nawawalan ng kahit isang sentimo ng kanyang nailabas — sa ilang kaso, may karapatan pa nga sa indemnity. Apat ang ruta, bawat isa ay may sariling prerequisite.
1. Pagkaantala sa delivery na higit sa 180 araw. Kinikilala ng batas para sa developer ang tolerance period na hanggang 180 corrido na araw pagkalipas ng nakatakdang petsa ng turnover. Pagkalipas ng panahong iyon, may karapatan ang mamimili na kanselahin ang kontrata na may buong refund, na-correct para sa inflation, sa mas maikling panahon, na may karagdagang multa na nakasaad sa kontrata — madalas 1% bawat buwan sa halagang nabayaran, bilang lost profit. Sa Itajaí, na may mga matataas na tore na naantala dahil sa kakulangan ng skilled labor at sa pinagsama-samang INCC na umabot sa double-digit sa 2022–2024, ang hypothesis na ito ay madalas na muling lumitaw.
2. Kontraktwal na paglabag ng developer. Hindi awtorisadong pagbabago ng proyekto, pagbawas ng pribadong area nang higit sa 5% ng kontratang halaga, palit ng finishing materials na lihis sa memorial descritivo (detalyadong dokumento ng specifications), nakumpirmang structural defects. Anuman sa mga hypothesis na ito, kapag pormal na na-notify, ay nagbubukas ng daan para sa pagkansela nang walang retention, na may buong refund at, sa pangkalahatan, ng accessory expenses — ITBI (Imposto sobre Transmissão de Bens Imóveis, ang property transfer tax ng munisipyo), registration fees, interes ng kasunduang financing.
3. Friendly distrato sa pamamagitan ng negosasyon. Walang humahadlang sa mamimili at sa developer na umabot sa isang customized agreement. Sa mga merkado kung saan mas gusto ng developer na muling iposisyon ang yunit nang mabilis — tipikal na kaso sa mga proyekto na may waiting list sa Praia Brava — ito ay makatuwirang isama sa negosasyon ang zero o simbolikong retention kapalit ng agarang lagda at pag-aalis ng litigation. Ang sikreto ay pumasok sa pag-uusap na may handang kalkulasyon at handang maghintay ng 60 hanggang 90 araw para sa institutional na sagot.
4. Pagtanggi ng bank financing na hindi pagkakamali ng mamimili. Kapag ang kliyente ay pumirma sa kontrata na may pre-approval at ang bangko, sa oras ng release, ay tumanggi sa kredito sa dahilang hindi galing sa kanyang konduktor — internal policy ng bangko, pagbabago sa risk profile, pagbaba ng capacity to pay dahil sa hindi sinasadyang pagkawala ng trabaho — pinatibay ng STJ na may karapatan sa pagkansela nang walang multa. Gayunpaman, kailangang ipakita ng mamimili ang pagtanggi sa pamamagitan ng nakasulat na patunay at ang pagsisikap na makakuha ng alternatibong kredito sa hindi bababa sa pangalawang bangko, kung hindi ay maaaring ma-disqualify ang argumento dahil sa kawalan ng pagsisikap.
Ang mamimili ay bihirang talunin ng developer. Tinatalo siya ng sarili niyang pagmamadali na pumirma sa distrato bago ma-mapa kung alin sa apat na legal na pintuan ang nakabukas para sa kanya.
Cessão de direitos: ang paboritong exit ng sopistikadong investor
May isang ikalimang pintuan — at ito, hindi maikakaila, ang paborito ng mga bumili ng pre-selling property bilang asset, hindi bilang tahanan. Ang cessão de direitos (assignment of rights) ay binubuo ng paglilipat ng kontrata sa isang ikatlong partido, na inaako ang natitirang amortisasyon at, sa tamang panahon, tatanggap ng mga susi. Para sa orihinal na assignor, ito ay nangangahulugang hindi haharap sa retention ng Batas 13.786 ni maghihintay ng habite-se upang mai-cash out.
Ang kalkulasyon ay simple at direkta. Kung ang merkado ay tumaas mula nang bilhin — tipikal sa Balneário Camboriú at Praia Brava sa triennium 2022–2025, na may real appreciation na higit sa 30% sa ilang segment — ang assignor ay kumukuha ng ágio: ang kaibahan sa pagitan ng natitirang balanse ng kontrata at ang halagang tatanggapin ng cessionario upang pumasok. Kung ang merkado ay humina o kung kailangan ang mabilis na exit, mayroong deságio: tinatanggap ng assignor na makatanggap nang mas mababa kaysa sa nabayaran kapalit ng net at agarang exit. Maging ang 10% deságio ay madalas mas mura kaysa sa 25% hanggang 50% retention ng distrato.
Tatlong kritikal na punto ang nangangailangan ng atensyon. Una, ang pahintulot ng developer ay obligadong nasa karamihan ng mga kontrata — at madalas ito ay sumisingil ng transfer fee (1% hanggang 3% ng balanse). Bahagi ng operasyon ang negosasyon sa fee na ito. Ikalawa, ang ITBI ay sinisingil sa halaga ng cessão, binabayaran ng cessionario sa munisipyo kung saan matatagpuan ang property; sa Itajaí, ang kasalukuyang rate ay nasa paligid ng 2%. Ikatlo, makatuwiran na irehistro ang cessão sa notario publiko, kahit na hindi pa nairehistro ang orihinal na kontrata, upang maiwasan ang mga claim ng ikatlong partido sa yunit.
Para sa investor na bumili ng tatlong yunit sa isang launch sa Praia Brava noong 2023 at nais i-realize ang bahagi ng posisyon sa 2026, nang hindi inilalantad ang buong portfolio sa pagbabago-bago ng currency at sa interest rate curve, ang cessão ay teknikal na superyor sa pagbebenta ng natapos na property: iniiwasan nito ang double ITBI (sa final deed at sa kasunod na resale), tinitipid ang oras hanggang sa habite-se at kinukuha ang ágio bago ang turnover. Sa mga high-end na tore na may modeladong short-term rental income, inililipat din ng cessão sa bagong may-ari ang karapatang makuha ang susunod na peak season — relevant selling point sa Enero at Hulyo.
Ang mga pagkakamaling mas mahal kaysa sa distrato mismo
Tatlong gawi ang nagbabago sa manageable na distrato tungo sa patrimonial disaster. Karapat-dapat itong itinala ayon sa dalas ng paglitaw sa mesa ng legal department.
Pagtigil ng pagbabayad bago ang pormal na distrato. Ang mamimili, frustrated sa pagkaantala o sa pag-oscilate ng INCC, ay nagpapasiya na ihinto lang ang amortisasyon. Ang developer ay nagpapadala ng abiso, hinahatulan siya ng default, isinasagawa ang contractual guarantees at, kadalasan, binabago ang puwedeng maging 25% retention rescission tungo sa execution for default, na may contractual retention na hanggang 90% at credit blacklist inscription. Ang distrato ay dapat pormal — judicial o extrajudicial — bago ihinto ang mga bayad, sa pamantayan na kung hindi, ibinibigay nang silver platter ng mamimili ang argument na kailangan ng developer.
Hindi pagkilala sa broker commission. Sa absolute terms, ang komisyon ay ang pinaka-underestimated na bahagi ng kuwentahan. Sa isang R$ 1.2 milyong yunit, ito ay kumakatawan sa pagitan ng R$ 48,000 at R$ 60,000 na binabayaran nang diretso sa real estate company o sa autonomous broker, hiwalay sa kontrata sa developer. Sa loob ng pitong araw ng CDC, ito ay refundable. Pagkalabas, sa pangkalahatan, hindi. Ang mamimili na nakakaalam ng karapatan ng pag-atras sa ikasiyam na araw ay nawawalan, mag-isa, ng katumbas ng murang sasakyan.
Pagkalimot sa taxa de fruição. Kapag natanggap na ng mamimili ang mga susi at nagamit ang property — kaso ng mga high-end na yunit na natapos at ginamit sa season sa Balneário Camboriú — ang developer ay may karapatang singilin ang usage fee na, sa pangkalahatan, ay katumbas ng 0.5% hanggang 0.8% ng appraised value bawat buwan ng paggamit. Ang fee na ito ay ibinabawas sa halagang ibabalik. Sa mga distrato ng yunit na natirahan na ng isang buong peak season, ito ay madalas umaabot sa tens of thousands of reais.
Itajaí at Balneário Camboriú: ang 2025–2026 cycle at ang aasahan
Ang hilagang baybayin ng Santa Catarina ay pumasok sa 2026 na may magkasalungat na sitwasyon na direktang nakakaapekto sa nag-iisip na umatras. Sa isang banda, ang inventory ng mga high-end na yunit sa konstruksiyon sa Balneário Camboriú at Itajaí ay ang pinakamalaki sa nakaraang limang taon, na may VGV (Valor Geral de Vendas, ang kabuuang sales value ng portfolio) sa konstruksiyon na tinatayang ng ABRAINC (ang asosasyon ng pambansang real estate developers) na higit sa R$ 12 bilyon. Sa kabilang banda, ang Selic na nasa mataas na level pa rin at ang bahagyang transfer lamang ng cuts sa real estate credit ng SBPE ay nakahadlang sa pagpasok ng mga bagong mamimili sa mga tore na higit sa R$ 2 milyon.
Ang praktikal na epekto ay ang pinakamabuting capitalized na developers ay may tendency na maging mas flexible sa friendly distrato — mas pinipili nilang muling i-position ang yunit sa kasalukuyang market price kaysa lumitis ng dalawang taon kasama ang mamimili. Habang ang medium-tier construction companies, na exposed sa tumataas na gastos at masikip na cash flow, ay magkakapit sa letra ng Batas 13.786 at sa maximum na retention na pinapayagan ng patrimônio de afetação. Ang pagkilala kung saang kategorya ang counterparty ay ang unang hakbang ng sinumang mamimili na pinag-iisipan ang exit.
Ang SIDE Empreendimentos, na operating sa axis ng Itajaí–Praia Brava na may high-end na produkto na ganap na nasa ilalim ng patrimônio de afetação, ay halimbawa ng developer na nagsasagawa, bilang internal policy, ng mga pag-uusap ng distrato at cessão sa structured na paraan — na may explicit na talahanayan ng consent fees at negotiable timelines. Ang ganitong klase ng contractual governance, na bihira pa sa merkado ng Santa Catarina, ay filter na dapat ilapat ng investor bago ang lagda, hindi sa sandali na kailangan na niyang umalis.
Isa pang vector na obserbahan ay ang sectoral inflation. Nagsara ang INCC ng 2025 sa ilalim ng 5% sa unang pagkakataon sa apat na taon, ginhawa na nag-aalis ng presyon sa pag-aadjust ng amortisasyon at, dahil dito, nagpapababa ng bilang ng distrato na pinaalon ng mismatch sa pagitan ng INCC at sahod. Sa parehong oras, ang IPCA ay malapit na sa target, at ang inaasahang gradwal na pagbawas ng Selic sa buong 2026 ay magre-reactivate sa SBPE credit sa ikalawang kalahati. Para sa nag-aalangan sa pagitan ng pag-distrato ngayon o cessão sa loob ng walong buwan, ang racional na taya ay maghintay — basta't ang yunit ay hindi sa isang tore na malapit sa habite-se sa ilalim ng affectation regime, sitwasyon na nagsisikip ng calendar at may tendency na ma-anticipate ang desisyon.
Pinal na checklist bago lumagda sa anumang distrato
Limang verification ang naghihiwalay sa lumalabas sa kontrata na may kontroladong pagkalugi at sa lumalabas na may patrimonial damage: (1) eksaktong petsa ng lagda — may natitirang window pa ba ng pitong araw ng CDC? Kung ang benta ay naganap sa stand na nasa labas ng pormal na opisina, malamang na pinoprotektahan ng STJ ang mamimili. (2) Patrimonial regime ng incorporation — ang patrimônio de afetação ay nagdoble sa retention at nag-iiba sa refund; impormasyong dapat nasa memorial of incorporation. (3) Construction timeline — ang pagkaantala na higit sa 180 araw ay nagse-zero ng retention at nagdadagdag ng multa. (4) Mapa ng merkado ng yunit — kung may demand, ang cessão sa isang ikatlong partido na may ágio ay financially superior sa refund na may retention. (5) Pormal na notification — anumang galaw ay dapat dokumentadong nakasulat, na may protocol, bago ang paghinto ng mga bayad.
Ang dumadaan sa limang verification na ito nang may kalmado — ideally na may kasamang abogado na espesyalista sa real estate law at investment advisor na may basahin ng regional market — ay nakakatuklas, sa karamihan ng pagkakataon, ng mas mabuting exit kaysa sa unang iminumungkahi ng counter ng developer. Ang kaibahan sa pagitan ng dalawang exit, sa isang R$ 1.2 milyong yunit, ay ang kaibahan sa pagitan ng mamahaling tanghalian at penthouse renovation.
Konklusyon
Ang sagot sa tanong na "puwede ba akong umatras sa pre-selling property nang walang malaking pagkalugi" sa 2026 ay, sa analitikal na pagiging totoo, nakadepende sa araw at sa pinto. Sa unang pitong araw, ginagarantiyahan ng CDC ang 100%, kasama ang komisyon. Pagkalabas ng window na iyon, apat na hypothesis lamang ang nagse-zero sa retention: pagkaantala na higit sa 180 araw, kontraktwal na paglabag, mahusay na-negosasyong friendly distrato, at pagtanggi ng financing na hindi sa pagkakamali ng mamimili. Para sa sopistikadong investor, ang cessão de direitos ay madalas ang financially superior na exit, na may kontroladong ágio o deságio, negosasyong pahintulot at ITBI sa bumibili. Ang pure distrato, na may 25% o 50% retention, ay ang huling resort — at ang pumapasok dito nang hindi ma-mapa ang ibang limang pinto ay nagbabayad, sa average, ng R$ 90,000 hanggang R$ 180,000 nang higit pa sa kakailanganin niya. Ang lingguhang pagsusuri ng portal ng SIDE Empreendimentos ay nagsa-track ng bawat galaw ng jurisprudence at bawat inflection ng merkado ng Itajaí at Praia Brava na nakakaapekto sa mga numerong ito — ang pag-subscribe ay, para sa mga may kapital na committed sa pre-selling towers, bahagi ng sariling risk management.