プライア・ブラヴァ高級不動産:価値を生むアメニティ2026
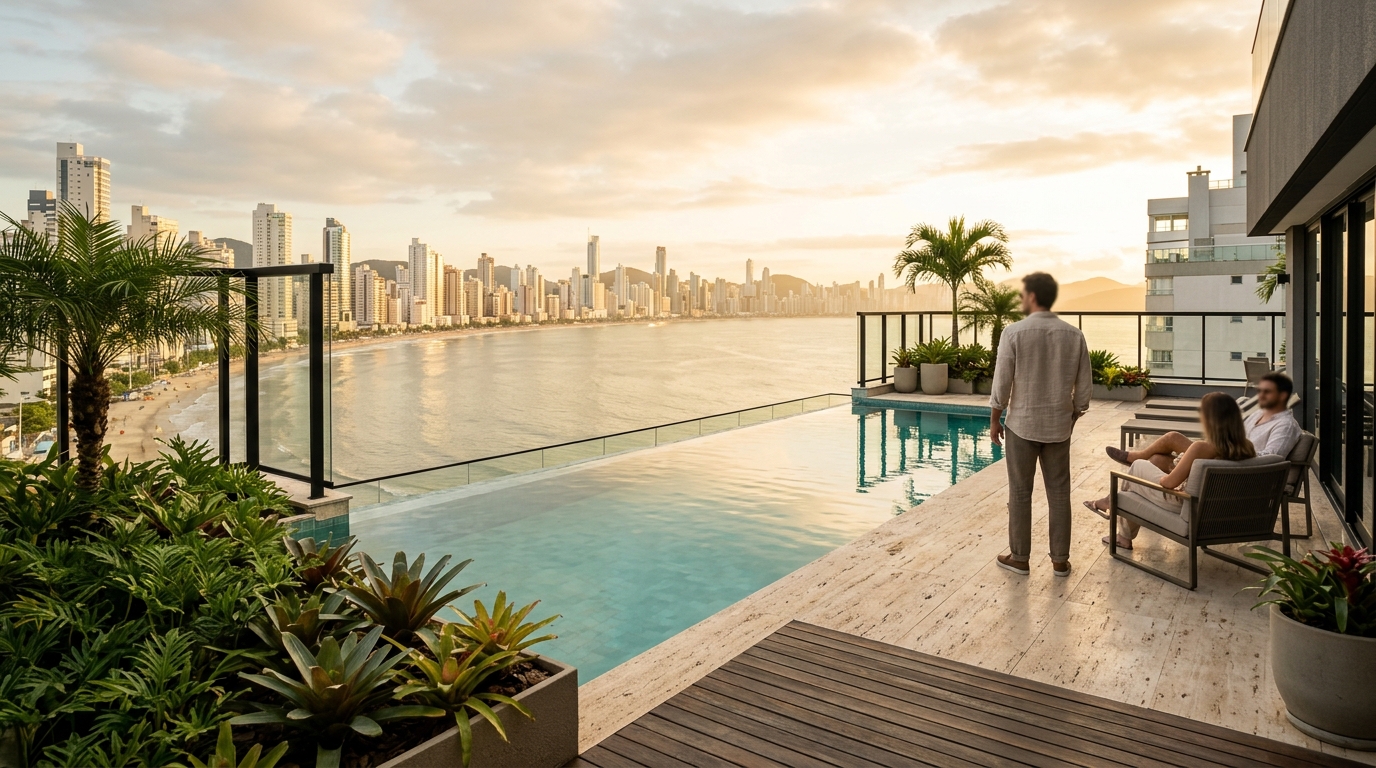
ブラジル南部サンタカタリーナ州の高級リゾート地、プライア・ブラヴァにおける高級不動産の平米単価は、2025年末時点で選定された新築物件において2万2,000レアル(おおむね70万円前後)を超えました。ブラジル不動産業者組合の州支部であるSecovi-SC(サンタカタリーナ州住宅シンジケート)とFipeZapの市場指数を照合した数字です。同時期、海岸線で建設中のユニット在庫は30%以上増加しました。供給が需要を上回る速度で拡大したとき、経験豊富な投資家は何が起きるかを知っています。価格はもはや立地だけで決まらず、建築設計、仕上げ材、そしてますます重要になってきた共用施設(アメニティ)の構成によって、メートル単位、いやセンチ単位で争われるようになるのです。2026年のプライア・ブラヴァでは、適切な物件を選ぶこと、それはすなわち適切なアメニティの組み合わせを選ぶことに他なりません。
本分析は、高級不動産を実物資産として購入する投資家にとって意味のあるランキングを提示します。どのアメニティが実際に平米あたりのVGV(Valor Geral de Vendas、総販売額)を引き上げるのか、どれが「贅沢」の仮面をかぶった負債なのか。そして、イタジャイ市の新しい海岸線整備計画、CUB/SC(サンタカタリーナ州建設単価指数)、INCC(ブラジル建設コスト指数)、そして現在この地域の300万レアル(約9,000万円)超のセグメントを支配しているサンパウロ、パラナ州、そして海外投資家の購買行動という4つのレンズを通して、これらをどう読み解くべきかを論じます。
なぜアメニティがプライア・ブラヴァの価格決定要因となったのか
2022年までのプライア・ブラヴァにおける高級不動産の方程式は比較的単純でした。オーシャンビュー、海岸線への正面性、ゆとりある専有面積——この3点で十分に差別化が成立していたのです。それから3年、ゲームのルールは一変しました。Secovi-SCはプライア・ブラヴァからプライア・ド・エスタレイロにかけて数十棟の高層新築プロジェクトが同時並行で進行していると報告しており、ブラジル全国不動産デベロッパー協会(ABRAINC)の最新調査では、サンタカタリーナ州が南東部地域(サンパウロ・リオ)以外で唯一、中高級住宅プロジェクトのVGV総額が300億レアル(約9,000億円)を超えて2025年を終えた州となりました。結果として生じたのが選択的飽和です。200万から500万レアル(約6,000万〜1億5,000万円)のレンジには供給が潤沢にある一方、優良顧客の獲得競争は熾烈を極めています。
この環境下において、アメニティはもはやマーケティング上の項目ではなく、価格決定の道具となりました。イタジャイ市は2025年、海岸線の都市インフラを再整備するための1億2,000万レアル(約36億円)を超えるパッケージを発表しました。遊歩道、排水設備、スマート照明、街路家具、そしてプライア・ド・アタライアまで途切れることなく続く自転車道です。この公共投資は私的領域と公的領域の摩擦を減らし、差別化の議論を建物の門の内側へと押し込みます。通りも砂浜も底上げされていく以上、価格プレミアムを正当化するものは、ゲート内の空間に残るしかないのです。
2つ目の構造的変化は、これ見よがしの贅沢に対する「クワイエット・ラグジュアリー(控えめな高級感)」の台頭です。2026年の購入者——サンパウロを拠点とする45〜60歳の経営者、セカンドハウスを求めるパラナ州のカップル、フロリアノポリス周辺に居を構える外国人富裕層など——が求めるのは、控えめさ、サービス、そして自由な時間です。派手な外観も、大理石で覆われた天井高3層分のエントランスホールも、30席の4Dシネマも、もはや必要とされていません。この嗜好の変化は、管理組合費を投じる価値のあるものを実質的に組み替えています。
2026年版ランキング:平米あたりVGVを最も引き上げる8つのアメニティ
FipeZapの最近の中古取引データ、高級不動産仲介業者の非公開リスティング、そしてSecovi-SCが監査する新築物件の吸収行動を交差分析することで、どの共用施設が実際に価格プレミアムを返してくれるのか、どれが単に物件の販売価格を膨らませるだけなのかを、十分な確度で序列化できます。以下のランキングは、2023年から2025年に引き渡された2〜4寝室ユニットを対象とし、同じ街区帯における同類物件で当該設備のないものとの比較を行ったものです。
| 順位 | アメニティ | 平米VGVへの推定プレミアム | 管理費への継続コスト |
|---|---|---|---|
| 1 | 温水プールとオーシャンビュー付きルーフトップ | +12%〜+18% | 中 |
| 2 | 湿式・乾式サウナとマッサージルーム付きスパ | +6%〜+10% | 中〜高 |
| 3 | ビーチサービスと砂浜コンシェルジュ | +5%〜+9% | 高 |
| 4 | ワインセラー付きグルメスペース | +4%〜+7% | 低 |
| 5 | 常駐パーソナルトレーナー付きプレミアムジム | +3%〜+6% | 中 |
| 6 | 個室・ブース付きコワーキングスペース | +3%〜+5% | 低 |
| 7 | 電気自動車充電ポート付き駐車場 | +2%〜+4% | 低 |
| 8 | シャワー・トリミング・囲いスペース付きペット施設 | +1%〜+3% | 低 |
オーシャンビューを備えた温水ルーフトップは、2026年において単独で最大のレバレッジを持つアメニティです。理由は美観ではなく、稼働率にあります。サンタカタリーナ州北部沿岸の微気候は、平均して年間4〜5か月しか冷水での遊泳に耐えうる気候を提供しません。温水プールはこの空間を年間を通して稼働する資産へと変えます。パノラマデッキとオーシャンビューが組み合わさると、購入決定の場面において専有面積と直接競合するアメニティへと昇格し、しかも専有面積と異なり、周辺の高層化が進むほど価値が上昇するのです。
2位のスパが上位に位置する理由も同じ現象に由来します。プライア・ブラヴァの高級物件購入者はほとんどの場合、フルタイム居住者ではありません。長期週末や夏季シーズンに利用するため、ホテル並みの体験を求めます。湿式サウナ、フィンランド式乾式サウナ、マッサージルーム、スコッチシャワーを備えた空間は、実質的にマスター寝室の延長となっています。地元デベロッパーが最近引き渡したプロジェクト——SIDE Empreendimentosが当地で手がけたプロジェクトを含む——は、この構成がSelic(ブラジル中央銀行政策金利、ブラジルの基準金利)の高水準局面においても再販価格を支えることを実証しています。
ビーチサービスは別格の評価に値します。これは建築物ではなく「サービス」であり、ハイシーズン中、砂浜にビーチチェア、パラソル、飲食提供スタッフを配置するものです。管理組合費は高くつきますが、ビーチ体験の摩擦を劇的に減らし、シーズン中の短期賃貸では同等物件と比べて1泊あたり15〜25%の上乗せを可能にします。
ROIをもたらさず、管理費を蝕むアメニティ
ランキングの裏側も同等に重要です。販売パンフレットには「差別化要因」として掲載され続けているものの、販売プレミアムと維持コストを冷静に比較すれば、贅沢を装った負債でしかないアメニティが存在します。投資家は売買予約契約書に署名する前にこれらを見抜かねばなりません。
第一の対象はプライベートシネマです。建設費が高く、音響設計が必要で、布張りソファのメンテナンス、定期的なプロジェクターと音響機器の更新、そして恒常的な空調管理が必要です。プライア・ブラヴァの平均では、各住戸オーナーが年間6回も利用しません。シネマに帰せられる販売プレミアムは統計的にゼロと区別がつきません。一方、維持コストは毎月管理費に上乗せされます。シネマを備えた物件の管理費は、同等の物件と比較して8〜12%高い傾向があり、流動性への正の効果は一切見られません。
従来型のキッズルームが第二の負債です。プライア・ブラヴァの購入者プロファイルは、圧倒的多数が小さな子供のいないカップル、もしくは既に思春期に達した子供を持つカップルです。子供がいる場合でも、ビーチ、プール、ゲームルームがその役割を果たします。閉鎖型の屋内キッズルームは監視員、保険、玩具のメンテナンスを要求し、年間300日は無人のまま放置されます。これは販売現場で営業トークを補強しつつ、投資家を毎月罰する典型的な項目です。
屋内多目的スポーツコートが第三の常習的負債です。プライア・ブラヴァ海岸線のような高額地でこのために400〜600平米を割くのは、容積率という観点で浪費でしかありません。同じ空間を住戸フロアの追加に転用するか、サンデッキ付き温水プールに変えれば、VGVと再販プレミアムの形で投資の数倍を返してくれます。
「アメニティそれ自体は差別化要因ではない。利用頻度、運用コスト、購入者プロファイルの三者が会話しているときに初めて差別化となる。この3つのベクトルが噛み合わなくなった瞬間、共用施設は管理費の永続的な負債と化す」——Secovi-SCの沿岸プレミアム新築物件市場調査における恒常的な分析。
図面を「居住者」ではなく「投資家」の目で読むには
感情的な購入者は図面を見て自分がそこでどう暮らすかを想像します。投資家は図面を見て、5年、8年、10年後にどう売るか、あるいは貸すかを計算します。読み方の違いは専有面積とレジャー面積の比率から始まります。成熟した高級セグメントにおける健全な比率は、容積率算入済み総建築面積に対する平均住戸専有面積で75〜82%です。これを下回る物件は、収益化できない共用面積を管理費の形で投資家に負担させていることになります。
第二のフィルターは時を超える仕上げ材です。トラバーチン大理石、無垢材、黒の電着塗装アルミサッシ、ヘアライン仕上げの金属——これらは年月を経ても古びず、流行のサイクルを超えていく素材です。流行に依存した仕上げ、例えば派手な色のモザイクタイル外壁や、模様の強すぎるクォーツのカウンターは、2030年の再販を困難にするシグナルです。サンタカタリーナ州の建設単価基本指標であるCUB/SCは、表示価格が引き渡される品質水準と整合しているかを判定する助けになります。平米単価がCUBの4倍を超えるとき、プレミアムがどこに乗っているのかを正当化する説明が必要です。
第三のフィルターは持続可能性認証です。フランス由来のAQUA-HQEや米国基準のLEEDは、かつては施工サイドの装飾的要素と見なされていましたが、現在では海外購入者と機関投資家にとって具体的な価格決定要因へと変貌しました。ブラジル建設業協会(CBIC)が集計したデータによれば、有効な認証を持つ物件は販売単価で平均5〜8%のプレミアムを記録し、より重要なことに、長期賃貸の空室率が大幅に低いのです。エネルギー効率が真剣に議論され始めた市場において、これらの認証は資産防衛の手段となります。
第四のフィルター、これがしばしば見落とされるのですが、建設中の高級アメニティに対するINCCの影響です。各贅沢項目は物件の実効INCCを引き上げます。なぜなら同指数は資材、専門労働力、高級材料の価格を測定しているからです。2025年のINCCは累積で6%超を記録して終え、重量級のアメニティパッケージを備えたプロジェクトは、建設期間中の分割払いに対してさらに大きな実質補正をもたらしました。投資家は契約署名前にこの効果をシミュレーションする必要があります。
建設フェーズ別の購入タイミング:投資収益への影響
プライア・ブラヴァのアメニティを評価する際、もう一つ見落とされがちなのが「いつ買うか」の問題です。ブラジルの新築物件市場は、地鎮祭前のプレローンチ(pré-lançamento)、公式ローンチ、建設中期、引き渡し直前という4つのフェーズで価格が段階的に上昇します。一般に、プレローンチでの取得価格は引き渡し時点の市場価格に対して20〜35%ディスカウントされる傾向にあり、その分INCC連動の建設中再評価リスクを引き受けることになります。
アメニティが豪華な物件ほど、プレローンチでの参加コスト効率は高まります。なぜなら、ローンチ後の市場が高ランキングのアメニティパッケージを認識した瞬間、価格は急速にギャップを埋めるからです。逆に、引き渡し直前の取得は、INCCリスクと建設遅延リスクをほぼ回避できる代わりに、初期プレミアムは既に価格に織り込まれています。日本人投資家のリスク許容度と為替戦略により、どのフェーズで参入するかを意識的に選択することが重要です。
アメニティの「経年劣化リスク」と引き渡し前のスペック検証
ランキング上位のアメニティであっても、引き渡しから5〜7年後に維持できなければ販売プレミアムは蒸発します。投資家が見るべき第二の次元は「経年劣化に対する設計上の備え」です。温水ルーフトッププールを例に取ると、設計段階で給湯方式(電気ヒートポンプか天然ガスか、ソーラー補助の有無)、ろ過システムの冗長性、防水層の保証期間、コンクリート構造体への塩害対策の厚みを確認する必要があります。沿岸特有の塩害は内陸物件の3倍以上の速度で金属部品を劣化させ、メンテナンス契約が物件価格の0.3〜0.5%を毎年食うこともあります。
スパや湿式サウナでは、ヒノキやセドロといった木材選定、給排気の機械換気容量、24時間稼働を前提とした除湿設備の有無が、5年後の品質を決めます。木材を節約した物件は、引き渡し時点では問題ないものの、3年目で交換工事が必要になり、その費用はオーナー全員で按分されます。ジムについては、業務用器具(ライフフィットネス、テクノジムなど)が採用されているか、家庭用に近い廉価ブランドかで、5年後の劣化と交換コストが2〜3倍違います。
これらの検証は、デベロッパーが提示する「メモリアル・デスクリチーヴォ(仕様明細書)」を逐一確認する作業を要します。日本人投資家がリモートで物件選定を行う場合、現地の独立した建築コンサルタント(独立性が重要で、デベロッパーから紹介された業者は避けるべき)に有料で仕様レビューを依頼するコストは、契約価格の0.1〜0.2%程度に収まり、長期保有期間の総コストに対して極めて費用対効果の高い投資となります。
新海岸線整備計画とプライベート・アメニティの再配置
イタジャイ市が発表した1億2,000万レアルの海岸線整備パッケージは、プライア・ブラヴァとプライア・ド・アタライアまで延長され、公的領域と私的領域の関係を再定義します。再整備された遊歩道、連続した照明、統一感のある街路家具、途切れることのない自転車道は、砂浜を物件の共用部分の自然な延長へと押し上げます。実際の効果は二重です。
一方では、海岸線に正面する物件すべての価値を上昇させます。他方では、2列目、3列目に位置する物件のデベロッパーに、内部アメニティの精緻化を強いることになります。海岸全体がプレミアムな体験を提供するようになると、ビーチへの絶対的近接性の比較優位は希釈されるからです。この再編の中で、オーシャンビュー付きルーフトップ、スパ、そしてビーチサービスは、文字通り最前列に立たずとも公共投資の価値を捕捉する手段として、さらに重要性を増します。
公共と民間の統合は、自治体と共有利用エリア——キオスク、デッキ、整備されたビーチアクセス——を交渉する物件にも新たな機会を開きます。眼の肥えた購入者は販売現場で、その物件と海岸線整備計画との関係性を尋ね始めています。これに答えられないデベロッパーは、商談を失っています。
地域比較において、プライア・ブラヴァは2026年、複数のブティック新築プロジェクトの平米単価でブラジル国内屈指の海岸都市バルネアリオ・カンボリウを上回り、全体平均ではフロリアノポリス北部のジュレレ・インテルナシオナルを下回りますが、Secovi-SCとABRAINCの照合データによれば、吸収率は両者を上回ります。この価格決定の盲点こそが、規律ある投資家にとってブラヴァを魅力的にする要素です。市場の認識が均質化していく過程で、まだ捕捉すべきプレミアムが残されているのです。
契約署名前の投資家チェックリスト
アメニティのランキングを「望ましい項目リスト」に縮約するのは不十分です。投資家は各共用施設の裏側にある運営を見なければなりません。プロフェッショナルな運営契約のないスパは2年で雑草地と化します。管理規約に継続条項のないビーチサービスは、最初の緊張した総会で消滅します。ガス代の負担者を明確に定めない条項なき温水ルーフトップは、住民間の永続的な紛争源と化します。
4つの質問に対する書面回答が契約前に必要です。最初の5年間、各アメニティを誰が運営するのか。物件が賃貸中であるハイシーズンの利用制限はどうなっているか。デベロッパーは各項目——特にスパやコンシェルジュなど「看板」となる項目——の引き渡しについてどのような契約上の保証を提供するのか。そして、引き渡し後3年間の管理組合予算は、項目別にどのように見積もられているのか。
同様に重要なのが、管理規約が認める賃貸形態の理解です。プライア・ブラヴァのプレミアム物件は実務上、3つの可能な体制で運営されます。短期賃貸自由、長期賃貸限定(最低30日)、そして短期賃貸の明示的禁止です。各体制は資産の収益性を根本的に変えます。制限的な規約は賃貸投資の前提を破壊します。許容的な規約は流動性を保ちますが、アメニティの利用に圧力をかけ得ます。
チェックリストの最後の項目は財務・法務面です。建設中のINCC連動再評価条項、引渡し許可(habite-se)に紐付いた引渡しスケジュール、共用施設の引渡し対象に対する銀行保証または資産担保——これらすべての要素を、居住者の目ではなく投資家の目で読まねばなりません。2026年のプライア・ブラヴァにおける優良な取引と、2030年まで引きずる問題案件との差は、ルーフトップにはほとんどありません。誰も署名前に読まない契約書20ページの中にあるのです。
国際比較:プライア・ブラヴァはどう位置づけられるか
日本人投資家が比較対象とすることの多いリゾート不動産市場——ハワイ・オアフ島、フロリダのマイアミビーチ、タイのプーケット、ポルトガルのアルガルヴェ——と比較すると、プライア・ブラヴァのプロファイルは独特の組み合わせを示します。平米単価の絶対水準は、ハワイやマイアミの3〜5割、プーケットと同水準、アルガルヴェよりやや低い領域に位置します。一方、過去5年間の年率価格上昇率は、レアル建てで12〜18%、ドル建てでも為替の調整後で8〜12%を記録しており、成熟市場であるハワイの4〜6%、マイアミの5〜7%を明確に上回ります。
この上昇率の背景にあるのは、ブラジル国内のマクロ要因とサンタカタリーナ州の人口流入という二重のドライバーです。サンタカタリーナ州はブラジル全体で最も高い人口純流入率を維持しており、2020年代を通じて州内総生産(GDP)の成長率は全国平均を年率1.5〜2%ポイント上回り続けています。プライア・ブラヴァはこの州内資本流入の最終受益地の一つです。サンパウロやパラナ州の企業オーナーが事業売却益や事業承継後の余剰資金をサンタカタリーナ州沿岸に振り向ける構造的流れが、向こう5〜7年は継続すると見込まれます。
ただし、新興国不動産投資の常として、流動性リスクとカントリーリスクは無視できません。ブラジルの政治サイクルや財政状況によっては、レアルの大幅な減価が短期的なドル建て・円建てリターンを毀損する可能性があります。投資家としての健全な姿勢は、ポートフォリオ全体の中での海外不動産配分を10〜20%に抑え、その中でブラジル比率をさらに分散することです。プライア・ブラヴァを「メインの資産」ではなく「リターンレバー」として位置づける態度が、長期的な資産形成において合理的です。
日本人投資家にとってのプライア・ブラヴァ:為替・送金・課税の実務
日本円を保有する投資家がプライア・ブラヴァで物件を取得する場合、アメニティの選定と並んで重要になるのが為替リスクの管理です。ブラジル・レアル(BRL)は新興国通貨の中でも変動性が高い部類に属します。過去10年のドル円・レアル円の相関を観察すると、レアル円は年率で15〜25%のボラティリティを示してきました。物件価格が長期にわたるINCC連動の分割払いで支払われる以上、契約時点のレート、各分割払い時点のレート、そして将来の売却時点のレートが、最終的な円ベースのリターンを大きく左右します。実務上、複数回の送金を時期分散する「ドルコスト平均法的アプローチ」、もしくは現地レアル口座を開設して将来の家賃収入で支払いの一部を相殺する戦略が、為替リスクを構造的に低減する方法として有効です。
送金面では、ブラジル中央銀行への登録が伴います。外国人投資家による不動産取得は、CPF(個人納税者登録番号)と呼ばれる現地税務番号の取得が前提となります。観光ビザでも取得は可能で、近年は在日ブラジル領事館を通じたリモート申請も整備されつつあります。CPFの取得後、現地銀行口座を通じた送金履歴がブラジル中央銀行のSCE-IED(外国直接投資の電子登録システム)に記録され、将来の元本送金返還(将来の売却益や賃料の日本への送金)の根拠となります。この登録を怠ると、売却時に元本部分の送還が事実上不可能になるケースがあり、日本人投資家が最も陥りやすい盲点の一つです。
課税面については、ブラジルと日本の間に租税条約が締結されており、賃料所得や売却益に対する二重課税は条約上の救済規定により回避できる構造になっています。ただし、賃料からは現地で15%程度の源泉徴収が発生し、売却益(譲渡所得)には15〜22.5%の累進的な現地税率が適用されます。日本側では確定申告で外国税額控除を取ることで、最終的な実効税率を国内不動産投資と概ね同等の水準に収めることが可能です。重要なのは、現地税務代理人(procurador)を委任して、CPFに紐付く納税義務を遅滞なく履行することです。これを怠るとCPFが停止され、物件売却そのものが阻害されます。
リモート所有のリスクと、アメニティが「自己管理力」に直結する理由
日本に居住しながらプライア・ブラヴァの物件を保有する投資家にとって、アメニティの選定はもう一つの次元の意味を持ちます。それは「物件の自己管理力」です。サンパウロやリオの投資家ですら年に数回しか訪問しない物件を、地球の反対側に居住する所有者が頻繁に視察することは現実的ではありません。この場合、物件を魅力的かつ安定的に維持する負荷の大部分が、共用施設の運営品質に転嫁されます。
プロフェッショナルなコンシェルジュサービスを備えた物件は、所有者の代理として鍵の管理、清掃業者の手配、賃借人の入退去対応、緊急修繕の窓口を一元化します。スパやジムの運営委託契約が長期で締結されている物件は、新たな委託先を選定するための住民総会の混乱に巻き込まれません。ビーチサービスや専門スタッフが常駐する物件は、短期賃貸プラットフォーム(Airbnbや現地のQuintoAndarなど)における物件評価を構造的に押し上げ、リモート所有者でも遠隔から高い稼働率を維持できます。逆に、運営契約が脆弱な物件は、所有者の不在中に管理品質が劣化し、再販価値そのものが侵食されます。
この観点から、日本人投資家が物件選定の際に追加すべき質問があります。建物のファシリティマネジメント(FM)会社は誰か、その契約期間は何年か、住民総会の議決定足数はどう設定されているか、外国人所有者がオンライン総会に参加できる仕組みは整っているか。これらは契約書本文には書かれないものの、長期保有時の運用ストレスを劇的に左右する要素です。プライア・ブラヴァの新興デベロッパーの中には、外国人投資家比率の高い物件で英語・ポルトガル語併記の総会資料配布や、ビデオ会議参加システムの常設を採用するところも現れ始めています。これは2026年時点で明確な選別要因となりつつあります。
結論:このランキングが2025〜2027年サイクルにとって意味するもの
プライア・ブラヴァは2026年、サンタカタリーナ州沿岸で最も優良な新築プロジェクト密度を持つ高級不動産市場として幕を開けます。だからこそ最も差別化要求の厳しい市場でもあります。Selicがなお制限的、INCCが圧迫され、供給が拡大する環境において、パンフレット通りに購入する投資家は自らの楽観に高い代償を支払うことになります。今後5年間にわたって販売プレミアムを支えるのは、実際の利用頻度に応じて価値が拡大するアメニティ、流行サイクルを超える仕上げ、そして資産を守る契約の精密な組み合わせです。
市場を規律をもって追跡する人々は既に理解しています。温水ルーフトップ、スパ、ビーチサービス、ワインセラー付きグルメ、プレミアムジム、コワーキング、EV充電、ペット施設——これらは現在、ブラヴァで300万レアル超のチケットを獲得するための競争力の最低限の組み合わせです。シネマ、キッズルーム、多目的スポーツコートは、最良の場合でも中立要素にすぎません。
日本人投資家にとって、プライア・ブラヴァは単なる海外不動産案件ではなく、ブラジルという南半球最大の経済圏への構造的エクスポージャーを取る入り口でもあります。アメニティの選定、契約条件の精査、為替戦略、リモート所有体制の構築という4つの柱を統合的に設計できる投資家にとって、向こう5〜7年は歴史的な機会の窓となる可能性があります。逆に言えば、この4つのいずれかを軽視した投資は、表面上の利回り計算がどれほど魅力的に見えても、長期的にはアンダーパフォームする蓋然性が高いのです。日本国内の不動産市場が低金利環境下でなお年率3〜5%のリターンに留まる中、新興国沿岸プレミアム市場の構造的成長を、規律をもってポートフォリオに組み込む価値は、今、改めて検証されるべき論点だと言えるでしょう。本稿で示したアメニティ・ランキングと検証フレームワーク、そして為替・税務・リモート管理に関する実務的なガイドラインは、その意思決定プロセスにおける一つの具体的かつ実用的な出発点として機能するはずです。
FipeZap、Secovi-SC、CUB/SC、ABRAINCの読み解きを投資判断へと翻訳する、サンタカタリーナ海岸地域の継続的な分析については、SIDE Empreendimentosのポータルで毎週公開される分析を追跡する価値があります。そこでは新築プロジェクトが、「住み替え」だけでなく「出口戦略」を考える購入者のレンズによって読み解かれています。